
 Home

[딜사이트 최지혜 기자] 새서울레저가 대규모 토지 재평가를 통해 재무지표를 개선했다. 부채비율이 2000%대에서 200%대로 떨어지고 자기자본은 10배 이상 늘었다. 하지만 이 과정에서 현금 유입 없이 장부상 자본만 확충된 데다 차입금과 입회보증금 등 실질적인 상환 부담은 오히려 확대된 상황이다.
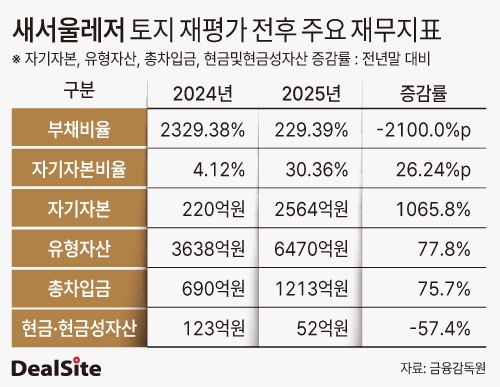
27일 업계에 따르면 새서울레저의 지난해말 연결 기준 부채비율은 229.39%로 전년말대비 2100.0%포인트 하락했다. 자기자본비율은 30.36%로 전년말대비 26.24%포인트 상승했다. 2024년 각각 2329.38%, 4.12%에 달했던 재무지표가 1년 만에 크게 개선된 것이다.
재무구조 개선을 이끈 것은 토지 재평가다. 새서울레저는 지난해 보유 토지의 장부금액을 공정가치로 재평가하면서 기타포괄손익누계액에 2243억원의 재평가차액을 반영했다. 이에 따라 자기자본은 2564억원으로 전년말대비 1065.8% 증가했다.
같은 기간 납입자본금은 22억원으로 변동이 없었다. 유상증자나 주주 출자 등 외부 자본 유입이 아니라 보유 자산의 장부가치를 높이는 방식으로 자기자본을 확충한 셈이다.
자산 규모도 크게 불어났다. 유형자산은 6470억원으로 전년말대비 77.8% 증가했다. 자산총계는 8446억원으로 전년말대비 58.1% 늘었다. 전체 자산 가운데 유형자산이 차지하는 비중은 76.6%에 달한다.
토지 재평가는 금융기관의 여신 심사와 차입금 만기 연장 과정에서 긍정적으로 작용할 수 있다. 자본 확충으로 부채비율이 낮아진 데다 보유 토지의 장부가치가 높아지면서 추가 담보 여력도 확보할 수 있기 때문이다. 새서울레저가 금융기관에 제공한 담보설정액은 2057억원이다. 토지재평가를 통해 금융권 대출 한도와 만기 연장 가능성을 높였지만, 반대로 보유 부동산의 상당 부분이 이미 은행 담보(2057억원)로 묶여 있어 추가적인 유동성 확보를 위한 담보 대출 여력도 한계에 다다르고 있다.
하지만 재평가에 따른 자본 증가는 실제 현금 유입을 수반하지 않는다. 토지 가격이 상승하더라도 해당 자산을 매각하거나 추가 대출을 일으키기 전까지 영업·투자자금으로 활용하기 어렵다. 재평가차액에 대응하는 이연법인세부채도 717억원으로 전년말대비 801.8% 증가했다. 토지를 재평가해 자본을 늘린 대가로 향후 토지 매각이나 자산 처분 시 납부해야 할 잠재적 세금 부채(717억원)가 미래의 재무 부담으로 고스란히 얹어진 것이다.
장부상 재무지표 개선과 달리 이자와 원금을 부담해야 하는 차입금은 확대됐다. 총차입금은 1213억원으로 전년말대비 75.7% 증가했다. 단기차입금은 730억원으로 전년말대비 6.5% 늘었고 장기차입금은 428억원으로 약 148배 급증했다. 같은 기간 차입금의존도 역시 14.36%로 1.44%포인트 상승했다.
회원에게 반환해야 하는 입회보증금도 3185억원에 달한다. 총차입금과 입회보증금을 합한 상환·반환 부담은 4398억원으로 지난해 말 자산총계의 52.1%에 해당한다. 토지 재평가에도 실제 갚아야 할 채무 규모는 줄지 않은 것이다.
유동성도 충분하지 않다. 현금및현금성자산은 52억원으로 전년말대비 57.4% 감소했다. 영업활동현금흐름은 67억원 순유출을 기록하며 2년 연속 마이너스 흐름을 이어갔다. 단기차입금과 유동성장기부채, 유동성 입회보증금·예수금을 합한 단기 상환·반환 부담은 886억원이다.
딜사이트는 새서울레저 측에 향후 유동성과 건전성 관리 방안에 대해 수차례 문의했으나, 답변을 받지 못했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
