
 Home

[딜사이트 조은비 기자] 한국항공우주산업(KAI)이 2분기 외형은 40% 넘게 키웠지만 수익성은 오히려 반토막 났다. 소형무장헬기(LAH) 납품 차질이 실적의 발목을 잡았다는 분석이다.
KAI는 29일 연결 기준 2분기 잠정 영업이익이 484억원으로 전년 동기 대비 43.1% 감소했다고 공시했다. 같은 기간 매출액은 1조1679억원으로 41.0% 늘었지만, 지배주주 순이익은 359억원으로 36.4% 줄었다. 영업이익률은 4.1%로 전년 동기(10.3%)보다 6.1%포인트 하락했다.
이는 시장 기대치를 크게 밑도는 성적표다. 증권가에서 제시한 2분기 영업이익 컨센서스는 951억원 안팎이었으나, 실제 실적은 이의 절반 수준에 그쳤다. 매출이 40% 넘게 늘어난 국면에서 이익이 오히려 뒷걸음질치면서, 외형 성장이 수익성으로 이어지지 못하는 구조가 드러났다.
직전 분기와 비교해도 이익 흐름은 꺾였다. 2분기 영업이익은 1분기(671억원) 대비 27.9% 줄었다. 매출은 1분기 1조927억원에서 6.9% 늘었지만 영업이익은 오히려 감소하며 매출과 이익이 반대로 움직였다. 법인세비용차감전계속사업이익은 248억원으로 전분기(530억원) 대비 53.2% 급감했고, 당기순이익도 370억원으로 10.4% 줄었다.
반기 누계 기준으로도 이익 부진이 확인된다. 상반기 매출은 2조2606억원으로 전년 동기 대비 48.0% 늘었으나, 영업이익은 1156억원으로 12.4% 감소했다. 세전이익은 778억원으로 25.7% 줄었다. 외형이 커지는데도 이익이 뒷걸음질친 원인은 국내 사업에 있다.
LAH 양산 차질이 대표적이다. 증권가에서는 국내 사업 부문에서 LAH 납품이 일시 중단되면서 2분기 인도 대수가 시장 기대치를 밑돈 것으로 분석했다. 여기에 고환율로 완제기 수출 사업의 원가 부담이 커지면서 이익률이 함께 눌린 것으로 파악된다.
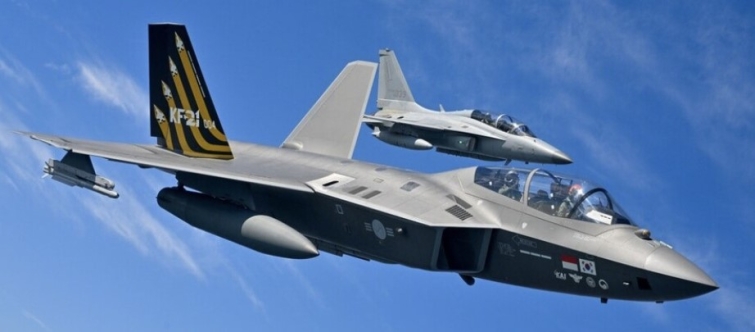
LAH는 KAI가 올해 실적 성장의 한 축으로 꼽아온 사업이다. KF-21 양산 개시, 완제기 수출 확대와 함께 LAH 양산이 매출을 끌어올릴 것으로 기대됐으나, 납품이 뒤로 밀리면서 국내 사업 실적에 직접적인 영향을 미쳤다. 매출 자체는 KF-21 보라매를 비롯한 체계개발 사업이 본격화하며 늘었다. 다만 양산·수출 대비 수익성이 낮은 개발 단계 사업의 비중이 큰 국면에서는 이익률 개선이 더딜 수 있다는 관측도 나온다.
관건은 하반기다. 상반기 이익을 끌어내린 LAH 납품이 재개되고 완제기 수출이 실적을 견인하면서 수익성이 회복될 수 있을지가 주가와 실적의 방향을 가를 전망이다. 지연됐던 물량이 하반기에 정상적으로 인도되느냐가 실적 반등의 조건이 된다.
회사 측은 하반기 반등을 기대하고 있다. KAI 관계자는 "매출은 KF-21, 소해헬기, 상륙공격헬기, 백두체계 등 체계개발 사업의 진행으로 증가했다"며 "하반기에는 KF-21 양산 호기와 FA-50 말레이시아 납품이 시작되고, LAH 납품도 재개될 예정으로 실적 확대가 기대된다"고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
