안내
기간 설정

한올바이오파마, 주력제품 덕 '매출·영업익' 동반성장
김진호 기자
2026-07-29 19:22:04
2분기 매출 443억, 전년비 8.8%↑…하반기 실적 증대 및 임상 2건 톱라인 공표 예고
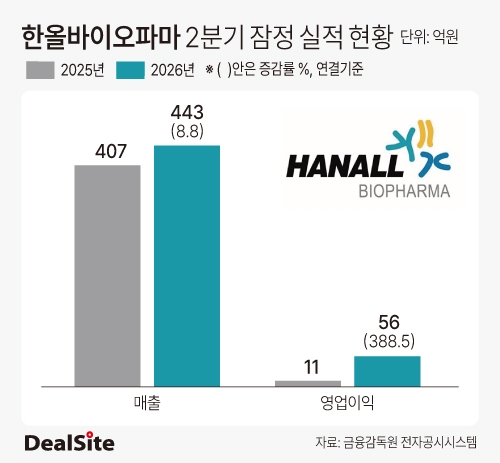
한올바이오파마 2분기 잠정 실적 현황. (그래픽=이동훈 기자)

[딜사이트 김진호 기자] 한올바이오파마가 2분기 주력 제품을 기반으로 큰 폭의 성장을 달성했다. 회사 측은 하반기에 연구개발(R&D) 사업에서 유의미한 성과를 내겠다는 포부를 제시했다.


한올바이오파마는 올해 2분기 연결 기준 매출 443억원, 영업이익 56억원을 기록했다고 29일 밝혔다. 각각 지난해 같은 기간보다 8.8%, 388.5%씩 증가했다.


한올바이오파마에 따르면 주력 제품의 매출 규모가 유지되며 외형 성장을 견인했다. 프로바이오틱스 의약품인 ‘바이오탑’과 비흡수성 항생제 ‘노르믹스’의 2분기 매출은 72억원과 약 47억원으로 집계됐다.


나아가 2분기 영업이익이 큰 폭으로 증가한 것에 대해서는 바토클리맙의 갑상선안병증(TED) 글로벌 임상 3상 종료에 따라 그동안 이연됐던 잔여 수익이 반영된 영향이라고 밝혔다. 다만 개발 손상 차손 등에 따른 일회성 비용 증가로 인해 2분기 당기순손실은 192억원을 기록한 것으로 나타났다.


한올바이오파마는 하반기 실적 성장 및 R&D 진전을 이어간다는 계획이다. 그 일환으로 회사는 전립선암과 중추성 성조숙증 치료제 엘리가드도 처방이 늘고 있다는 점을 강조했다.

최근 한올바이오파마는 난치성 류마티스관절염(D2T RA) 대상 등록임상 중간 결과를 통해 차세대 자가면역질환 치료 신약 파이프라인 ‘아이메로프루바트’의 효능을 확인하기도 했다. 오는 하반기에는 아이메로프루바트 등록임상 및 피부 홍반성 루푸스 적응증 대상 임상 2상 관련 톱라인 결과 등을 내놓을 예정이다.


한올바이오파마 관계자는 "주력 의약품의 성장과 연구개발 성과를 바탕으로 견조한 사업 기반을 이어가고 있다"며 "하반기 예정된 임상 결과를 통해 아이메로프루바트의 가치를 본격적으로 확인할 수 있을 것"이라고 말했다.

한올바이오파마 2분기 실적 어때? 매출이랑 영업이익이 많이 늘었다는데?
한올바이오파마의 2분기 매출과 영업이익이 전년 동기 대비 크게 성장했어요. 연결 기준 매출은 443억원으로 전년 동기 대비 8.8% 증가했고, 영업이익은 56억원으로 388.5% 증가했어요. 다만, 개발 손상 차손 등의 일회성 비용 증가로 인해 당기순손실은 192억원을 기록했어요.
영업이익이 그렇게 많이 늘어난 이유가 뭐야? 어떤 제품들이 매출을 끌어올렸어?
주력 제품인 바이오탑과 노르믹스의 매출이 성장을 견인했어요. 프로바이오틱스 의약품인 ‘바이오탑’의 매출은 72억원, 비흡수성 항생제인 ‘노르믹스’의 매출은 약 47억원으로 집계됐어요. 영업이익이 크게 증가한 것은 바토클리맙의 갑상선안병증(TED) 글로벌 임상 3상 종료에 따라 그동안 이연됐던 잔여 수익이 반영되었기 때문이에요.
연구개발(R&D) 쪽에서 기대할 만한 성과나 향후 계획이 있어?
하반기에 아이메로프루바트의 임상 결과 발표가 예정되어 있어요. 아이메로프루바트는 최근 난치성 류마티스관절염(D2T RA) 대상 등록임상 중간 결과를 통해 효능을 확인했어요. 오는 하반기에는 아이메로프루바트의 등록임상 및 피부 홍반성 루푸스 적응증 대상 임상 2상 톱라인 결과가 나올 예정이에요.
한올바이오파마는 앞으로의 사업 전망을 어떻게 보고 있어?
주력 의약품의 성장과 연구개발 성과를 바탕으로 견조한 사업 기반을 이어갈 계획이에요. 한올바이오파마 관계자는 "주력 의약품의 성장과 연구개발 성과를 바탕으로 견조한 사업 기반을 이어가고 있다"며 "하반기 예정된 임상 결과를 통해 아이메로프루바트의 가치를 본격적으로 확인할 수 있을 것"이라고 말했어요.
AI를 이용해 기사 본문을 질문·응답 구조로 재편성했습니다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요

ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지