
 Home


[딜사이트 김진욱 기자, 이수민 인턴기자] 에쓰오일(S-OIL)이 3분기 1조4000억원이 넘는 영업이익을 거뒀지만 향후 수익성 전망에대해서는 의견이 갈리고 있다. 증권사에서는 정유 호황이 얼마나 지속될지 9조원 넘게 투입한 샤힌 프로젝트(Shaheen Project)가 언제 이익을 낼 지 주시하고 있다.
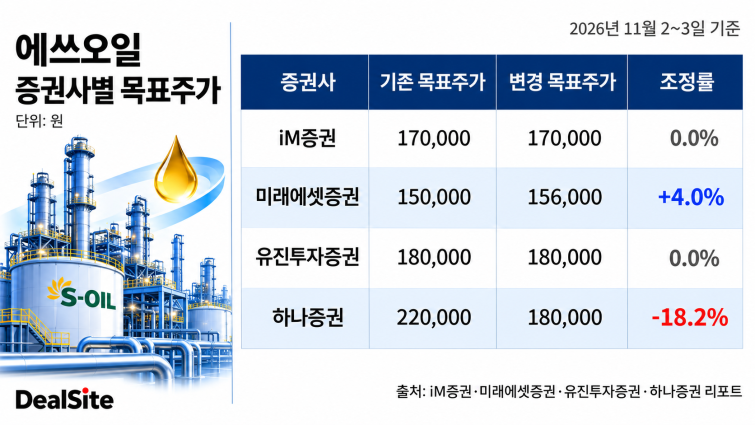
3일 iM증권과 미래에셋증권, 유진투자증권, 하나증권의 기업분석 보고서를 종합하면 네 곳 모두 에쓰오일에 매수 의견을 유지했다. 그러나 향후 실적에 대한 판단에는 차이가 컸다. 특히 모든 증권사가 2027년 전사 영업이익이 올해보다 줄어들 것으로 내다봤다.
◆ 윤활유가 벌어준 3분기…실적 절반 넘어
에쓰오일이 2일 공시한 3분기 매출액은 11조9687억원, 영업이익은 1조4067억원이다. 전년 동기 대비 각각 42.2%, 513.7% 증가했다. 전체 영업이익 중 윤활유가 7427억원으로 52.8%를 차지했다. 정유는 영업이익 6904억원을냈고 석유화학은 264억원의 영업손실을 기록했다.
중동의 생산 차질이 긍정적 배경이다. 고급 윤활유 원료인 그룹III(Group III)는 공급 부족으로 가격이 뛰었다. 정유 부문도 등·경유 마진 강세와 정기보수 종료에 따른 가동률 상승 효과를 누렸다. 실제로 정유 설비 가동률은 2분기 76%에서 3분기 81%로 높아졌다. 원유 매입과 제품 판매 사이의 시차에서 발생하는 래깅(Lagging) 이익도 약 2680억원이었다.
문제는 이익의 지속성이다. 공급 차질과 래깅 효과는 실적을 끌어올렸지만 이후 유가와 정제마진이 조정되면 이익이 줄어들 수 있다. 증권사들의 4분기 전망이 크게 엇갈린 이유이다.
◆ 4분기 이익 전망 증권사별 3950억원 차이…정제마진·운임이 변수
iM증권은 4분기 영업이익을 1조3060억원, 하나증권은 1조2870억원으로 예상했다. 반면 유진투자증권은 9497억원, 미래에셋증권은 9110억원을 제시했다. 가장 높은 추정치와 낮은 추정치의 차이는 3950억원이다.
iM증권은 정제설비 부족이 쉽게 해소되지 않을 것이라 분석했다. 중동과 러시아의 설비 가동 차질이 이어지는 데다 겨울철 난방유 수요가 늘면 등·경유 마진을 지탱할 수 있다는 설명이다.
원유 조달비용 하락도 긍정적이다. 에쓰오일은 원유 운송의 약 65%를 장기 용선계약으로 확보해 현물 운임 급등의 영향을 줄이고 있다. iM증권은 원유 공식판매가격(OSP) 인하로 4분기에 배럴당 약 10달러(1만3400원)의 비용 절감 효과가 발생할 것으로 예상했다.
반면에 미래에셋증권은 정제마진이 배럴당 40.9달러(5만4700원)에서 30달러(4만원)로 낮아질 것으로 봤다. 여기에 해상운임 상승과 윤활기유 가격 조정이 겹치면 OSP 인하만으로는 수익성 저하를 모두 막기 어렵다는 판단이다.

◆ 내년 샤힌 가동…석화 전망 5566억원 벌어져
에쓰오일의 내년 핵심 변수는 ‘샤힌’이다. 에쓰오일은 2027년 1월부터 9조2580억원을 투자한 석유화학 설비를 순차 가동할 계획이다. 이른바 샤힌 프로젝트는 원유와 정유공정의 부산물을 석유화학 제품으로 전환하는 대규모 사업이다.
회사는 설비별 가동 절차가 끝난 뒤 정상 가동과 상업가동 전환까지 2~3개월이 더 필요할 것으로 보고 있다. 이러한 불확실성은 증권사 추정치에 드러난다.
유진투자증권은 2027년 석유화학 영업이익을 4610억원 흑자로 전망했지만 하나증권은 956억원 적자를 예상했다. iM증권은 240억원, 미래에셋증권은 19억원의 소폭 흑자를 제시했다.
최대 격차는 5566억원이다. 이는 샤힌뿐 아니라 기존 설비를 포함한 석유화학 사업부 전체 전망이다. 신규 설비의 초기 가동률과 제품 가격, 감가상각 부담 등이 실제 수익성을 좌우할 전망이다.
하나증권은 2027년 전사 영업이익 전망을 17.7% 낮추면서 목표주가를 22만원에서 18만원으로 내렸다. 반면 유진투자증권은 윤활기유의 높은 수익성이 유지되고 석유화학 부문의 흑자 전환을 예상하며 기존 목표주가를 유지했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
