
 Home

[딜사이트 김진욱 기자, 이승연 인턴기자] HD현대중공업의 3분기 실적이 시장 기대치를 밑돌면서 증권사들이 잇따라 목표주가를 낮췄다. 다만 조업일수 감소와 환율 하락 등 일시적인 요인이 실적에 영향을 미친 것으로 평가하며 매수 의견은 유지했다. 특히 인공지능(AI) 데이터센터용 발전 엔진 사업이 새로운 성장 동력으로 주목받고 있다.
29일 금융투자업계에 따르면 HD현대중공업의 3분기 실적 발표 이후 미래에셋증권과 KB증권 등 주요 9개 증권사는 매수 의견을 유지했다. 다만 이 중 8개 증권사가 목표주가를 하향하면서 증권사별 목표주가는 42만5000원에서 72만원까지 벌어졌다.
◆3분기 실적 부진에도 증권가 "일시적 영향"
HD현대중공업은 지난 28일 올해 3분기 연결 매출액이 5조7536억원으로 전년 동기보다 30.2% 증가했다고 발표했다. 영업이익은 8992억원으로 61.3% 늘었다. 하지만 시장 전망치인 약 9792억원을 밑돌았다. 영업이익률도 전 분기 16.4%에서 15.6%로 하락했다.
증권사들은 조업일수 감소와 원화 강세를 주요 원인으로 지목했다. 유진투자증권은 3분기 평균 원·달러 환율이 전 분기보다 약 79원 하락하면서 영업이익이 약 450억원 감소한 것으로 추산했다. 통상적인 계절적 요인 외에 조업일수가 4일 추가로 줄면서 약 500억원의 이익 감소 효과도 발생했다고 분석했다.
여기에 임금 및 단체협약 타결에 따른 예상 비용의 약 75%가 3분기에 반영됐다. iM증권은 환율 하락과 조업일수 감소에 따른 일시적인 이익 감소분을 제외하면 영업이익률이 17%를 웃도는 것으로 평가했다. 이는 2분기 영업이익률인 16.4%보다 높은 수준이다.
사업부별로는 조선 부문 영업이익이 6463억원으로 전 분기보다 24.1% 감소했다. 반면 해양플랜트 부문은 루야(Ruya) 프로젝트의 공정 진행률 확대 등에 힘입어 영업이익이 약 601억원에서 1265억원으로 두 배 이상 증가했다.
엔진기계 부문도 영업이익 2299억원, 영업이익률 24.2%를 기록하며 높은 수익성을 유지했다. IBK투자증권은 엔진 판매가격 상승과 이중연료(Dual Fuel·DF) 엔진 비중 확대가 환율 하락에 따른 부정적인 영향을 상쇄했다고 평가했다.
◆ 고가 선박 매출 확대…상선 수익성 개선 기대
증권가는 과거 높은 가격에 수주한 선박의 매출 반영이 확대되면서 수익성 개선이 이어질 것으로 전망했다. IBK투자증권에 따르면 3분기 대형선 매출에서 2024~2025년 수주 물량이 차지한 비중은 51%였다. 상대적으로 선가가 낮았던 2022~2023년 물량이 여전히 절반 가까이 남아 있어 2027년까지 수익성 개선 여력이 있다는 분석이다.
신규수주도 견조하다. 유진투자증권에 따르면 올해 9월 말 누적 상선 수주액은 약 138억달러로 연간 목표의 120%를 달성했다. 엔진기계 부문도 41억4000만달러를 수주하며 목표 달성률 155%를 기록했다.
다만 중국 조선사들의 생산능력 확대와 저가 수주 경쟁은 부담으로 지목된다. 미래에셋증권은 중국 조선사들의 액화천연가스(LNG) 운반선 수주 증가와 선가 둔화를 상선 부문의 가치평가 하락 요인으로 꼽았다. 키움증권도 중국과의 경쟁 심화로 2029년 이후 상선 부문의 성장세가 둔화할 것으로 전망했다.
반면 유진투자증권은 북미 LNG 프로젝트의 최종투자결정(FID)이 이어지고 있다는 점에 주목했다. 이에 따라 2027년에는 LNG운반선 발주가 회복될 가능성이 있다고 평가했다. 대신증권 역시 노후 선박 교체 수요와 고부가가치 선박 중심의 수주 전략을 긍정적으로 판단했다.
◆발전용 엔진 3GW 수주…AI 수요가 새 성장 동력
증권가가 주목하는 새로운 성장 동력은 육상 발전용 엔진이다. AI 데이터센터와 국가 전력망의 전력 수요가 늘어나면서 기존 선박용 엔진 사업이 육상 발전 시장으로 확대되고 있다는 분석이다.
SK증권은 HD현대중공업이 공시 및 비공시 물량을 합쳐 약 3GW의 발전용 엔진 수주를 확보했다고 분석했다. 이는 2029년까지 계획된 생산 물량을 상당 부분 채운 규모다.
HD현대중공업은 수요 확대에 대응해 생산능력을 늘리고 있다. 미래에셋증권에 따르면 육상 발전용 엔진의 연간 생산능력은 올해 0.7GW에서 2028년 1.9GW, 2030년 4GW로 확대될 전망이다. 키움증권은 2028년 엔진 사업 매출액과 영업이익이 2026년보다 각각 36%, 73% 증가할 것으로 추정했다.
다만 발전용 엔진의 성장성을 기업가치에 반영하는 수준에서는 의견이 엇갈렸다. IBK투자증권은 미국 신흥 클라우드 사업자들의 자금 조달 여건 악화로 데이터센터 증설이 지연되고 있다고 지적했다. 이에 따라 발전용 엔진 증설에 부여했던 가치평가 프리미엄을 제거했다. 반면 SK증권은 발전용 엔진과 부유식 데이터센터(Floating Data Center·FDC) 사업이 상선 업황과 별개로 성장할 수 있다고 평가했다.
미국 현지 조선소 건설도 성장 변수로 꼽힌다. HD현대그룹은 미국 건설·엔지니어링 기업 키윗(Kiewit)과 합작법인 설립을 추진하고 있다. 증권가는 군수지원함을 시작으로 전투함 사업까지 확대할 가능성에 주목하고 있다. 다만 iM증권은 조선소 준공이 2028년 이후로 예상되는 만큼 당장 기업가치에 반영하기는 어렵다고 평가했다.
◆ 목표가 42만5000~72만원…8개 증권사 하향
9개 증권사 가운데 목표주가를 유지한 곳은 키움증권이 유일하다. 키움증권은 육상 발전용 엔진 사업의 장기 성장성에 주목하며 가장 높은 72만원을 제시했다. 나머지 8개 증권사는 실적 전망 조정과 조선업종 전반의 가치평가 하락 등을 반영해 목표주가를 낮췄다.
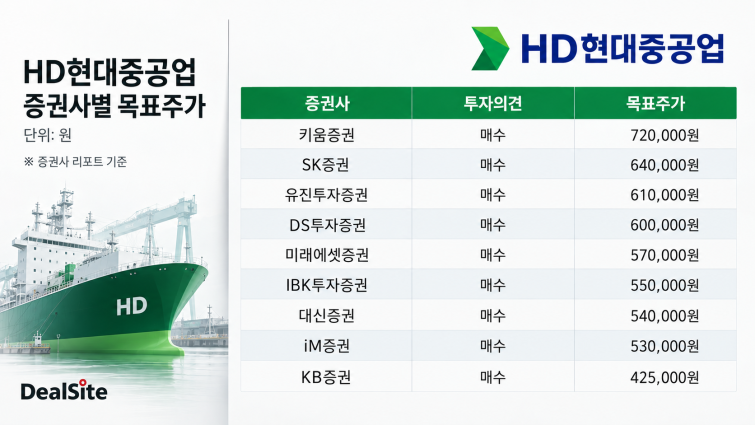
SK증권은 목표주가를 기존 82만원에서 64만원으로 하향했다. 유진투자증권은 100만원에서 61만원으로 낮췄다. DS투자증권도 목표주가를 하향해 60만원을 제시했다.
미래에셋증권은 목표주가를 80만원에서 57만원으로 28.8% 낮췄다. IBK투자증권은 84만원에서 55만원으로 34.5% 하향했다. 대신증권과 iM증권은 각각 54만원, 53만원을 제시했다.
가장 낮은 목표주가를 제시한 곳은 KB증권이다. KB증권은 기존 50만원에서 42만5000원으로 15% 낮췄다. 다만 지난 28일 종가인 28만5500원 대비 48.9%의 상승 여력이 있다고 판단하며 매수 의견을 유지했다.
증권사들은 향후 기업가치 재평가의 주요 변수로 발전용 엔진과 미국 사업의 수주 성과를 꼽았다. SK증권은 올해 4분기부터 내년 1분기까지 발전용 엔진과 부유식 데이터센터 관련 수주가 본격화할 것으로 전망했다. DS투자증권도 미국 군수지원함과 부유식 데이터센터 수주가 구체화되면 기업가치 재평가가 가능할 것으로 내다봤다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
