
 Home

[딜사이트 김진욱 기자, 이수민 인턴기자] 에스티팜의 수주잔고가 역대 최대치를 기록했지만 증권가의 눈높이는 오히려 낮아지고 있다. 올해 3분기 매출과 영업이익 모두 증가했지만 수익성은 시장 기대에 미치지 못한 탓이다.
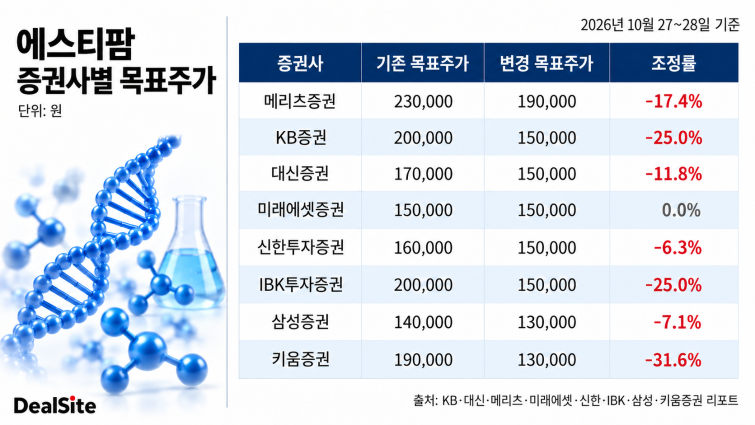
지난 27~28일 발간된 KB증권, 대신증권, 메리츠증권, 미래에셋증권 등 8개 증권사는 에스티팜에 대한 매수의견을 유지했다. 하지만 미래에셋증권을 제외한 다른 7개 증권사는 목표주가를 13만~19만원으로 하향했다.
◆ 매출 성장세 지속…2027년 영업이익 전망 최대 232억원 차이
에스티팜은 리보핵산(RNA) 치료제의 핵심 원료인 올리고뉴클레오타이드(Oligonucleotide)를 생산하는 위탁개발생산(CDMO) 기업이다. 글로벌 제약사가 개발한 치료제의 원료를 공급해 매출을 올리는 구조다.
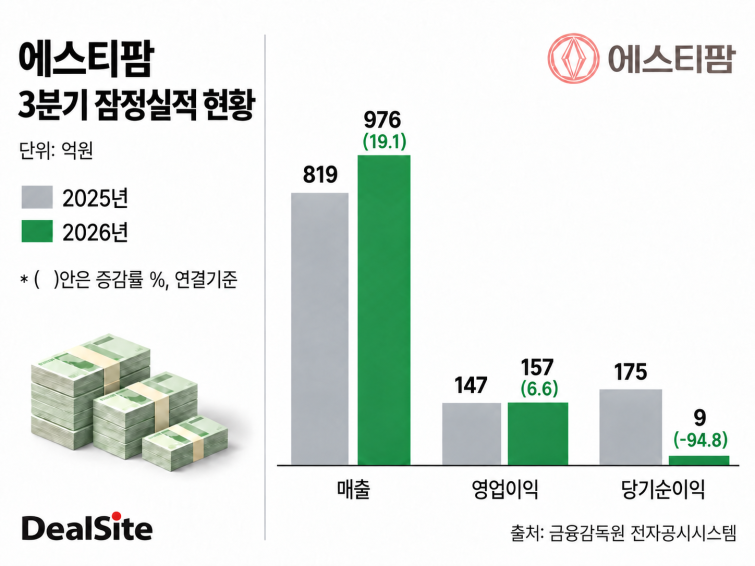
지난 27일 에스티팜의 3분기 잠정 실적에 따르면 매출액은 976억원으로 전년 동기 대비 19.1% 증가했다. 영업이익도 157억원으로 6.6% 늘었다. 하지만 영업이익 증가율이 매출 증가율에 못 미치면서 영업이익률은 지난해 3분기 18.0%에서 올해 16.1%로 낮아졌다.
증권사들은 올해와 내년에도 에스티팜의 매출 성장세를 전망했다. 8개 증권사의 올해 매출액 전망치는 4096억~4267억원, 영업이익은 670억~747억원이다. 단순 평균은 각각 4154억원과 704억원으로 지난해보다 약 25%, 28% 증가한 수준이다.
미래에셋증권은 2027년 매출액 5060억원, 영업이익 1022억원을 제시하며 가장 낙관적으로 평가했다. 반면 대신증권은 각각 4720억원과 790억원으로 가장 보수적인 전망을 내놨다. 두 증권사의 매출 전망 차이는 7.2%이지만 영업이익 전망 차이는 232억원으로 29.4%에 달한다.
◆ 상업화 매출 46% 증가…신규 수주·사업 다각화 기대
증권사들이 긍정적으로 평가한 부분은 상업화 제품의 공급 확대다. 에스티팜의 올해 3분기 올리고 매출 가운데 상업화 제품 매출은 497억원으로 전년 동기 대비 45.6% 증가했다. 전체 올리고 매출에서 차지하는 비중도 72%에 달했다.
반면 임상용 제품 매출은 193억원으로 44.1% 감소했다. 상업화 매출 증가분을 임상용 매출 감소가 상쇄하면서 전체 올리고 매출은 690억원으로 0.6% 증가하는 데 그쳤다.
상업화 제품은 임상시험을 마치고 판매 허가를 받은 의약품에 들어가는 원료다. 해당 의약품의 판매가 지속되면 원료를 반복적으로 공급할 수 있어 임상용 제품보다 매출 안정성이 높다.
수주잔고도 증가하고 있다. 지난 28일 메리츠증권에 따르면 에스티팜의 9월 말 수주잔고는 약 3억2500만달러(4626억원)로 지난해 말보다 46% 증가했다. 이 중에 올리고 수주잔고는 2억7000만달러(3843억원)이며, 올리고 수주잔고 중 상업화 프로젝트 비중은 78%다.
신규 계약도 이어지고 있다. KB증권에 따르면 에스티팜은 지난 9월 약 913억원 규모의 공급계약에 이어 이달 27일 글로벌 바이오기업과 680만달러(97억원) 규모의 신규 계약을 체결했다.
사업 영역도 확대되고 있다. 에스티팜은 비만, 신경질환, 대사질환, 자가면역질환 등으로 치료제 원료 공급 범위를 넓히고 있다. 최근에는 항체와 올리고를 결합하는 항체-올리고 접합체(AOC) 프로젝트도 수주했다. 개인맞춤형 메신저 리보핵산(mRNA) 암백신 관련 프로젝트 확보도 새로운 성장 기회로 평가된다.
◆ 환율·임상 실패에 수익성 부담…목표주가 줄하향
에스티팜의 3분기 영업이익은 시장 전망치인 176억원을 10.8% 밑돌았다. 매출총이익률은 지난해 3분기 45.2%에서 올해 37.7%로 7.5%p 하락했다. 영업이익률도 18.0%에서 16.1%로 떨어졌다.
IBK투자증권은 2개 분기 연속 영업이익이 시장 기대치를 밑돈 점을 지적했다. 목표주가를 20만원에서 15만원으로 하향하며 4분기 올리고 매출 확대에 따른 수익성 개선 여부를 주목했다.
대신증권은 상대적으로 수익성이 낮은 제네릭 제품의 매출 비중 확대와 환율 하락을 주요 원인으로 지목했다. 임상용 올리고 매출 감소도 영향을 미쳤다. 3분기 임상용 제품 매출은 193억원으로 전년 동기 대비 44.1% 감소했다.
환율 하락은 순이익에도 영향을 미쳤다. 신한투자증권에 따르면 외환차손 약 90억원과 외화환산손실 약 50억원이 발생했다. 이에 3분기 당기순이익은 9억원으로 전년 동기 대비 94.8% 급감했다.
4분기 전망도 마냥 낙관적이지 않다. 증권사들이 예상한 4분기 영업이익은 210억~292억원이다. 미래에셋증권을 제외한 대부분의 증권사는 지난해 4분기 영업이익인 263억원보다 낮은 수준을 예상했다.
글로벌 RNA 치료제의 임상 실패도 위험요인이다. 노바티스(Novartis)는 지난 9월4일 심혈관질환 치료제 펠라카르센(Pelacarsen)의 임상 3상에서 주요 평가변수를 달성하지 못했다고 발표했다. 혈중 지단백(a) 수치를 낮추는 데는 성공했지만 심혈관 사건 발생 위험을 유의하게 줄이지 못했다.
KB증권은 에스티팜이 해당 프로젝트의 원료 공급 파트너일 것으로 추정하고 미래 매출의 불확실성을 실적 전망에 반영했다. 목표주가도 기존 20만원에서 15만원으로 25% 하향했다.
키움증권은 임상 실패가 RNA 치료제 시장 전반의 투자심리를 악화시켰다고 분석했다. 목표주가를 기존 19만원에서 13만원으로 31.6% 낮추며 8개 증권사 가운데 가장 큰 폭으로 조정했다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
