
 Home

중앙그룹 사태와 금리 상승세가 맞물리면서 회사채 시장의 투자심리가 위축되고 있다. 발행 규모가 줄어든 가운데 만기를 앞둔 기업들의 자금 조달 전략에도 관심이 쏠린다. 만기 도래 회사채 규모와 기업별 재무 여력을 살펴보고, 보유 현금을 통한 상환과 신규 발행을 통한 차환 중 어떤 선택에 나설지 짚어본다.
[딜사이트 장소영 기자] 두산(BBB+)이 공모채 시장에서 한발 물러나 있다. BBB급 회사채 수요가 얼어붙자 올해 돌아온 만기물량을 보유 현금으로 갚으며 신규 발행을 미루고 있다. 시장금리마저 오른 상황이라 두산이 발행 창구를 다시 여는 시점이 주목된다.
30일 투자은행(IB) 업계에 따르면 두산은 내년 1월22일 210억원 규모의 2년물 회사채 만기를 앞두고 있다. 오는 3월12일에는 140억원의 3년물 회사채 만기가 다가온다. 발행 금리는 각각 4.039%, 4.801% 수준이었다.
두산은 회사채 시장의 '빅 이슈어'로 수십년간 매년 회사채 시장을 찾아왔지만 지난해 1월을 마지막으로 회사채 시장에 발길을 끊었다. 지난해 1월21일 400억원 공모 회사채 발행을 위한 기관투자자 수요예측에서 모집액이 8배가 넘는 매수 주문을 확보하며 770억원 규모로 증액 발행했다.
BBB급 회사채를 둘러싼 투자심리가 위축된 영향으로 풀이된다. 올해 초 제이알글로벌리츠와 중앙그룹 계열사들의 채무불이행 사태가 발생하면서 BBB급에 대한 수요가 급감했다. 업계 관계자는 “BBB급 투심이 좋지 않으니 발행사도 시장에 좀처럼 나오지 못하고 있다”며 “투심이 회복되려면 시간이 더 걸릴 것 같다”고 말했다.
금리 부담도 커졌다. 지난 28일 기준 BBB+ 등급 민평금리는 2년물 7.276%, 3년물 7.864%를 기록했다. 두산이 마지막으로 회사채를 발행했던 지난해 1월 기준 BBB+ 등급의 민평금리는 2년물 5.872%, 3년물 6.515%였다. 각각 1.404%p, 1.349%p 높아진 수준이다.
실제 공모 회사채 수요예측을 진행한 기업들은 수요예측서 미매각이 잇따랐다. 같은 BBB급 중에서도 AJ네트웍스(BBB+)는 지난 2월 공모채 시장에서 일부 미매각을 겪은 후 사모채로 자금을 조달하고 있다. 이랜드월드(BBB0)도 지난 8월 발행한 공모 회사채 수요예측에서 미매각을 기록했다.
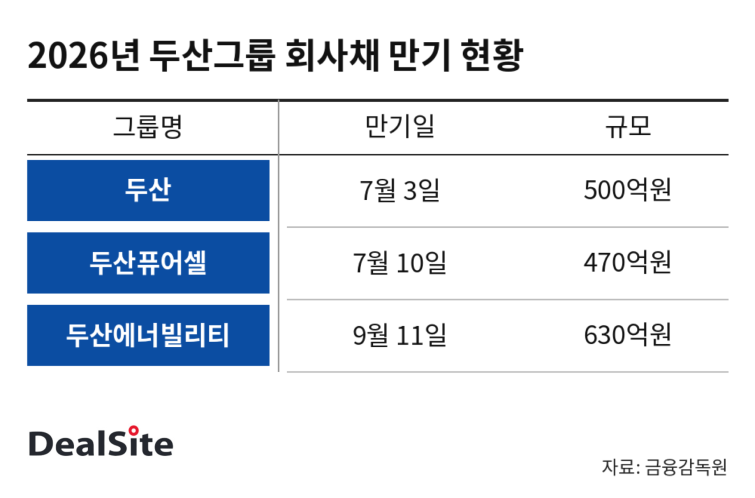
두산은 회사채 발행을 고심하고 있는 모양새다. 두산은 올해 7월 만기가 도래한 500억원 규모 회사채를 보유 현금으로 상환했다. 같은 달 10일 만기가 돌아온 두산그룹 계열사인 두산퓨얼셀의 470억원 규모 2년물 회사채도 별도 발행 없이 상환했다. 두산에너빌리티 역시 지난 9월 11일 만기가 도래한 630억원 규모 회사채를 상환해 차환 목적의 회사채 발행은 없었다.
다만, 두산의 회사채 시장 복귀 가능성 자체가 낮은 것은 아니라는 평가도 나온다. 신용도와 재무 여력을 고려하면 BBB급 발행사 가운데 상대적으로 우량한 조달 여건을 갖추고 있다는 분석이다. 업계 관계자는 “두산은 A급 수준의 여력을 인정받은 BBB급 기업”이라며 “두산이나 두산에너빌리티 정도는 회사채 시장에 나오기만 하면 수요예측 때 몇배수의 주문을 확보할 것”이라고 말했다.
두산은 올해 한국신용평가와 나이스신용평가의 정기평가에서 등급 전망이 상향 조정돼 BBB+(긍정적)을 부여받았다. 올해 6월 말 연결 기준 부채비율 161.3%, 총차입금/EBITDA 4.3배로 안정적인 재무안정성을 보유하고 있다. 올해 1분기 두산로보틱스 지분매각을 통해 대규모 현금 유입되면서 순차입금 규모가 전년 동기(6조2646억원)에서 약 13% 감소한 5조4571억원을 기록했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
