
 Home

[딜사이트 박준우 기자] 코스피 상장사 ‘케이아이이’(옛 경인전자)가 무상증자와 자사주 소각으로 주가 부양에 나선 가운데, 오너일가는 한발 앞서 승계의 발판을 마련했다. 김성은 대표가 보유 지분 전량을 자녀들이 주주로 참여한 가족법인에 넘기면서다. 실질적인 경영권은 그대로 유지한 채 가족법인을 통한 간접 지배구조를 구축한 것이다. 특히 자사주 소각으로 가족법인의 지분율까지 높아지면서 주주환원 확대가 오너일가의 지배력 강화로도 이어진 모습이다.
22일 금융감독원 전자공시시스템에 따르면 케이아이이는 최근 보통주 1주당 신주 1주를 배정하는 무상증자를 결정했다. 이에 따른 신주 발행 수는 131만4132주다. 신주 상장 예정일은 다음 달 12일로, 총발행주식수는 262만8264주로 늘어날 예정이다.
이번 무상증자는 주식 거래를 활성화해 주가 재평가를 유도하려는 조치로 풀이된다. 발행주식 수를 두 배로 늘리고 권리락에 따른 주당 가격 조정으로 투자자 접근성을 높일 수 있기 때문이다. 최대주주 측 보유분을 제외한 유통주식수가 약 51만주에 불과했던 만큼, 거래량 확대에 대한 기대도 크다. 무상증자 자체가 시가총액을 늘리는 것은 아니지만 유동성 개선을 통해 주가 상승의 계기를 마련하겠다는 취지다.
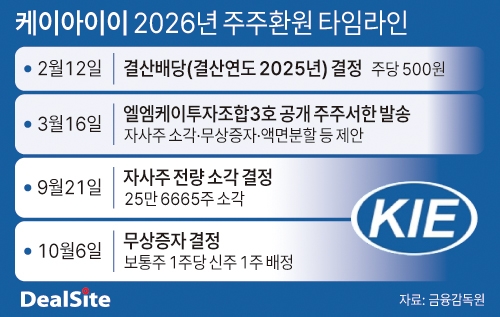
케이아이이는 무상증자에 앞서 자사주 25만6665주도 전량 소각했다. 그동안 현금배당에 집중했던 주주환원 정책을 자사주 소각과 무상증자 등 자본정책으로 확대한 것이다. 이러한 변화의 중심에는 주요 주주의 기업가치 제고 요구가 있다. 실제 최근 케이아이이가 단행한 자사주 소각과 무상증자는 모두 주요 주주가 앞서 제안했던 방안이다.
케이아이이의 주요 주주인 엘엠케이투자조합3호는 올해 3월 공개 주주서한을 통해 자사주 소각, 액면분할, 무상증자 등을 제안했다. 당시 조합 측은 금융자산과 순자산에 비해 기업가치가 낮게 평가됐다는 점, 저조한 거래량을 개선할 자본정책이 필요하다고 주장했다. 지난해 3분기 기준 현금성자산(단기금융자산 포함)이 456억원에 달한다는 점에서 현금 여력도 충분하다고 봤다.
케이아이이로서도 기업가치 제고가 필요한 시점이다. 올해 7월부터 코스피 상장유지 시가총액 기준이 300억원으로 높아졌고, 내년 7월에는 500억원으로 상향될 예정이다. 리모컨 등 전자부품 제조 사업을 영위하는 케이아이이는 올 상반기 13억원의 영업이익을 기록했지만 주가는 부진한 흐름을 이어왔다. 강화되는 상장유지 요건에 대응하기 위해서라도 실질적인 기업가치 개선이 필요한 상황이다.
이런 가운데 눈길을 끄는 것은 케이아이이가 본격적인 주주환원에 앞서 지배구조부터 재편했다는 점이다. 케이아이이의 당시 최대주주였던 김 대표는 지난 6월 보유 중이던 케이아이이 주식 78만5139주(49.98%) 전량을 케이일레븐파트너스에 양도했다.
김 대표와 케이일레븐파트너스가 체결한 구주양수도 계약상 주당가액은 2만6600원이다. 이는 계약 체결일(4월22일) 직전 종가인 2만3550원(무증 권리락 후 1만1775원) 대비 13% 높은 수준이었다. 전체 거래대금은 약 209억원에 달한다.
최대주주는 김 대표 개인에서 케이일레븐파트너스로 바뀌었지만 실질적인 지배력에는 변화가 없었다. 케이일레븐파트너스는 지난 8월 기준 김 대표가 지분 55%를 보유하고 있는 법인이다. 김 대표의 자녀인 김영주·정민·민준 씨도 해당 법인의 주요 주주로 이름을 올리고 있는 것으로 확인된다. 이들 자녀의 지분율에 대해서는 파악이 어렵다. 김 대표가 가족법인의 과반 지분을 통해 케이아이이에 대한 지배력을 유지하면서 자녀들이 간접적으로 상장사 지분을 보유하는 구조가 마련된 셈이다.
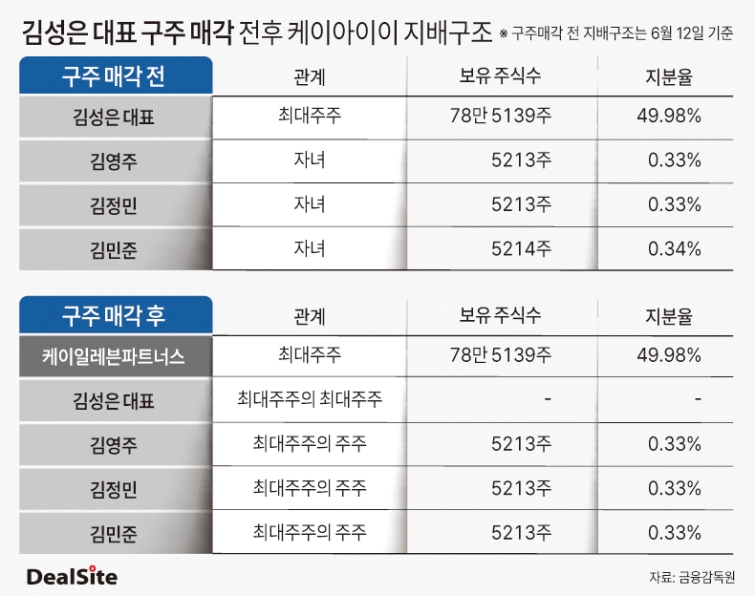
특이한 점은 지분 이전에 필요한 자금도 김 대표가 직접 제공했다는 사실이다. 지난해 말 케이일레븐파트너스의 자산총액은 약 7억원으로, 인수대금(209억원)을 감당하기 어려웠다. 이에 케이일레븐파트너스는 인수대금을 전량 김 대표로부터 차입하는 방식으로 마련했다. 김 대표는 케이아이이 주식을 가족법인에 넘기는 대신 해당 법인에 대한 거액의 채권을 보유하게 됐다. 가족법인은 자체 자금 부담 없이 상장사 최대주주 지위를 확보한 것이다.
이러한 지배구조 재편은 향후 오너일가의 승계에 활용될 수 있다는 점에서 의미가 크다. 김 대표가 케이일레븐파트너스의 지분을 과반 이상 보유하고 있지만, 향후 자녀들이 해당 법인의 지배권을 넘겨받으면 케이아이이에 대한 지배력도 이어받을 수 있기 때문이다. 상장사 지분을 직접 이전하지 않고 가족법인을 매개로 경영권을 승계할 수 있는 기반을 마련한 셈이다.
여기에 자사주 소각은 가족법인의 지배력을 한층 높이는 효과까지 가져왔다. 케이일레븐파트너스의 보유주식 수는 78만5139주로 변함이 없지만 자사주 소각으로 총발행주식수가 157만797주에서 131만4132주로 줄면서 지분율은 49.98%에서 약 59.75%로 상승했다. 별도의 주식 매입 없이 가족법인의 지분율이 약 10%포인트 높아진 것이다.
결과적으로 케이아이이의 주주환원 확대는 일반 주주의 투자 매력을 높이는 동시에 오너일가의 지배구조에도 긍정적인 효과를 가져왔다. 외부 주주의 요구에 따라 자사주 소각과 무상증자가 추진됐지만, 그에 앞서 최대주주 지분을 가족법인으로 옮겨놓은 덕분에 지배력 강화 효과도 가족법인에 집중됐다.
향후 관건은 가족법인의 지분 승계와 209억원에 달하는 차입금 처리다. 케이일레븐파트너스가 김 대표에게 빌린 자금을 상환하기 위해서는 별도의 재원을 확보해야 한다. 케이아이이에서 받는 배당금이 차입금 상환에 활용될 가능성도 있다. 자녀들에게 가족법인 지분을 이전하는 과정에서는 보유 상장주식의 가치가 비상장법인 지분 평가에 반영될 수 있어 주가 상승에 따른 세금 부담 역시 변수로 남아 있다.
이와 관련해 딜사이트는 주주환원에 앞서 지배구조를 재편한 배경과 구체적인 승계 계획, 가족법인의 차입금 상환 방안 등을 질의하기 위해 케이아이이 측에 여러 차례 연락을 시도했으나 답변을 받지 못했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
