
 Home

[딜사이트 장소영 기자] 하나금융지주가 올해 두 번째로 신종자본증권 발행을 위한 수요예측에 나선다. 자본 확충과 BIS자기자본비율 관리 목적으로 신종자본증권 시장을 활용하려는 움직임으로 풀이된다. 다만 지난 5월 발행 당시 일부 미매각이 발생한 만큼 이번 수요예측 결과에도 관심이 쏠린다.
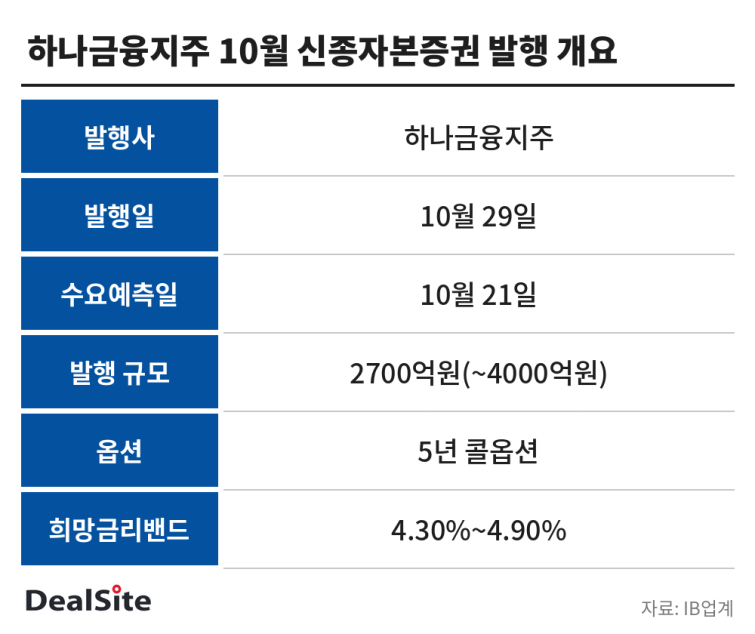
15일 투자은행(IB) 업계에 따르면 하나금융지주는 오는 21일 2700억원 규모의 신종자본증권 발행을 위한 수요예측에 나선다. 희망금리밴드는 4.30%~4.90%다. 해당 신종자본증권에는 5년 콜옵션이 붙어있고, 수요예측 결과에 따라 4000억원으로 증액 발행할 예정이다. 발행일은 오는 29일이다.
대표주관사는 한국투자증권과 한양증권이 맡는 것으로 파악됐다. 지난 5월 NH투자증권이 단독 대표주관을 맡았었지만 하나금융지주 측에서 제3의 주관사를 선정한 것으로 알려졌다.
발행 목적으로는 BIS기준 자기자본비율을 관리하기 위함이 꼽힌다. 신종자본증권은 채권과 주식의 성격을 동시에 가지고 있으며 통상 30년 만기 영구채 형태로 발행된다. 또한, 일반 채무보다 변제 순위가 낮아 회계상 자본으로 분류돼 부채비율 상승 없이 재무안정성을 높일 수 있다.
신종자본증권 최대 4000억원을 전액 자본으로 분류하면 BIS 비율은 소폭 상승한다. 하나금융지주의 자기자본비율은 연초 대비 감소한 상황이다. 회사의 BIS기준 자기자본비율은 올해 6월 말 연결 기준 15.33%으로 연초(15.61%) 대비 28bp(1bp=0.01%포인트) 감소했다. 자기자본이 45조에서 47조로 늘었음에도 위험가중자산이 289조에서 306조로 더 높은 비율로 증가한 탓이다.
하나금융지주는 이번 발행을 위한 신용등급인 AA-를 국내 신평사 3사로부터 받았다. 올해 2분기 말 기준 보통주자본비율(CET1)은 13.3%로 위험가중치를 세부적으로 설정한 표준방법을 강제하는 바젤III 권고 수준인 9.0%를 상회하고 있다.
업계에서는 이번 수요예측에서 일정 수준의 투자 수요를 확보할 수 있을 것으로 보고 있다. 금융지주사의 높은 금리가 투심을 자극할 수 있어서다. 15일 국고채 5년물 오후 기준 4.007%였던 것에 비해 최대 90bp가량 높은 수준이다. 최성종 NH투자증권 연구원은 “금융지주사의 신종자본증권 신용도는 AA-급이어서 안정성을 확보하면서도 4% 중후반대의 높은 금리를 얻을 수 있어 투자 수요가 존재한다”고 말했다.
실제 다른 금융지주사의 신종자본증권 발행에서도 수요가 확인됐다. JB금융지주는 지난 2일 진행된 1000억원 신종자본증권 발행을 위한 수요예측서 1030억원의 수요를 확보했다. 지난 8월 우리금융지주도 2700억원 규모의 신종자본증권 발행 수요예측서 모집액의 2배가 넘는 주문을 확보한 바 있다. 업계 관계자는 “한동안 신종자본증권 발행이 없었던 점도 신종자본증권에 대한 수요로 이어지고 있다”고 말했다.
다만, 지난번 신종자본증권 발행 당시 일부 미매각이 나서 이번 발행 결과에 시장의 이목이 쏠리는 모습이다. 지난 5월 하나금융지주는 3500억원 규모의 신종자본증권을 발행했다. 당시 2700억원으로 수요예측을 진행한 후 대표주관사와 협의 끝에 증액 발행했지만 240억원 미매각이라는 결과가 일어났다. 당시 해당 금액은 인수단이 떠안았다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
