
 Home

[딜사이트 이광호 기자] 코스닥 이전상장을 한 ‘진코스텍’의 성장 공식은 여전히 마스크팩에 집중돼 있다. 최근 2년 새 매출이 2.5배로 불어났지만 전체 매출에서 마스크팩이 차지하는 비중은 94%에 육박한다. 제품 다변화를 성장 전략으로 내세웠지만 신규 공장 증설도 하이드로겔 생산능력 확대에 초점이 맞춰졌다. 가파른 외형 성장세를 상장 이후에도 이어가려면 특정 제품에 편중된 사업구조를 개선하고 새로운 수익원을 확보해야 한다는 지적이 나온다.
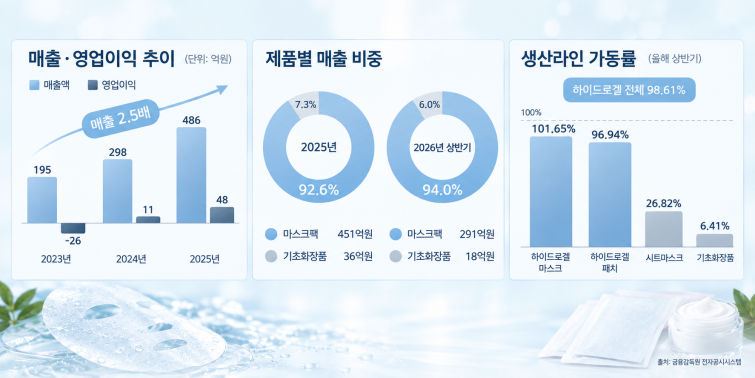
15일 금융감독원 전자공시시스템에 따르면 진코스텍 매출은 2023년 195억원에서 2024년 298억원, 2025년 486억원으로 꾸준히 증가했다. 올해 상반기 기준으로는 매출 310억원, 영업이익 35억원으로 전년 동기 대비 각각 33.5%, 33.9% 증가했다. 영업이익률은 11.2%를 기록했다.
문제는 외형 성장의 대부분이 마스크팩에 집중돼 있다는 점이다. 지난해 마스크팩 매출은 451억원으로 전체의 92.6%를 차지했다. 올해 상반기에도 291억원으로 약 94%에 달했다. 매출이 증가하는 과정에서 마스크팩 의존도가 오히려 1.3%포인트 높아진 셈이다. 반면 기초화장품 매출은 지난해 36억원, 올해 상반기 18억원에 불과했다. 주력 제품의 성장세는 뚜렷하지만 이를 뒷받침할 다른 제품군의 매출 기반은 여전히 미약한 상황이다.
진코스텍은 IPO 추진 당시 기존 하이드로겔 마스크팩 및 아이패치 ODM·OEM 사업을 기반으로 기초화장품과 선스크린, 클렌징 제품, 탈모 완화 기능성 샴푸 등 인접 제품군으로 라인업을 확대하겠다는 청사진을 제시했다. 마스크팩 중심의 사업 구조에서 벗어나 제품 포트폴리오를 다변화하고 성장 기반을 넓히겠다는 구상이었다.
그러나 실제 생산설비 활용도는 이 같은 제품 다변화 구상과 거리가 있다. 올해 상반기 하이드로겔 마스크 생산라인 가동률은 101.65%에 달한 반면 시트마스크와 기초화장품 가동률은 각각 26.82%, 6.41%에 그쳤다. 하이드로겔 생산라인은 산정 생산능력을 웃도는 수준으로 가동되는 반면 다른 제품군의 생산설비는 충분히 활용되지 못하고 있는 것이다.
신규 설비투자 역시 기존 주력 제품에 집중됐다. 진코스텍은 경기도 시흥시 시화공단에 80억원을 투입해 2000평 규모 제3공장을 구축하고 수용성 하이드로겔 생산라인 2개를 추가할 계획이다. 주요 설비 구축과 시운전을 거쳐 2027년 4월 양산에 들어간다는 목표다. 증설이 완료되면 생산능력은 40% 이상 확대되고, 현재 매출 기준 200억원 이상의 추가 생산 여력을 확보할 것으로 기대하고 있다.
하이드로겔 제품의 높은 가동률을 고려하면 생산능력 확대는 당장의 수요에 대응하기 위한 선택으로 풀이된다. 그러나 대규모 투자가 기존 주력 제품에 집중되면서 사업 포트폴리오 다변화는 후순위로 밀리는 모습이다. 증설 이후에도 마스크팩 중심의 매출구조가 이어질 가능성이 높은 만큼 기존 고객의 발주 확대와 신규 수주를 통해 추가 생산능력을 얼마나 매출과 이익으로 전환할 수 있을지가 중요하다.
외형 확대 과정에서 현금흐름 관리 부담도 커지고 있다. 올해 상반기 영업활동현금흐름은 약 5억원 순유출을 기록했다. 같은 기간 영업이익 35억원을 거뒀지만 회계상 이익이 영업현금 유입으로 이어지지는 못했다. 매출채권은 33억원에서 78억원으로, 재고자산은 44억원에서 71억원으로 증가했다. 매출채권과 재고자산이 각각 약 136%, 61% 늘어난 가운데 제3공장 증설까지 추진하면서 운전자금 관리의 중요성도 높아졌다.
해외시장 확대와 신규 제품군 진출은 마스크팩 중심 사업구조를 보완할 성장 전략으로 제시되고 있다. 올해 상반기 수출액은 82억원으로 전체 매출의 26.5%를 차지했다. 진코스텍은 북미·유럽·중동·동남아 등으로 고객을 확대하고 기능성 패치와 코스메슈티컬 제품 등으로 제품군을 넓힌다는 계획이다. 그러나 현재 매출구조와 생산설비 가동률을 고려하면 신규 제품군이 주력 사업을 보완할 수준의 수익 기반을 확보하기까지는 시간이 필요할 것으로 보인다.
사업구조의 편중은 상장 이후 기업가치 평가에서도 중요한 변수가 될 전망이다. 진코스텍은 이번 IPO를 통해 신주 85만2000주를 발행해 약 200억원을 조달한다. 최종 공모가는 희망밴드 상단인 2만3500원으로 확정됐다. 기관 수요예측 경쟁률은 1097.62대 1, 일반청약 경쟁률은 685.83대 1을 기록했다. 공모가 기준 예상 시가총액은 약 890억원이다.
공모 흥행과 별개로 밸류에이션 부담은 남아 있다. 비교기업 평균 PER 17.61배를 적용한 평가가격은 2만4780원으로 공모가 할인율은 5.16%에 그쳤다. 반면 ODM·OEM 업체 3개사만 비교기업으로 적용하면 평균 PER은 12.60배, 평가가격은 1만7721원으로 낮아진다. 확정 공모가가 해당 평가가격보다 약 32.6% 높은 수준인 셈이다. 비교기업 구성에 따라 평가가격이 크게 달라지는 만큼 마스크팩 중심의 ODM·OEM 사업구조가 공모가에 반영된 기업가치를 뒷받침할 수 있을지가 관건이다.
상장 초기 수급 부담도 만만치 않다. 상장 주식 378만6533주 가운데 즉시 유통 가능한 물량은 221만2851주로 58.44%에 달한다. 공모 신주 85만2000주보다 기존 주주의 유통가능 물량이 약 1.6배 많다. 공모가 기준 유통가능 물량의 평가금액은 약 520억원으로 전체 공모금액의 2.6배 수준이다. 최대주주 김임준 대표 지분은 29.58%, 최대주주 및 특수관계인 지분은 34.02%다.
코스닥 이전 상장에 성공한 진코스텍이 향후 입증해야 할 부분은 외형 성장 뿐 아니라 질적 성장이다. 하이드로겔 생산능력 확충을 통해 매출을 늘리는 동시에 기초화장품 등 다른 제품군에서도 실질적인 매출을 창출해야 한다. 증설에 따른 운전자금 부담을 관리하고 공모가에 반영된 성장 기대를 실적으로 증명하는 것도 과제다.
이에 대해 진코스텍 관계자는 “현재 캐파는 하이드로겔 제품군을 중심으로 구성돼 있다”며 “향후 캐파에 여유가 생기는 시점에 맞춰 기초화장품 생산라인 확대를 계획하고 있다”고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
