
 Home

[딜사이트 박준우 기자] BGF가 BGF에코머티리얼즈로부터 케이엔더블유 지분 전량을 사들이면서 BGF에코머티리얼즈가 보유한 케이엔더블유 3회차 전환사채(CB) 500억원의 전환권 행사가 사실상 막혔다. BGF에코머티리얼즈와 케이엔더블유의 관계가 기존 모회사·자회사에서 형제회사로 바뀌었기 때문이다. 공정거래법상 지주회사의 자회사가 동일 지주사의 다른 자회사 주식을 보유하는 것은 원칙적으로 제한된다.
문제는 풋옵션을 행사할 경우 케이엔더블유의 상환 부담이 커진다는 데 있다. 이에 시장 일각에서는 해당 CB를 제3자에게 매각하거나 지주사인 BGF가 인수해 전환권을 행사하는 방안이 거론된다.
14일 금융감독원 전자공시시스템에 따르면 BGF에코머티리얼즈는 지난 12일 보유 중인 케이엔더블유 주식 911만3891주(56.89%) 전량을 BGF에 양도했다. 주당 가격은 8970원으로 총매매대금은 약 818억원이다. 이번에 구주매각이 마무리되면서 케이엔더블유의 최대주주는 기존 BGF에코머티리얼즈에서 BGF로 변경됐다.
BGF가 800억원이 넘는 현금을 투입하면서까지 지배구조를 재편하고 나선 배경에는 지배구조 최하단에 위치한 에코스페셜티가 있다. 기존 지배구조에서는 BGF의 손자회사(현 자회사)인 케이엔더블유가 에코스페셜티 지분 100%를 유지해야 했다. 공정거래법 제18조 제4항 제4호에 따르면 손자회사가 국내 계열회사를 증손회사로 두려면 원칙적으로 지분 전량을 보유해야 한다.
BGF는 2018년 공정위로부터 지주회사 요건 확인 통지를 받은 일반지주회사로, 공정거래법의 적용을 받는다.
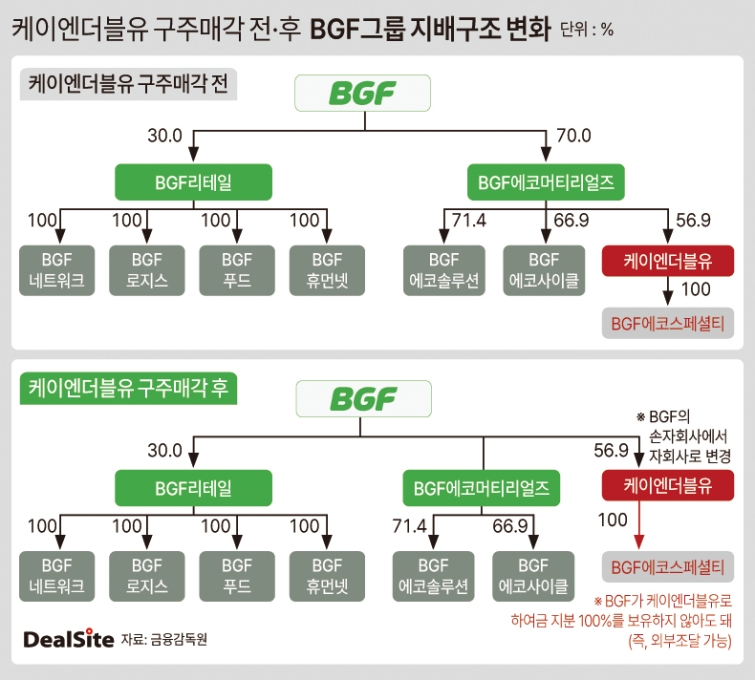
이처럼 지분 전량을 보유해야 하다 보니 에코스페셜티 입장에서 모회사인 케이엔더블유를 제외하고는 신주 발행 등을 통한 외부 조달이 어려운 상황이었다. 그러나 이번 구주매각으로 에코스페셜티의 그룹 내 위치가 한 단계 상승하면서 이 같은 요건에서 벗어나게 됐다. 기존에 BGF→BGF에코머티리얼즈→케이엔더블유→에코스페셜티로 이어지던 지배구조가 BGF→케이엔더블유→에코스페셜티로 단순화됐기 때문이다.
케이엔더블유는 BGF의 손자회사에서 자회사로, 에코스페셜티는 증손회사에서 손자회사로 한 단계씩 올라섰다. 향후 케이엔더블유는 에코스페셜티 지분을 100%가 아닌, 50% 이상을 보유하면 된다. 실제로 BGF그룹은 이번 지배구조 재편을 두고 에코스페셜티의 생산 안정화와 추가 시설 투자에 필요한 자금을 원활하게 조달하기 위함이라고 설명했다.
다만 풀어야 할 숙제가 남았다. BGF에코머티리얼즈가 보유한 케이엔더블유 3회차 CB 처리 방안이다. 케이엔더블유는 2024년 7월 모회사였던 BGF에코머티리얼즈를 대상으로 500억원 규모의 3회차 CB를 발행했다. 당시 케이엔더블유는 조달자금 전액을 에코스페셜티 신주를 취득하는 데 활용했다. BGF에코머티리얼즈의 자금이 케이엔더블유를 거쳐 에코스페셜티로 흘러들어간 셈이다. 이후 에코스페셜티는 무수불산 공장을 완공했다.
기존 지배구조상에서는 BGF에코머티리얼즈가 해당 CB에 대해 전환권과 풋옵션 행사가 모두 가능했다. 그러나 지배구조 재편 이후에는 원칙적으로 풋옵션 행사만 가능하다.
그렇다고 BGF에코머티리얼즈가 풋옵션을 행사하기도 다소 애매한 상황이다. 케이엔더블유의 현금 상환 부담이 커지기 때문이다. 올 상반기 말 별도기준 케이엔더블유의 현금성자산은 약 68억원에 그쳐 500억원 규모의 풋옵션에 대응하기가 어렵다. 사실상 상환대금 대부분을 외부조달을 통해 마련해야 할 것으로 보인다.
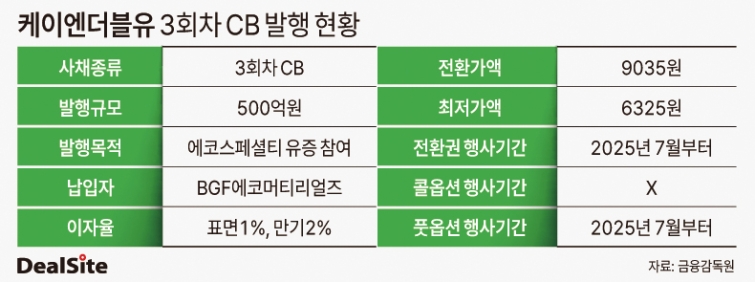
이에 시장에서는 BGF에코머티리얼즈가 CB를 제3자에 매각하는 방안을 고려할 것이라는 관측이 제기된다. 만약 제3자가 향후 케이엔더블유 CB에 대해 전환권을 행사하더라도 BGF는 여전히 케이엔더블유의 최대주주 지위를 유지할 수 있기 때문이다. 전환권 행사 시 보통주로 전환되는 물량은 638만5696주(리픽싱 후 전환가액 7830원 기준)다. 이 경우 CB 인수자는 케이엔더블유 지분 28.50%를 확보하고, BGF의 지분율은 약 57%에서 41%로 낮아진다.
지주사인 BGF가 해당 CB를 직접 사들이는 방안도 거론된다. 만약 BGF가 BGF에코머티리얼즈로부터 CB를 전액 인수한 뒤 전환권을 행사하면 케이엔더블유는 현금 상환 부담을 덜 수 있고, BGF는 케이엔더블유에 대한 지배력을 약 69%까지 높일 수 있다. BGF 입장에서는 에코스페셜티에 대한 간접지배력이 늘어나게 되는 셈이다.
CB 인수를 위한 현금도 충분한 상황이다. 올 상반기 별도기준 BGF의 현금보유고는 당기손익인식금융자산(716억원)을 포함해 약 1856억원이다. 당기손익인식금융자산 대부분은 기업어음으로 구성돼 있다. 최근 케이엔더블유 구주를 사들이는 데 818억원을 투입한 점을 감안하더라도 약 1038억원의 현금이 남는 셈이다. 같은 기준 자산 대비 자본 비율도 약 96.5%에 달할 정도로 재무건전성이 탄탄하다.
BGF그룹 측은 향후 케이엔더블유 3회차 CB 처리 방안에 대해 정해진 것이 없다는 입장이다. BGF에코머티리얼즈 관계자는 "지배구조 재편 이후 CB 처리 방안에 대해서는 그룹 차원에서나 당사 차원에서 아직 구체적으로 결정된 것이 없다"며 "향후 그룹 차원에서 CB 활용안이 정해지더라도 최종 결정은 CB를 보유한 당사가 내리게 될 것으로 예상된다"고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
