
 Home

[딜사이트 이소영 기자] 3분기 국내 상장지수펀드(ETF) 시장이 증시 급락에 뒷걸음질 친 가운데 우리·IBK·마이다스에셋자산운용 세 곳만 순자산을 늘리며 역주행했다. 증시와 채권시장이 동시에 흔들리자 갈 곳 잃은 대기자금이 파킹형 단기채 ETF로 몰린 것으로 분석된다. 단기채 수요를 제때 받아낸 중소형 3사가 하락장에서 몸집을 키웠다는 평가다.
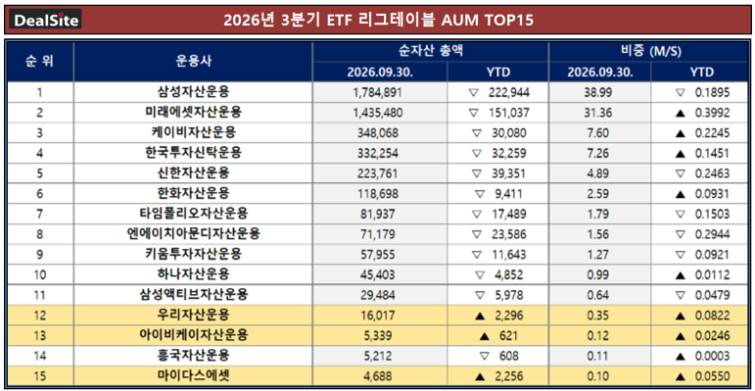
7일 딜사이트가 집계한 '2026년 3분기 ETF 리그테이블'에 따르면 올해 9월 말 기준 국내 ETF 시장 전체 AUM은 457조7256억원으로 집계됐다. 이는 상반기 말(512조4080억원) 대비 10.67% 감소한 수치다. 주식시장 조정을 기점 삼아 시장 전반의 변동성이 확대되면서 상당수 운용사의 순자산이 줄어들었다. 실제 3분기 코스피는 최저 5593에서 최고 9051까지 오르내리며 큰 변동성을 보였다.
하지만 이 같은 변동 장세에서도 우리자산운용과 IBK자산운용, 마이다스에셋자산운용 3사는 오히려 AUM을 늘리며 대조적인 행보를 보여 눈길을 끌고 있다. 우리자산운용은 6월 말 대비 2296억원 늘어난 1조6017억원의 AUM을 기록하며 ETF 리그테이블 순위 12위를 유지했다. IBK자산운용은 621억원 증가한 5339억원을 기록해 순위는 13위로 전 분기 대비 한 계단 상승했다. 마이다스에셋자산운용 역시 2256억원 늘어난 4688억원의 AUM을 보이며 15위로 세 계단 올라섰다.
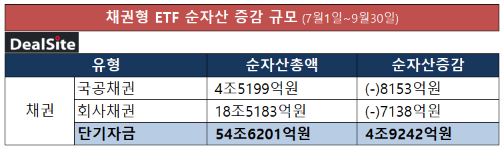
이들 3사의 공통된 성장 배경에는 단기채 액티브 ETF가 있다. 최근 주식시장 변동성 장세가 이어지며 투자 대기성 자금이 대거 파킹형 상품으로 모여들며 전체 AUM의 방어 및 신장으로 이어진 것이다. 실제 전체 단기채 ETF 시장의 AUM은 3분기 동안에만 4조9242억 원 증가해 총 54조6200억원 규모로 덩치를 키웠다.
우리자산운용의 경우 지난 2024년 11월 상장한 WON 전단채플러스액티브 ETF가 효자 노릇을 했다. 이 상품은 올해 3분기에만 2849억원의 순자금을 끌어모으며 9월 말 기준 AUM 5027억원을 기록했다. 상장 당시 120억원 수준이던 순자산이 약 49배 급증하며 우리운용 핵심 상품으로 자리매김했다.
IBK운용과 마이다스운용은 3분기에 출시한 신상품이 자금 유입을 견인했다. 전략적 적시성이 긍정적인 영향을 미쳤다는 평가다. IBK운용은 지난 7월 상장한 IBK 초단기채권액티브 ETF가 출시 두 달여 만에 1097억원을 모집하며 성장을 이끌었다. 마이다스에셋자산운용의 경우 9월 상장한 MIDAS 머니마켓액티브 ETF가 상장 한 달 만에 2593억원을 돌파하는 등 신상품 효과를 톡톡히 봤다.
단기채 비중이 높다고 모두 순자산이 늘어난 것은 아니다. 흥국자산운용은 채권형 순자산이 4288억원으로 전체의 82%에 달하지만 3분기 순자산이 10.4% 줄어든 것으로 나타났다. 대기자금이 몰리는 시점에 이를 받아줄 상품을 새로 내놓거나 키워냈는지가 성패를 가른 것으로 해석된다.
임성한 우리자산운용 채권2팀장은 "3분기 중 주식시장 조정과 함께 중장기 채권금리마저 상승하면서 일반 채권형 펀드에서도 손실이 발생하는 부담스러운 환경이 지속됐다"며 "이러한 상황에서 원금 손실 위험을 낮추면서도 장내 즉시 매매가 가능한 초단기형 ETF의 매력이 부각돼 리테일과 기관투자자 자금이 동시에 유입된 것으로 본다"고 분석했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
