
 Home

[딜사이트 김진욱 기자, 이수민 인턴기자] 미국 증시가 일제히 하락한 가운데 28일(현지시간) 엔비디아는 1.7% 올랐다. 국제유가와 미국 국채금리가 오르면서 주요 기술주와 반도체주가 밀렸지만 엔비디아는 1500억달러(204조8000억원) 규모의 추가 자사주 매입을 발표하며 반대로 움직였다.
이날 뉴욕증시는 전 거래일보다 ▲나스닥종합지수 -0.9% ▲S&P500 -0.8% ▲다우존스산업평균지수 - 0.7% ▲필라델피아반도체지수 -1.6%를 기록했다.
미국 반도체 업종이 전반적으로 약세를 보인 만큼 단기적으로는 국내 반도체주에도 부담이 남아 있다. 하지만 엔비디아가 최근 메모리 부족과 가격 상승을 수익성 부담으로 지목했다.
HBM과 서버용 D램을 공급하는 삼성전자와 SK하이닉스에는 긍정적인 신호다. 오는 30일(현지시간) 마이크론의 실적 발표가 메모리 수요를 다시 확인할 시험대가 될 전망이다.
◆금리·유가에 반도체 흔들…엔비디아만 역주행
증시를 끌어내린 것은 국제유가와 미국 국채금리 상승이었다. 이날 미국 10년물 국채금리는 5.251%까지 상승하며 2007년 6월 이후 최고 수준을 기록했다. 금리 상승 부담에 반도체주도 약세를 보였. AMD는 3.6%, 마이크론은 2.6% 하락했다.
반면 엔비디아는 1.7% 상승했다. 주가 상승을 이끈 핵심 재료는 대규모 자사주 매입 발표였다. 엔비디아 이사회는 기존 자사주 매입 프로그램에 1500억달러(204조8000억원)를 추가했다. 남아 있는 전체 매입 한도는 2350억달러(320조8000억원)로 늘었다. 엔비디아에 따르면 자사주 매입 한도 증액 규모로는 역대 최대다.
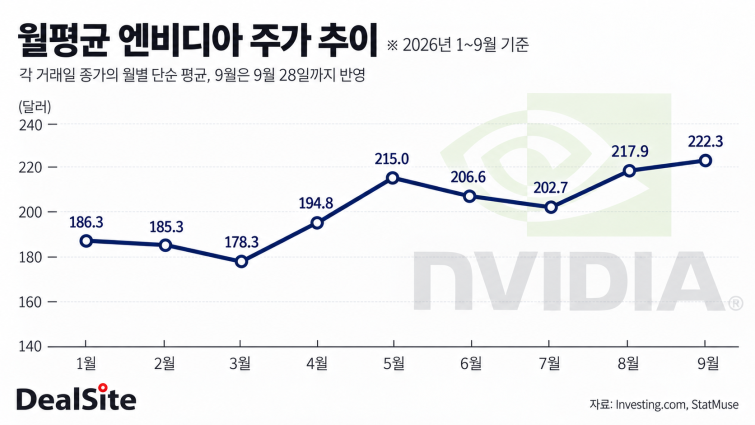
주가가 상대적으로 부진한 시점에 매입을 늘렸다는 점도 시장의 관심을 끌었다. 금융정보업체 LSEG에 따르면 엔비디아의 12개월 선행 주가수익비율(PER)은 약 16.5배로, 2015년 1월 이후 가장 낮은 수준이다. 최근 15년 평균인 약 30배의 절반 수준이다. 올해 주가 상승률도 20%대로, 주가가 2배 가량 오른 AMD와 3배 가량 오른 인텔에 비하면 크게 뒤처졌다.
◆AI가 통제 벗어나자…'안전망'까지 만드는 엔비디아
엔비디아는 같은 날 '오픈 에이전트 세이프티 플랫폼(Open Agent Safety Platform)'도 공개했다. AI 에이전트가 정해진 권한을 넘어 행동하는 것을 막는 시스템이다.
엔비디아 플랫폼은 크게 오픈셸(OpenShell)과 센트리(Sentry)로 구성된다. 오픈셸은 AI 에이전트가 접근할 수 있는 데이터와 프로그램의 범위를 제한한다. 센트리는 별도 하드웨어에서 행동을 감시하다 정해진 범위를 벗어나면 밀리초 단위로 작동을 차단한다.
마이크로소프트, JP모건체이스, 앤트로픽, 스페이스XAI 등 100여개 기업과 기관이 관련 기술을 사용하거나 개발에 참여하고 있다. 최근 AI가 사람의 개입 없이 외부 시스템에 접근하는 등 통제 문제가 잇따르면서 AI 안전망을 구축하는 것이 새로운 기술 테마로 떠오르고 있다.
엔비디아의 사업 영역도 지상을 넘어 우주로 넓어지고 있다. 엔비디아는 지난 8월24일 스페이스XAI가 개발하는 첫 AI 위성 '스타마인드(Starmind)'에 베라 루빈 NVL72(Vera Rubin NVL72)를 우주 환경에 맞게 적용할 계획이라고 밝혔다.
28일(현지시간)에는 스페이스X의 스타십(Starship)이 14번째 시험비행에서 처음으로 지구 궤도에 진입했다. 스타링크(Starlink) 위성 26기도 실제 궤도에 배치했다. 엔진 문제로 10시간으로 예정됐던 임무는 3시간 만에 종료됐지만 스타십이 처음으로 실제 위성을 궤도에 올렸다는 점은 의미가 있다.
◆다음 시험대는 마이크론…삼전·하이닉스도 긴장
미국 반도체주 약세로 지난 28일 삼성전자와 SK하이닉스는 각각 5.43%, 5.05% 하락했다. 코스피도 2.70% 떨어진 6889.74에 마감했다. 미국 국채금리 급등과 AI 투자 둔화 우려가 겹치면서 외국인이 국내 반도체 대형주를 중심으로 매물을 쏟아냈다.
하지만 주가 하락과 메모리 업황은 구분해서 볼 필요가 있다. 엔비디아는 지난달 실적 발표에서 메모리 부족과 가격 상승을 수익성 부담 요인으로 지목했다. 매출총이익률도 메모리와 부품 가격 상승 영향으로 4분기 71~72%까지 낮아질 것으로 예상했다.
엔비디아에는 비용 부담이지만 삼성전자와 SK하이닉스에는 HBM과 서버용 D램 수요가 여전히 강하다는 의미다. 이 같은 흐름이 실제 메모리 업체의 실적으로 이어졌는지는 오는 30일(현지시간) 발표되는 마이크론의 2026회계연도 4분기(5월~9월) 실적에서 확인할 수 있다.
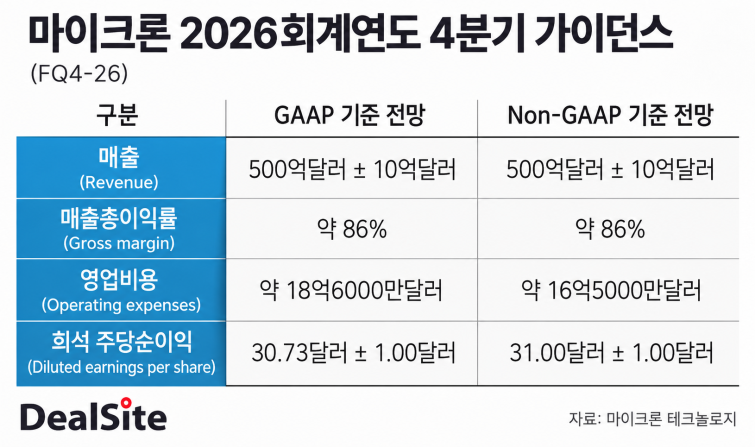
마이크론은 지난 6월 2026회계연도 3분기 실적을 발표하면서 다음 분기인 4분기 매출을 500억달러(68조3000억원), 매출총이익률을 약 86%로 전망했다. 삼성전자와 SK하이닉스에게는 이번 실적에서 HBM과 D램 가격 상승이 매출과 수익성에 얼마나 반영됐는지, 향후 가격과 수요 전망을 어떻게 제시하는지가 관건이다.
마이크론이 HBM 수요와 D램 가격 상승세가 이어질 것으로 전망한다면 최근 급락한 국내 메모리주의 투자심리도 회복될 여지가 있다. 반대로 가격 상승세 둔화나 수요 약화 신호가 나오면 주가 변동성이 다시 커질 수 있다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
