
 Home

[딜사이트 이수민 기자] 토스·네이버페이 등 일부 사업자에게만 열려 있던 예금 비교·추천 시장의 문이 넓어진다. 금융당국이 규제 특례로 운영하던 예금 중개를 금융소비자보호법상 정식 등록업으로 전환하면서, 앞으로는 등록요건을 갖춘 사업자가 별도의 규제 특례 없이 시장에 진입할 수 있게 된다.
28일 금융위원회(금융위)는 온라인 예금성 상품 판매대리·중개업을 정식 등록업으로 만드는 내용의 '금융소비자 보호에 관한 감독규정' 개정안을 예고했다. 의견수렴 기간은 오는 11월9일까지다.
기존 네이버페이·카카오페이·토스·신한은행 등 4개 사업자에게는 제도적 불확실성이 줄어드는 효과가 있지만, 동시에 신규 사업자 진입이 쉬워지면서 경쟁은 더 치열해질 수 있다. 이들 역시 정식 등록 절차를 밟아야 하며, 시행 후 6개월 동안만 기존 특례 방식으로 영업을 이어갈 수 있다.
◆ 특례로만 가능했던 예금 비교…정식 사업으로
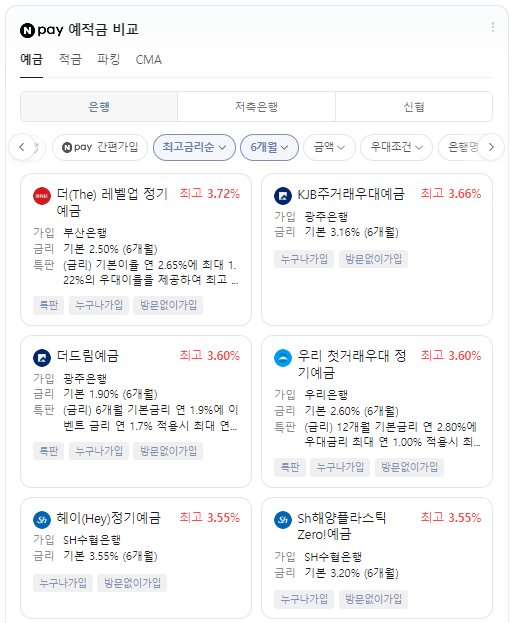
예금 비교·추천은 여러 은행과 저축은행의 예·적금 상품을 한곳에서 비교하고 가입까지 연결하는 서비스다. 지금까지는 누구나 할 수 있는 사업이 아니었다. 예금성 상품 판매대리·중개업에 대한 등록요건이 없었기 때문이다.
금융위는 2022년과 2023년 두 차례에 걸쳐 총 25개사를 예금 비교·추천 혁신금융서비스 사업자로 지정했다. 네이버파이낸셜과 비바리퍼블리카(토스)를 비롯해 카카오페이, 신한은행, 뱅크샐러드, 핀다 등이 포함됐다. 삼성·신한·KB국민·BC·현대·롯데·우리·하나카드 등 카드사 8곳도 이름을 올렸다.
하지만 실제 서비스는 크게 늘지 않았다. 금융위가 지난해 4월 발표한 자료에 따르면 2025년 4월 기준 서비스를 운영한 곳은 네이버페이와 카카오페이, 토스, 신한은행 등 4곳이었다.
실제 이용 규모도 크지 않았다. 금융위에 따르면 2023년 6월부터 2025년 2월까지 네이버페이·카카오페이·토스·신한은행 등 4개 플랫폼이 중개한 예·적금 가입은 총 6만5000건이었다. 21개월간 월평균 약 3100건 수준이다.
이번 개정이 시행되면 예금 비교·추천 사업에 들어오는 방식 자체가 바뀐다. 앞으로는 금융위가 정한 요건을 갖춰 정식 사업자로 등록하면 별도의 규제 특례 없이 예금 비교·추천 서비스를 운영할 수 있다. 개정안은 고시 후 3개월 뒤 시행된다.
◆ 시장 문 열되 예금 쏠림은 제한
이번 개정은 규제 특례에 머물던 예금 비교·추천 서비스를 정식 금융업으로 옮기기 위한 조치다. 금융위는 이번에 시장을 넓히면서 플랫폼에 몇 가지 제한을 뒀다.
한 플랫폼은 최소 3개 금융회사의 상품을 비교해야 한다. 수수료를 많이 주는 금융회사 상품을 앞세우는 것도 막는다. 또한 모든 서비스는 소비자에게 유리한 조건을 기준으로 상품을 보여줘야 한다. 이에 따른 비교·추천 알고리즘도 매년 한 차례 이상 검증받아야 한다.
한 플랫폼이 특정 금융회사의 예금을 지나치게 많이 끌어오는 것도 제한한다. 플랫폼별 중개한도는 금융회사 전년도 신규 예·적금액의 1%이다.
고객 유치를 위한 과도한 혜택 경쟁도 막는다. 예금 가입 한 건당 3만원을 넘는 경품이나 캐시백은 제공할 수 없다. 적기시정조치를 받은 금융회사 상품도 중개할 수 없다.
예금은 금리 차이에 따라 자금이 빠르게 움직이는 상품이다. 여러 은행 금리를 한 화면에서 비교하고 바로 가입할 수 있게 되면 특정 상품으로 돈이 몰리는 속도가 빨라진다. 금융위가 시장 진입은 넓히면서 중개한도를 함께 둔 이유이다. 시장 진입 확대와 함께 금융회사별 중개한도를 둔 배경으로 볼 수 있다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
