
 Home

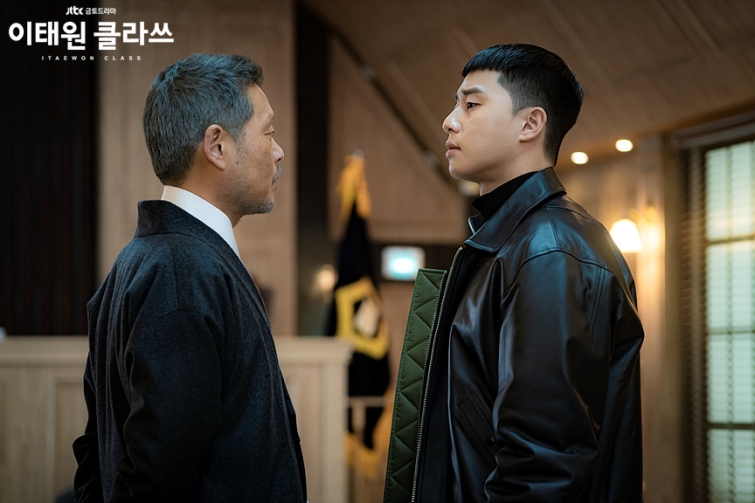
[딜사이트 이승연 인턴기자] JTBC 드라마 ‘이태원 클라쓰’에서 박새로이(박서준 분)는 장가 주가가 폭락했을 때 오히려 주식을 사들인다.
장가는 극중 외식사업으로 성장한 대기업이다. 장대희 회장(유재명 분)의 장남이자 후계자인 장근원(안보현 분)의 갑질 논란이 불거지면서 주가가 크게 떨어진다. 박새로이는 이때 아버지의 사망보험금 전액을 장가 주식에 투자한다.
8년 뒤 그의 장가 주식 보유액은 이날 추가로 투자한 6억원을 합쳐 약 19억원까지 불어난다. 장대희가 당시 왜 장가 주식을 샀는지 묻자 박새로이는 이렇게 답한다.
“브랜드 이미지는 실추됐을지 몰라도 장가의 가치, 본질이 달라진 건 아니었으니까요.”
그렇다면 현실에서도 오너 일가의 일탈로 인한 브랜드 이미지 훼손과 기업의 경쟁력을 분리해서 볼 수 있을까. 악재로 주가가 떨어졌다는 이유만으로 이를 매수 기회로 볼 수 있을까.
◆장가와 같은 외식업인데…미스터피자는 달랐다
현실의 외식 프랜차이즈에서는 오너리스크가 브랜드 이미지에만 머무르지 않은 사례도 있다. 미스터피자를 운영하던 MP그룹은 장가와 다른 길을 걸었다.
2016년 4월 정우현 당시 MP그룹 회장은 자신이 식사한 건물이 문을 닫았다는 이유로 경비원을 폭행한 혐의로 경찰 조사를 받았다. 폐쇄회로(CC)TV에도 관련 장면이 포착됐고 정 회장은 이후 공개적으로 사과했다.
정 전 회장의 경비원 폭행 논란이 불거진 이후 MP그룹 주가는 약 1년 2개월 동안 50% 넘게 하락했다. 당시 시장에서는 갑질 논란에 따른 브랜드 평판 악화와 매출 감소 등이 주가에 부담으로 작용했다는 분석이 나왔다.
가맹점에도 충격이 나타났다. 미스터피자가맹점주협의회 측은 경비원 폭행 사건이 알려진 뒤 일부 가맹점 매출이 전년보다 30~40% 급감했다고 밝혔다.
문제는 오너리스크가 한 차례의 개인적 일탈로 끝나지 않았다는 점이다. 이듬해에는 가맹점주를 상대로 한 이른바 ‘치즈 통행세’와 보복 출점 등 각종 갑질 의혹이 불거졌다. 논란이 이어지면서 소비자 불매운동도 나타났다.
정 전 회장은 결국 2017년 6월 회장직에서 물러났다. 같은 해 7월에는 업무방해와 공정거래법 위반, 횡령·배임 등의 혐의로 구속됐다. 이후 검찰은 정 전 회장을 구속기소했다.
MP그룹 개별 기준 매출은 2015년 1103억원에서 2016년 970억원, 2017년 815억원으로 줄었다. 같은 기간 영업손실은 2015년 73억원에서 2016년 89억원, 2017년 109억원으로 확대됐다.
오너리스크는 결국 증권시장에서도 단순한 평판 문제를 넘어섰다.
한국거래소는 2017년 7월 정 전 회장의 횡령·배임 혐의가 확인되면서 MP그룹의 주식 거래를 정지했다. 당시 검찰 공소장에 기재된 횡령·배임 혐의액은 98억7500만원으로 회사 자기자본의 31.63%에 해당했다.
MP그룹은 이후 상장적격성 실질심사를 거치며 상장폐지 위기까지 맞았다. 한국거래소는 회사에 개선기간을 부여했고 MP그룹은 경영 개선 작업을 이어가야 했다.
◆'땅콩회항'에 시총 2500억 증발…본업은 계속 날았다
그렇다고 오너리스크가 모든 기업의 본업을 흔드는 것은 아니다.
2014년 12월 대한항공에서 이른바 ‘땅콩회항’ 사건이 발생했다.
조현아 당시 대한항공 부사장은 미국 뉴욕 JFK공항에서 인천으로 출발하려던 항공기에서 견과류 제공 방식을 문제 삼았다. 항공기는 탑승구로 되돌아갔고 사무장은 비행기에서 내려야 했다. 조 전 부사장은 당시 한진그룹 오너 3세이자 대한항공 경영진이었다.
사건은 곧바로 자본시장에도 영향을 미쳤다. 검찰 수사가 본격화된 2014년 12월12일부터 18일까지 대한항공 주가는 4.80% 하락했다. 지주사인 한진칼도 6.43% 떨어졌다. 두 회사에서 사라진 시가총액은 모두 2458억원이었다.
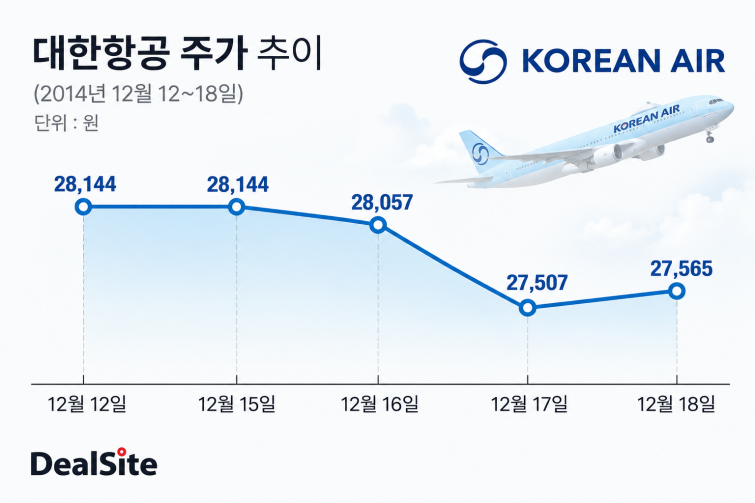
더 눈에 띄는 것은 당시 시장 환경이다. 대한항공 주가는 국제유가 하락에 따른 비용 절감 기대감으로 같은 달 초부터 11일까지 19.05% 상승한 상태였다. 유가라는 호재가 이어졌지만 오너리스크가 불거진 뒤 상승 흐름에 제동이 걸렸다.
오너리스크는 주가와 기업 이미지에 충격을 줬지만 이후 여객수요와 매출은 증가세를 이어갔다.
대한항공의 여객 탑승률은 땅콩 회항 논란이 일어난 2014년 79.16%에서 2015년 80.07%, 2016년 80.97%, 2017년 81.88%, 2018년 82.79%로 높아졌다. 매출도 2014년 11조9097억원에서 2018년 13조202억원으로 증가했다.
드라마 속 박새로이의 표현을 빌리면 적어도 ‘브랜드 이미지 훼손’이 곧바로 본업 지표 악화로 이어지지는 않은 셈이다.
다만 MP그룹과 대한항공을 단순 비교하기는 어렵다. 항공업은 대규모 자본과 운항 허가, 공항 슬롯, 노선망 등이 필요한 진입장벽이 높은 산업이고 일부 노선에서는 소비자의 선택지도 제한적이다. 반면 외식 프랜차이즈는 유사한 메뉴와 가격대의 대체 브랜드가 많아 소비자가 비교적 쉽게 다른 업체로 옮겨갈 수 있다.
같은 오너리스크라도 사업 구조와 고객의 선택 방식에 따라 본업으로 전이되는 정도가 달라질 수 있다는 의미다.
◆ 개인의 일탈, 기업과 정말 분리할 수 있을까
오너나 경영진의 개인적 행동이 회사와 무관한 문제로 끝나지 않을 수 있다는 점은 학술연구에서도 확인된다.
2018년 국제학술지 ‘Journal of Financial Economics(금융경제학 저널)’에 실린 ‘The consequences of managerial indiscretions(경영진의 부적절한 행위가 초래하는 결과)’는 경영진의 개인적 일탈이 기업가치와 영업성과에 미치는 영향을 분석했다.
연구에 따르면 경영진의 일탈이 공개된 기업은 사건 직후 평균 1.6%의 주주가치가 감소했다. 최고경영자(CEO)가 당사자인 경우 감소 폭은 4.1%로 더 컸다.
주가에만 영향이 그친 것도 아니었다. 연구 대상 기업에서는 이후 영업이익률과 총자산이익률(ROA)이 낮아졌다. 새로운 주요 고객이나 합작 파트너를 확보할 가능성도 감소했다. 연구진은 개인적 일탈이 경영진의 신뢰도에 대한 정보로 받아들여지면서 기업과 거래 상대방의 관계에도 영향을 줄 수 있다고 분석했다.
국내 상장기업을 분석한 해외 학술연구에서도 부정행위 이후 주가 충격이 확인됐다.
2022년 국제학술지 ‘International Review of Financial Analysis(국제금융분석리뷰)’에 실린 ‘Corporate misconduct, media coverage, and stock returns(기업 부정행위, 언론 보도와 주식수익률)’는 2008년부터 2020년까지 국내 상장기업에서 확인된 356건의 부정행위 사건을 분석했다. 전체 표본에서 사건 전후 3일간 누적초과수익률은 평균 -1.77%, 전후 11일 기준으로는 -2.79%를 기록했다.
언론 보도를 통해 사건에 대한 사회적 관심이 커질수록 투자자들의 부정적인 반응도 강해졌다. 반면 기존 CSR·ESG 평판이 좋은 기업에서는 주가에 미치는 부정적인 영향이 상대적으로 작았다.
두 연구는 경영진의 일탈이 단순한 평판 문제를 넘어 주가와 영업성과, 거래관계에 영향을 줄 수 있다는 점을 보여준다.
결국 악재 이후 주가 낙폭만으로 매수 기회를 판단하기는 어렵다. 오너리스크가 이미지 훼손에 그쳤는지, 실제 영업성과와 고객·거래관계까지 번졌는지를 함께 따져볼 필요가 있다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
