
 Home

[딜사이트 이광호 기자] 코스피 상장사 ‘마니커’의 상장폐지 방어를 위해 50억원 넘는 자금을 투입했던 최대주주 이지홀딩스가 추가 지분 매입을 멈췄다. 주가가 매입 기준가격을 크게 웃돌면서 당초 계획했던 물량의 3분의 1가량만 사들인 채 매입을 종료했다. 최대주주 지분율을 40%대로 끌어올리며 당장의 주가 방어에는 성공했지만, 마니커에는 666억원의 단기차입금과 영업적자가 남았다. 주가보다 재무구조 정상화가 더 시급한 과제로 떠오른 셈이다.
28일 금융감독원 전자공시시스템에 따르면 이지홀딩스는 7월27일 제출했던 보통주 630만주 장내 매수 계획 가운데 210만8825주만 취득하고 잔여 419만1175주 매입을 취소했다. 계획 물량의 33.5%를 취득한 뒤 나머지 66.5%에 대한 매입을 접은 것이다.
철회 사유는 자본시장법 시행령상 '시장상황 변동'이다. 거래계획보고서상 기준 단가인 973원에서 주가가 130%를 초과해 변동하면서 잔여 물량에 대한 매입 계획을 철회할 수 있게 됐다.
이지홀딩스가 실제 주식을 사들인 지난달 말부터 이달 중순까지 취득가격은 1464~1545원 수준까지 올라갔다. 기준 단가의 130%인 약 1265원을 크게 웃도는 수준이다. 주가 상승으로 애초 거래계획을 그대로 이행할 경우 투입해야 할 자금도 당초 예상보다 커진 상태였다.
상장폐지 기준 강화 일정이 조정된 점도 부담을 덜어주는 요인으로 작용했다. 금융당국이 상장폐지 요건 강화를 단계적으로 추진하면서 당초 예정됐던 추가 기준 상향 시점 일부가 뒤로 밀렸다. 이에 따라 주가를 끌어올리기 위해 최대주주가 추가 지분을 사들여야 할 유인도 이전보다 낮아졌다.
이지홀딩스는 올해 마니커의 주가 하락과 상장폐지 위험에 대응하기 위해 직접 구원투수로 나섰다. 올해 들어 약 51억원을 투입해 마니커 지분율을 연초 30.00%에서 40.63%까지 10.63%포인트 끌어올렸다.
최대주주의 매입이 이어지는 동안 마니커 주가는 한때 1500원대까지 회복했다. 그러나 매입 종료를 전후해 다시 하락세로 돌아섰다. 이지홀딩스가 마지막으로 주식을 취득한 15일 이후 주가는 빠르게 밀려 23일 장중 1100원대에서 거래됐다. 최대주주의 지분 매입을 통한 주가 방어가 일단락된 만큼 향후 기업가치를 지탱할 실적 개선의 중요성은 더욱 커졌다.
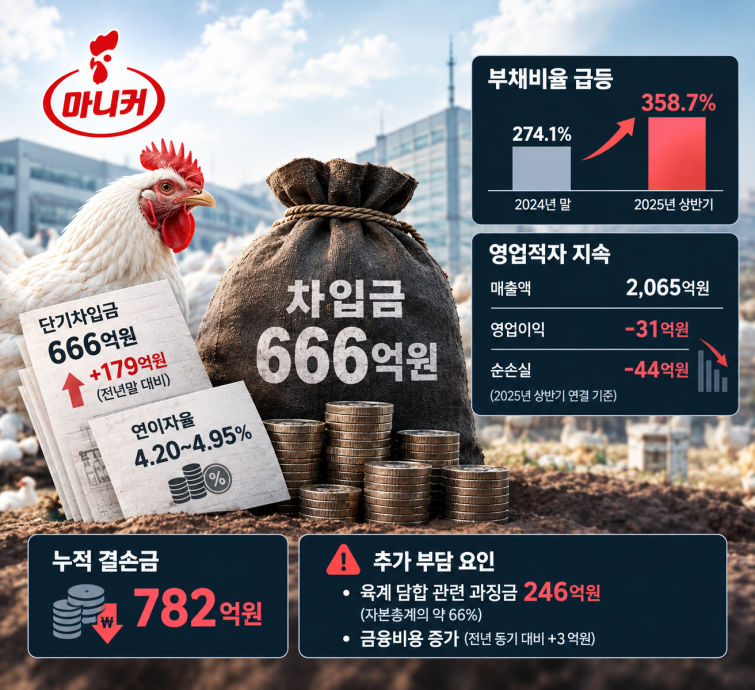
문제는 마니커의 재무구조가 오히려 악화되고 있다는 점이다. 올해 상반기 연결 기준 부채비율은 358.7%로 지난해 말 274.1%보다 84.6%포인트 상승했다. 단기차입금은 666억원으로 지난해 말 487억원보다 179억원(36.8%) 증가했다.
특히 지난해 말에는 없었던 하나은행 차입금 180억원이 새로 발생했다. 일부 기존 차입금을 줄였지만 신규 차입이 이를 웃돌면서 전체 단기차입금이 179억원 순증했다. 단기차입금에 적용되는 연이자율은 4.20~4.95% 수준이다.
늘어난 차입금의 만기가 짧다는 점도 부담이다. 상반기 말 단기차입금 666억원은 전액 1년 이내 만기가 도래한다. 계약상 현금흐름을 기준으로 보면 311억원이 1~3개월, 369억원이 3개월~1년 구간에 집중돼 있다. 계약상 현금흐름에는 차입원금뿐 아니라 이자 등이 포함돼 있어 단기차입금 장부금액과 차이가 난다.
지난해 말 1~3개월 구간의 계약상 현금흐름이 7억5000만원에 불과했던 것과 비교하면 단기간에 갚거나 차환해야 할 자금 부담이 크게 늘어난 셈이다. 차입 규모가 증가한 상황에서 만기까지 단기에 몰리면서 자체 현금창출력 확보가 중요해졌다.
이를 뒷받침해야 할 본업은 아직 적자다. 마니커는 상반기 연결 기준 매출 2065억원을 기록했지만 영업손실 31억원, 순손실 44억원을 냈다. 영업손실은 전년 동기 13억원에서 31억원으로 확대됐다. 차입금 증가와 맞물려 금융비용도 15억원으로 전년 동기보다 약 3억원 늘었다. 누적 결손금은 782억원에 달한다.
다만 분기별로는 1분기에 집중됐던 영업손실이 2분기 들어 크게 줄어든 것으로 나타났다. 하반기에도 수익성 회복세를 이어가 영업현금 창출로 연결할 수 있느냐가 666억원 규모의 단기차입금 부담을 낮출 핵심 변수가 될 전망이다.
246억원에 달하는 과징금 소송도 재무구조의 변수다. 마니커는 육계 신선육 가격·출고량 등을 담합한 혐의로 공정거래위원회로부터 245억6000만원의 과징금을 부과받았다. 상반기 말 자본총계의 약 66%에 달하는 규모다. 마니커는 처분에 불복해 서울고등법원에서 과징금 취소소송을 진행하고 있다.
결국 시장의 시선은 마니커가 차입 부담을 자체적으로 감당할 수 있을지, 여의치 않을 경우 이지홀딩스가 다시 지원에 나설지로 향한다. 이지홀딩스는 상반기 영업활동을 통해 796억원의 현금을 창출했다. 그러나 투자활동과 재무활동에서 각각 549억원, 599억원의 현금이 빠져나가면서 현금및현금성자산은 지난해 말 392억원에서 361억원으로 감소했다.
같은 기간 이지홀딩스의 단기차입금은 9428억원으로 지난해 말보다 1071억원 늘었고 배당금으로도 1065억원을 지급했다. 마니커 지분 매입에 이미 51억원을 투입한 가운데 자체 차입 부담까지 커진 만큼 추가 지원 여부가 향후 마니커 재무구조 정상화의 또 다른 변수가 될 전망이다.
이와 관련해 딜사이트는 666억원 규모의 단기차입금 상환·차환 계획과 최대주주 추가 지원 가능성 등을 확인하기 위해 마니커 측과 통화를 시도했으나 담당자 부재로 구체적인 답변을 듣지 못했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
