
 Home

[딜사이트 이승연 인턴기자] 한국거래소가 오는 11월 장기간 주가순자산비율(PBR)이 업종 하위권에 머문 상장기업을 처음으로 공개한다.
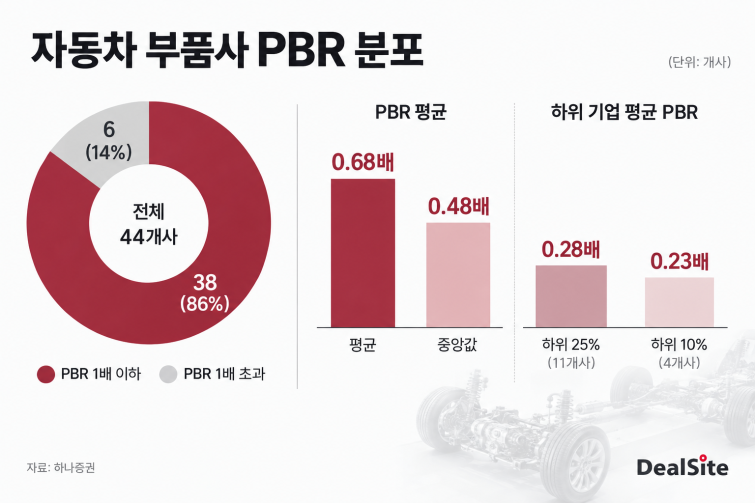
자동차 부품업은 분석 대상 기업의 86%가 PBR 1배 이하에 머물 만큼 구조적으로 저평가돼 있다. 새로운 제도 시행을 앞두고 밸류업 대응 압력이 커질 대표적 업종으로 꼽힌다. 명단 공개를 앞두고 일부 부품사를 중심으로 배당 확대와 자사주 매입·소각 등 밸류업 움직임이 빨라질 수 있다는 분석이 나온다.
◆ 11월 첫 저PBR 명단…車부품사 대응 촉각
지난 11일 한국거래소는 '저PBR기업 선정 등에 관한 지침'을 시행했다. 이에 따라 거래소는 매년 5월과 11월 첫 매매거래일에 저PBR기업을 공표한다. PBR 기준일은 공표일 7영업일 전이다. 올해 첫 공표일은 11월2일이며 PBR 기준일은 10월22일이다.
저PBR기업은 단순히 PBR이 1배를 밑돈다고 선정되는 것은 아니다. 거래소는 글로벌산업분류표준(GICS)에 따라 같은 업종의 기업끼리 PBR을 비교한다. 유가증권시장 상장사는 최근 6개 PBR 기준일 모두 업종 내 하위 25%, 코스닥시장 상장사는 하위 10%에 포함되면 저PBR기업으로 선정된다. 최근 6개 기준일 가운데 5차례 하위 기준에 해당하고, 그 직전 기준일에도 하위권에 포함됐던 기업도 선정 대상이다.
다만 PBR 기준일까지 기업가치 제고 계획을 공시하면 명단에서 제외될 수 있다. 이 같은 제외는 공시 이후 연속 두 차례 공표까지 적용된다. 반면 장기간 저PBR 상태가 지속된 기업은 예외다. 최근 12개 PBR 기준일 모두 기준을 충족하거나 12차례 중 11차례 기준에 해당하고 그 이전 기준일에도 하위권에 포함된 기업은 계획을 공시해도 명단에서 빠질 수 없다.
자동차 부품업은 새 제도의 영향을 크게 받을 업종으로 지목된다. 송선재 하나증권 연구원이 지난 21일 발표한 '저PBR 명단 발표를 앞둔 자동차 부품업종' 보고서에 따르면 분석 대상 자동차 부품사 44개의 평균 PBR은 0.68배였다. 중앙값은 0.48배로 나타났다. PBR 1배 이하 기업은 38개로 전체의 86%를 차지했다. 하나증권이 분석한 44개 부품사 가운데 PBR 하위 25%인 11개사의 평균은 0.28배, 하위 10%인 4개사의 평균은 0.23배였다.
송 연구원은 "자동차 부품 업종은 업종 자체가 구조적 저PBR이라 이번 지침의 영향을 가장 직접적으로 받을 업종"이라고 분석했다. 특히 일시적으로 저평가된 기업은 밸류업 계획을 통해 명단 노출을 피할 유인이 커질 것으로 봤다. 반면 장기간 저PBR 상태가 이어져 공시를 해도 제외 혜택을 받을 수 없는 기업은 대응 유인이 상대적으로 낮을 수 있다는 설명이다.
◆ 주주환원·신사업 두 갈래…재무여력 관건
밸류업 계획에는 배당성향 확대와 자사주 매입·소각 등 주주환원책이 우선 담길 가능성이 있다. 주가는 기업이 직접 통제하기 어렵지만 자사주 소각 등으로 자본을 줄이면 PBR을 높이는 효과를 낼 수 있기 때문이다.
신사업을 통한 밸류에이션 재평가도 또 다른 선택지로 꼽힌다. 송 연구원은 로봇과 전동화 등 성장사업 확대를 통해 시장에서 적용받는 기업가치 배수를 높이는 전략이 병행될 수 있다고 전망했다.
실제 자동차 부품사의 저PBR은 수익성만으로 설명하기 어렵다는 분석이다. 송 연구원에 따르면 PBR 0.5배 미만인 24개사와 0.5배 이상인 20개사의 자기자본이익률(ROE) 중앙값은 모두 8.7%였다. 반면 주가수익비율(PER) 중앙값은 각각 4.1배와 6.8배로 차이를 보였다.
개별 기업에서도 비슷한 현상이 나타났다. SJG세종의 PBR은 0.29배지만 ROE는 15.8%였다. 서연이화는 PBR 0.23배에 ROE 9.8%, 성우하이텍은 각각 0.27배와 9.7%였다. 세 회사 모두 ROE가 자동차 부품업 평균인 7.9%를 웃돌았다.
송 연구원은 이들 기업에 대해 "제품 및 고객사 구성에서 낮은 성장성 평가를 받는 것"이라고 분석했다. 단순히 자본을 줄이는 것뿐 아니라 시장이 적용하는 밸류에이션 자체를 높일 성장동력이 필요하다는 의미다.
보고서에서는 전동화 부품을 확대하는 한국단자와 해외 증설을 진행 중인 코리아에프티를 관련 사례로 제시했다. 친환경차 모터와 반도체 장비 사업 성장이 예상되는 SNT모티브, 미국 에너지저장장치(ESS) 배터리 모듈·팩 사업을 시작하는 세방전지, 친환경차 부품 비중을 늘리는 화신도 성장동력을 갖춘 저PBR 종목으로 언급됐다.
다만 주주환원과 신사업 투자를 동시에 확대하기는 쉽지 않다는 지적도 나온다. 신사업을 위한 유상증자나 전환사채(CB) 발행은 자본총계를 늘려 오히려 PBR을 낮출 수 있다. 또한 투자 성과와 주가 상승이 뒤따르지 않으면 PBR 개선에도 부담으로 작용할 수 있다.
송 연구원은 "현금창출력과 재무구조가 받쳐주는 기업만이 두 방향을 동시에 밀어붙일 수 있다"고 설명했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
