
 Home

[딜사이트 구예림 기자] 한국자산관리공사(캠코)가 조성한 ‘부동산 프로젝트파이낸싱(PF) 정상화 지원펀드’가 수도권 사업장 중심으로 집행되면서 지방 PF의 자금난을 해소하는 데는 한계가 있다는 지적이 나온다. 부실 사업장을 살리기 위한 정책펀드지만 돈을 굴리는 민간 운용사는 수익성과 회수 가능성을 외면할 수 없다는 이유에서다. 그 결과 지원이 더 절실한 지방일수록 오히려 투자 문턱을 넘기 어려운 정책금융의 역설이 나타나는 모습이다.
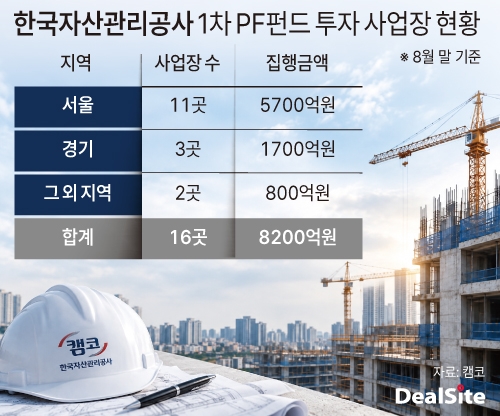
18일 금융권에 따르면 캠코가 2023년 조성한 '1차 PF 정상화 지원펀드'는 현재까지 전국 16개 PF 사업장에 총 8193억원 규모의 투자를 집행했다. 전체 1조953억원 규모의 약 75% 수준이다.
눈길을 끄는 부분은 지역별 사업장 분포다. 전체 16곳 가운데 서울이 11곳, 경기가 3곳으로 수도권이 14곳(87.5%)을 차지했다. 수도권 밖에서 투자가 이뤄진 곳은 단 2곳에 그쳤다.
투입된 자금 규모를 살펴보면 쏠림 현상은 더욱 뚜렷하다. 서울 사업장에는 5700억원, 경기 사업장에는 1700억원이 들어가며 전체 투자금의 약 90%에 달하는 7400억원이 집중됐다. 사업장 수와 투자금 규모 모두 수도권 비중이 높은 것이다.
캠코펀드는 부동산 PF 시장의 연착륙을 지원하기 위해 만들어졌다. 캠코가 자금을 출자하고 민간 자산운용사가 펀드를 운용하면서 부실 또는 부실 우려 PF채권을 인수한 뒤 사업 재구조화와 신규 자금 투입 등을 거쳐 정상화를 추진하는 방식이다.
문제는 캠코펀드가 지역별로 자금을 배분하는 전형적인 정책성 자금과는 성격이 다르다는 점이다. 캠코펀드에 참여한 민간 운용사는 사업을 정상화한 뒤 투자금을 회수해야 한다. 결국 채권 매입가격뿐 아니라 추가 자금조달 가능성, 분양수요, 공사비와 시공사 확보 여건까지 따져 사업성이 살아 있는 곳을 고를 수밖에 없는 실정이다.
여기서 정책 목적과 투자 논리가 엇갈린다. 사업성이 크게 훼손된 곳일수록 공적 지원의 필요성은 커지지만 민간 운용사 입장에서는 정상화 이후 자금을 회수하기 어려워 투자 대상에서 오히려 멀어질 수 있다. 지원이 절실한 사업장과 실제 자금이 들어갈 수 있는 사업장이 반드시 일치하지 않는 것이다.
수도권과 지방 모두 '부실 PF'라는 진단은 같지만 정상화 이후 분양수요와 후속 자금조달 여건에서는 차이가 날 수 있다. 상대적으로 수요가 뒷받침되는 수도권 사업장이 투자 문턱을 넘기 쉬운 이유다.
금융위원회가 지난 17일 캠코펀드의 대표적인 정상화 성공 사례로 발표한 사업장 역시 서울 마포구 도화동에 위치해 있다. 해당 사업장은 2020년 부지를 매입하고 2022년 인허가까지 마쳤지만 이후 부동산 경기 악화로 본PF 전환에 실패하며 멈춰 섰던 곳이다.
캠코펀드는 2024년 5월 이 사업장에 캠코 자금 275억원을 포함해 총 605억원을 투입했다. 자금을 수혈 받은 사업은 빠르게 궤도에 올랐다. 올해 2월 첫 삽을 떴고 4월에는 178가구 분양을 완판시키며 약 3000억원 규모의 PF 사업장을 성공적으로 정상화했다.
마포 사업장은 운용사가 사업 정상화 이후 분양과 후속 자금조달 가능성이 높은 사업장에 투자하는 구조를 보여준 사례이기도 하다. 동시에 펀드 운용사가 어떤 사업장을 최우선으로 선호하는지 뚜렷하게 보여준다. 주택 수요가 높은 지역에서 상품성을 개선하고 신규 시공사까지 확보할 수 있는 사업장은 자금 투입 이후 분양과 본PF 조달을 통해 투자금을 회수할 경로를 만들기 상대적으로 수월하기 때문이다.
반면 지방 PF는 출발점부터 다르다. 운용사들이 부실채권을 헐값에 인수해도 주택 수요가 뒷받침되지 않거나 공사비를 감당할 시공사를 구하지 못하면 사업 재개 자체가 쉽지 않다. 이 경우 운용사가 정상화 과정에서 추가 손실을 부담할 가능성이 커져 투자 판단이 어려워지게 된다. 지방 PF가 어려울수록 공적 지원의 필요성은 커지지만 민간 자본에는 오히려 투자 매력이 떨어지는 상충관계가 생기는 셈이다.
이 같은 딜레마는 내년 3조원 규모로 새롭 조성되는 ‘2차 PF 정상화 지원펀드’에서도 핵심 변수로 남을 예정이다. 정부는 펀드 규모를 대폭 늘리는 동시에 민간 자본 참여도 적극적으로 유도할 방침이다. 하지만 민간 자금의 역할이 커질수록 운용사는 투자 수익성과 회수 안전성을 한층 더 까다롭게 검증할 수밖에 없다.
결국 1차 펀드에서 드러난 수도권 중심의 투자 흐름이 2차 펀드에서도 이어질 가능성이 높다는 평가가 나온다. 펀드 규모가 커지더라도 지방 PF까지 투자 대상을 넓히는 것은 별개의 문제다. 지방 사업장의 근본적인 사업성이 달라지지 않는다면 1차 펀드에서 확인된 지방 사업장에 대한 투자 공백을 해소하기 어렵다.
캠코 관계자 역시 "1차 PF 펀드는 캠코가 모펀드 역할을 하고 민간과 공동으로 투자하는 방식이어서 수익성이 우수한 사업장 중심으로 집행될 수밖에 없다"며 "전체적인 관점에서 볼 때 투자금이 수도권으로 쏠리는 것은 어쩔 수 없는 구조적 측면이 있다"고 설명했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
