
 Home


[딜사이트 범찬희 기자] 현대위아가 공작기계 사업부 매각에 나서면서 과거 유사 사례를 남긴 DN솔루션즈(전 두산인프라코어 공작기계 사업부)가 오버랩 되고 있다. 두 공작기계 사업부 모두 모체(母體)에서 떨어져 나간다는 공통점을 갖고 있어서다. 하지만 이번 현대위아의 매각 추진은 DN솔루션즈와는 근본적 배경이 다르다는 분석이 나와 이목을 끈다.
19일 자동차업계에 따르면 현대위아는 최근 공작기계 사업부 매각주관사로 삼정KPMG를 선정했다. 매도자인 현대위아는 공작기계 사업부 몸값으로 4000억원을 희망하고 있는 것으로 알려진다.
올해 초부터 수면위로 떠올랐던 매각설이 기정사실화 된 셈이다. 시장에서는 현대위아가 열관리시스템(TMS)과 로봇주차 등 미래 먹거리로 점찍은 비즈니스에 주력하고자 회사의 모태가 되는 공작기계 사업부를 정리하기로 가닥을 잡았다는 관측이 제기됐다. 공작기계는 수직·수평 머시닝센터 등 '기계를 만드는 기계'를 일컫는다. 현대위아 공작기계 사업부에는 전체 임직원인 3000여명의 7%(200여명) 가량이 속해있다.
이를 두고 일각에서는 현대위아가 과거 유사한 방식을 택한 두산인프라코어(현 HD현대인프라코어)와 연관 지어 해석하고 있다. 두산인프라코어가 사업 재편을 위해 공작기계 사업부를 떼어 내 매각한 것처럼 현대위아도 동일한 카브아웃(carve-out‧사업부 분할매각)딜 전략을 꺼내들었다는 점에서다.
지난 2016년 두산인프라코어는 공작기계 사업부를 사모펀드(PE)인 MBK파트너스에 1조1000억원에 매각했다. 이는 유동성 위기에서 벗어나고자 범그룹 차원에서 이뤄진 구조조정의 일환이다.
이후 MBK파트너스는 해당 사업부에 두산공작기계라는 간판을 붙여 독립법인으로 탈바꿈 시켰다. 이로부터 5년 뒤 MBK파트너스가 엑시트(투자금 회사)에 나서면서 두산공작기계는 또 한 번 새 주인을 맞게 된다. MBK파트너스가 매각가 2조4000억에 두산공작기계 지분 100%를 DN오토모티브에 이관했다. 오늘날 국내 공작기계 시장 점유율 1위(약 50%)를 차지하고 있는 DN솔루션즈가 탄생하게 된 배경이다.
언뜻 보기에 현대위아의 공작기계 사업부는 모체에서 분리된다는 점에서 DN솔루션즈와 닮아 있다. 하지만 현대위아의 공작기계 사업부 매각 추진은 본질적으로 DN솔루션즈와는 다르다는 평가가 나온다. 두산인프라코어의 DN솔루션즈 매각이 두산그룹의 생존을 위한 불가피한 선택이었던 반면, 현대위아의 경우 회사의 경쟁력을 한 단계 끌어올리기 위해 꺼내든 하나의 카드에 불과하기 때문이다.
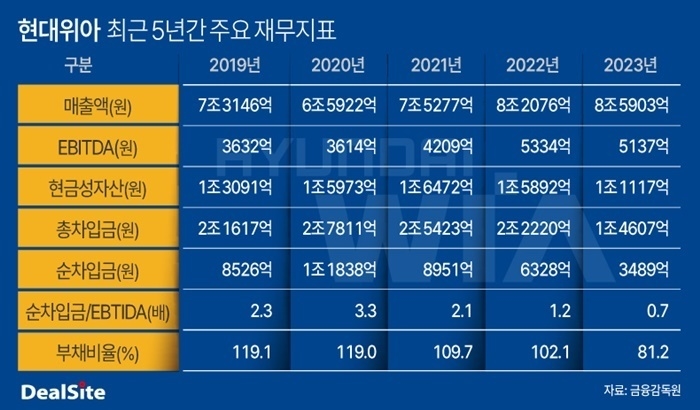
현대위아가 유동성 위기와 거리가 멀다는 것은 차입금 상환 능력을 보여주는 순차입금/EBTIDA(에비타)를 통해 엿볼 수 있다. 지난 2020년 3.3배이던 현대위아의 순차입금/EBTIDA는 3년 연속 감소해 지난해 0.7배로 매우 양호한 수준이다.
현금성자산이 줄어드는 만큼 차입금 관리에 만전을 기한 결과다. 1조6000억원에 달했던 현대위아의 현금성자산은 지난해 1조1117억원으로 축소됐다. 이에 맞춰 총차입금을 ▲2020년 2조7811억원 ▲2021년 2조5423억원 ▲2022년 2조2220억원 ▲2023년 1조14607억원으로 줄여 나갔다. 이로 인해 같은 기간 순차입금(총차입금-현금성자산)은 1조1838억원에서 3489억원으로 대폭 감소했다. 더불어 81.2%에 불과한 부채비율도 현대위아의 탄탄한 재무체력을 뒷받침한다.
현대위아 관계자는 "공작기계 사업부 매각은 체질개선을 통해 수익성을 제고하기 위한 방안 중 하나로 검토 중"이라며 "급할 게 없는 만큼 여유를 가지고 추진해 나갈 것"이라고 말했다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
