
 Home

대림산업이 매출은 줄었지만 수익성은 개선된 3분기 성적표를 받았다. 특히 그동안 골치였던 플랜트사업 원가율이 70%대로 크게 낮아지는 소기의 성과를 거뒀다. 증권가에서는 대림산업의 발목을 잡았던 악성 프로젝트가 대부분 종료된 만큼, 향후 신규수주가 가장 중요한 키워드가 될 것으로 예상했다.
◆2020년까지 매년 1.5만 가구 공급
대림산업은 3분기 누적기준 매출액 8조 2568억원, 영업이익 6787억원을 기록했다. 전년동기 대비 매출액은 8.7% 줄었지만 영업이익은 49.4% 증가한 금액이다. 3분기만 놓고 볼 경우 매출액은 2조 4638억원, 영업이익 2054억원이다. 전년 동기 대비 매출액은 28.1% 줄었지만 영업이익은 4.1% 증가했다.
매출액 감소는 대부분 건설부문에서 발생했다. 3분기 건설부문 매출액은 1조 7417억원으로 지난해(2조 7782억원)와 비교해 1조원 이상 줄었다. 건설부문의 주택(-6056억원), 토목(-679억원), 플랜트(-3620억원) 사업에서 모두 매출이 감소했다. 같은 기간 유화사업의 매출액이 309억원 증가한 것과는 대조적이다.
시장에서는 대림산업의 매출액 감소가 실적 부진을 의미하지는 않는다고 진단한다. 증권사 애널리스트는 “지난해 대림산업이 공급한 주택 물량이 3만 가구에 달했다”며 “올해 연간 목표는 1만 5000~1만 6000가구로 전년 대비 절반 수준에 불과하지만 지난해 공급물량이 워낙 많았다고 봐야 한다”고 말했다. 올해 매출액 감소는 기저효과 성격이 강하다는 것이다.
그는 “현재 수주잔고를 감안하면 2020년까지는 매년 1만 5000가구 안팎의 주택을 공급할 수 있을 것으로 예상된다”며 “주택사업의 수주잔고는 대부분 재건축과 재개발에 몰려 있다”고 설명했다.
◆영업이익률 8%대로 상승
대림산업의 사이즈(size)가 평년 수준으로 회귀하긴 했지만 수익성은 크게 개선된 것으로 나타났다. 3분기 영업이익률은 8.2%로 지난해(5%)보다 3%포인트 이상 높아졌다. 누적 기준으로도 8.3%를 기록, 전년동기(5.8%) 대비 2.5%포인트 상승했다.
수익성 개선의 일등공신은 플랜트 사업이다. 79.5%라는 깜짝 놀랄만한 매출원가율이 나왔다. 지난해 3분기(92.8%)보다 13.3%포인트가 낮아진 것이다. 매출원가율은 총 매출액 중 매출원가가 차지하는 비중으로 수치가 낮을수록 수익성이 높다는 것을 의미한다.
대림산업의 플랜트사업 매출원가율이 급격히 낮아진 것은 필리핀 발전소 사업과 연관이 있다. 대림산업은 2014년 10월 필리핀 SBP(San Buenaventura Power)와 Quezon 지역에 500MW 규모의 석탄화력발전소를 건설하는 공사 계약을 체결했다. 공사 금액은 5077억원이다. 준공일은 2019년 6월이다. 올해 6월말 기준 공정률은 75.2%다.
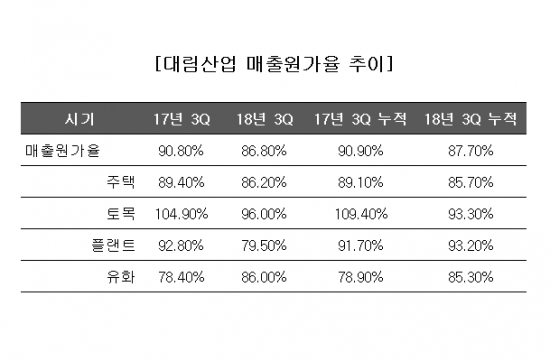
건설업계 관계자는 “대림산업이 공사에 필요한 자재를 예상보다 저렴하게 조달하면서 공사비를 대폭 줄일 수 있었다”며 “3분기 플랜트 매출액이 줄어들면서 비용 절감 효과가 더욱 도드라졌다”고 말했다.
다만 이번 비용 절감이 일회성 요인인 만큼, 향후 70%대 매출원가율을 유지하기는 쉽지 않을 것이란 전망이다. 증권사 애널리스트는 “플랜트사업의 매출원가율은 90%대가 정상적”이라며 “4분기부터 다시 정상적인 수치로 되돌아갈 것”이라고 말했다.
그는 “다만 중동 지역을 중심으로 한 악성 해외 프로젝트가 대부분 종료돼 어닝 쇼크 수준의 실적 악화는 발생하지 않을 것”이라며 “향후 실적은 신규수주를 얼마나 늘리느냐에 달려 있다”고 덧붙였다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
