
 Home

서진시스템, 성장동력은 원가 경쟁력
서진시스템이 금속 가공 및 설계 기술과 원가 경쟁력을 바탕으로 올해 실적 성장에 도전한다.
한국투자증권 이동윤 연구원은 22일 “기존 핵심 사업군인 통신장비, 모바일, 반도체 부품 사업 매출액이 증가하는 가운데 ESS 및 자동차 부품 매출액도 빠르게 늘어날 전망”이라며 “아직 매출 기여도는 낮지만 전방산업이 LED조명, 가전제품, 중공업 분야로 계속해서 확대되고 있는 점도 긍정적”이라고 전했다.
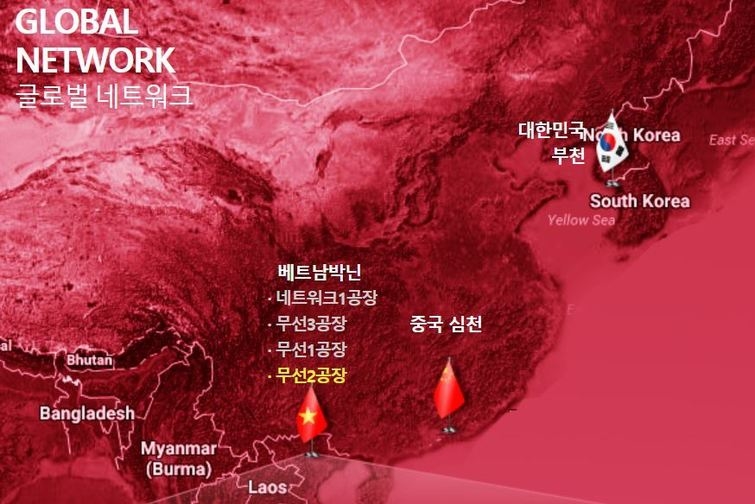
특히 강력한 원가 경쟁력을 무기로 실적 성장에 성공할 전망이다. 서진시스템은 지난 2011년 일찌감치 베트남에 진출했다. 하노이에 서진시스템 비나, 서진 비나, 텍슨비나 등 3개 법인의 5개 사업장이 있으며, 3600톤 다이캐스팅 장비에서부터 1000톤 이하 장비까지 대규모 생산 설비를 구축하고 있다.
이 연구원은 “최종 제품 생산을 위한 개발·설계부터 금형, 다이캐스팅, 도금, 도장 등 모든 공정을 수직 계열화했다”며 “이를 통해 핵심 역량인 원가 경쟁력을 확보하고 있고, 여기에 오랜 업력을 기반으로 수율이 안정적이고 베트남 인건비가 낮아 원가 경쟁력이 한층 더 강력해진 상황”이라고 설명했다.
이에 이 연구원은 서진시스템의 올해 매출액과 영업이익을 각각 3308억원과 364억원으로 예상했다. 매출액은 우호적인 전방산업 환경 아래 전년대비 39.8% 증가, 영업이익은 가동률 상승에 따른 원가 개선 등으로 전년 대비 2배 이상 늘어날 것으로
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
관련기사
more
크레센도, 서진시스템에 900억 투자
