
 Home

[딜사이트 이태민 기자] SM엔터테인먼트가 글로벌 활동 확대와 수익원 다변화에도 핵심 음악사업의 부진을 피하지 못했다. 음반·음원 매출이 반토막 나고 공연 매출까지 34% 감소하면서 기획상품(MD)·라이선싱 사업의 성장세가 무색해졌다. 판매관리비를 줄였지만 영업이익은 26% 감소했고, 영업외손익 악화까지 겹치면서 연결 당기순이익은 적자로 돌아섰다.
특히 MD·라이선싱 매출이 음반·음원 매출을 웃돌았다는 점은 역설적이다. 아티스트 지식재산권(IP)을 활용한 수익사업이 성장했지만 정작 신보 발매와 공연 일정에 따른 실적 변동성을 줄이지 못한 것이다. 글로벌 확장과 사업 다변화가 안정적인 수익 창출로 이어지고 있는지 의문이 제기되는 대목이다.
음반·공연 매출 676억 증발…MD 성장에도 역부족
4일 SM엔터의 3분기 실적발표 자료에 따르면 회사는 올해 3분기 연결기준 매출 2911억원, 영업이익 355억원을 기록했다. 전년 동기 대비 각각 9.5%, 26.4% 감소한 수치다. 같은 기간 당기순이익은 447억원 흑자에서 11억원 순손실로 적자전환했다.
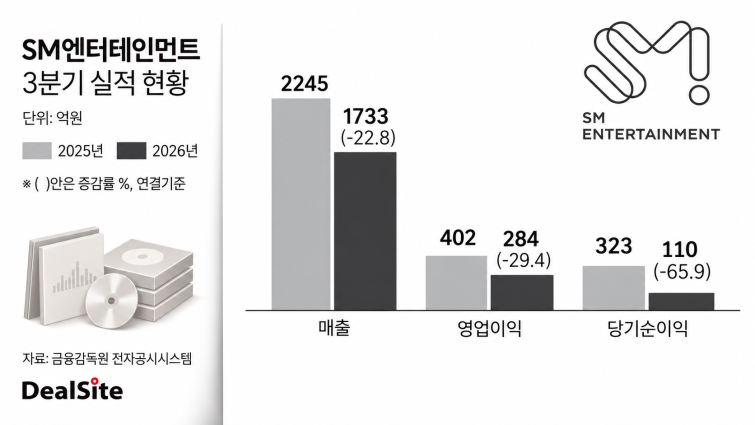
실적 부진의 진원지는 핵심 음악사업이었다. 별도기준 매출은 1734억원으로 전년 동기 대비 22.8% 줄었다. 특히 음반·음원 매출은 967억원에서 471억원으로 51.3% 급감했다. 같은 기간 신보 판매량은 550만장에서 167만장으로 약 70% 감소했다.
콘서트 매출도 525억원에서 345억원으로 34.2% 줄었다. SM엔터 관계자는 "주요 아티스트들이 글로벌 활동 지역을 확대하고 현지 맞춤형 공연을 진행하는 과정에서 국내 신보 활동이 감소했다"고 설명했다.
글로벌 활동 확대라는 회사의 설명과 달리 3분기 실적에서는 음반·공연 매출이 동반 후퇴한 셈이다. 해외 시장 공략이 강화됐지만 적어도 이번 분기에는 핵심 음악사업의 매출 성장으로 연결되지 못했다.
반면 출연 매출은 241억원에서 292억원으로 21.3% 증가했다. MD·라이선싱 매출 역시 503억원에서 621억원으로 23.5% 늘었다. 아티스트의 광고·행사 활동 확대와 공연 MD 판매, IP 협업 등이 성장을 이끌었다.
그러나 수익원 다변화의 성과는 핵심 사업의 부진 앞에서 빛이 바랬다. 음반·음원과 콘서트 매출은 전년 동기 대비 총 676억원 감소한 반면, 출연과 MD·라이선싱 매출 증가액은 169억원에 그쳤다. 핵심 사업의 매출 감소분 가운데 약 25%만 상쇄한 것이다.
특히 MD·라이선싱 매출은 621억원으로 음반·음원 매출 471억원을 넘어섰다. 아티스트 IP를 활용한 부가사업의 외형이 커졌지만, 음반 발매와 공연 일정에 따른 실적 변동성을 흡수하기에는 아직 역부족이라는 점을 보여준다.
수익성 지표에서도 성장 전략의 한계가 드러났다. 연결 매출총이익은 지난해 3분기 1190억원에서 올해 931억원으로 21.7% 감소했다. 매출총이익률도 37.0%에서 32.0%로 5.0%포인트 하락했다. 매출이 줄어드는 가운데 원가 부담이 상대적으로 커지면서 외형 축소보다 이익 감소가 더 가파르게 나타났다.
비용을 줄여도 수익성 악화를 막지 못했다. 같은 기간 판매관리비는 708억원에서 576억원으로 18.5% 감소했지만, 매출총이익 감소액 259억원을 방어하기에는 부족했다. 이에 따라 영업이익은 127억원 줄었고, 영업이익률도 15.0%에서 12.2%로 2.8%포인트 하락했다.
본사 역시 비용 절감만으로는 실적 하락을 막지 못했다. 별도기준 영업이익은 402억원에서 284억원으로 29.2% 감소했고, 영업이익률은 17.9%에서 16.4%로 떨어졌다. 판매관리비를 38.9% 줄였지만 매출총이익이 33.7% 감소하면서 비용 효율화 효과가 희석됐다.
영업외손익 410억 악화…종속법인도 수익성 '경고등'
본업의 수익성 악화보다 순이익에 더 큰 충격을 준 것은 영업외손익이었다. 지난해 3분기 약 87억원의 이익을 기록했던 연결 영업외손익은 올해 약 323억원의 손실로 돌아섰다. 1년 새 악화된 규모만 약 410억원으로, 같은 기간 영업이익 감소액 127억원의 세 배를 웃돈다.
이에 따라 연결 법인세비용차감전순이익은 지난해 3분기 569억원에서 올해 32억원으로 94.3% 급감했다. 영업이익 355억원의 대부분이 영업외손실로 상쇄되면서 연결 당기순이익은 11억원 적자로 돌아섰다.
지배기업 소유주지분 순이익은 68억원으로 흑자를 유지했지만, 전년 동기 398억원과 비교하면 82.8% 감소했다. 연결 전체의 손익은 적자로 돌아섰고, SM엔터 주주에게 귀속되는 이익도 급감한 것이다.
세부적으로 금융비용은 올해 2분기 96억원에서 3분기 177억원으로 증가했다. 기타비용도 전년 동기 11억원에서 134억원으로 크게 늘었다. 반면 금융수익은 지난해 같은 기간 46억원에서 2억원으로 줄었다.
회사는 원화 강세에 따른 외화 관련 손실을 순이익 적자전환의 주요 원인으로 제시했다. 영업활동에서 확보한 이익이 환율 변동 등 영업외 요인에 상당 부분 잠식된 셈이다. 다만 공개된 실적발표 자료에는 외화 관련 손실의 구체적인 규모와 금융비용·기타비용의 세부 발생 내역이 제시되지 않았다.
종속법인 실적도 전반적으로 부진했다. SM C&C는 매출이 전년 동기 대비 8.8% 증가했지만 음악 관련 콘텐츠 제작비 증가로 영업손실이 2억원에서 17억원으로 확대됐다. SM엔터테인먼트 재팬의 영업이익은 26억원에서 3억원으로 89.4% 감소했다. 회사는 일본법인의 수익성 악화 배경으로 아티스트 팬미팅과 소규모 공연 비중 확대를 꼽았다.
SM라이프디자인그룹의 영업이익도 앨범 인쇄 매출 감소와 자회사 실적 부진으로 23억원에서 3억원으로 줄었다. 반면 드림메이커와 키이스트는 각각 공연 제작 확대와 드라마 매출 증가에 힘입어 흑자전환했다.
디어유 역시 영업이익 증가가 순이익 개선으로 이어지지 못했다. 구독자 증가와 서버 운영 효율화에 힘입어 영업이익은 전년 동기 대비 5.6% 증가한 92억원을 기록했다. 그러나 당기순이익은 96억원 흑자에서 74억원 순손실로 전환했다. 아티스트 관련 최소보장금(MG) 선급비용의 손상과 보유 달러예금의 외화환산평가손실 등이 반영되면서 영업외비용이 174억원까지 늘어난 영향이다.
MG 선급비용은 아티스트 관련 계약에 따라 미리 지급한 금액으로, 향후 회수 가능성이 낮아지면 손상차손이 발생해 이익을 감소시킬 수 있다. 앞서 디어유는 지난해 2분기에도 같은 성격의 선급비용 손상으로 영업흑자에도 순손실을 기록한 바 있다. 구독사업의 수익성 개선에도 자산가치 평가와 환율 변동이 순이익을 흔드는 구조가 반복된 셈이다.
SM엔터는 올해 4분기와 내년 1분기 주요 아티스트의 신보 발매와 글로벌 공연 확대를 통해 실적 회복을 추진한다는 방침이다. 4분기에는 엔시티 드림과 태연 등의 정규앨범 발매를 계획하고 있으며, 내년 1분기에는 라이즈와 하츠투하츠 등의 신보 발매가 예정돼 있다. 에스파의 유럽 투어와 엔시티 위시의 아시아 투어 등 글로벌 공연도 이어갈 계획이다.
그러나 이번 실적은 글로벌 활동 확대와 IP 수익원 다변화만으로 핵심 음악사업의 변동성을 방어하기 어렵다는 점을 드러냈다. 신보 발매와 공연 확대가 매출 반등으로 이어지더라도 비용 부담을 통제하지 못하면 수익성 회복은 제한적일 수밖에 없다. SM엔터가 추진해 온 성장 전략의 성패는 사업 영역을 얼마나 넓혔느냐가 아니라 이를 얼마나 안정적인 이익으로 연결하느냐에 달렸다는 평가다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
