
 Home

[딜사이트 김진욱 기자, 이수민 인턴기자] 중국이 경영권 인수로 반도체 설계의 빈틈을 채우고 있다. 중국 반도체 설계자동화(Electronic Design Automation, EDA) 기업 화다주톈(华大九天, Empyrean Technology)이 앞서 검증·배치·배선 등 업체에도 투자하며 미국 기업이 주도하는 반도체 설계 시장에 도전장을 내밀었다.
지난 1일 화다주톈은 반도체 설계 소프트웨어 업체 치제커지(奇捷科技, Easy-Logic) 지분 50.38%를 2억1883만위안(440억원)에 추가 인수할 계획이라고 밝혔다. 거래가 완료되면 보유 지분은 기존 23.49%에서 73.87%로 늘어난다.
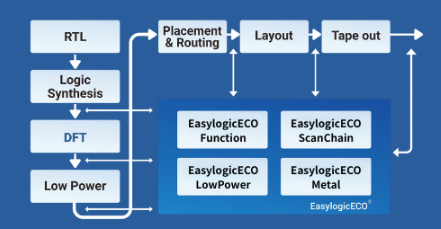
치제커지의 핵심 기술은 설계변경자동화(Engineering Change Order, ECO)다. 반도체 개발 막바지에 오류가 발견되거나 설계 변경이 필요할 때 회로 전체를 다시 설계하지 않고 필요한 부분만 수정하도록 돕는다.
반도체 자체 기술이 아닌 생산 과정의 기술로 삼성전자·SK하이닉스의 즉각적인 실적 타격은 확인되지 않았다. 오히려 미국산 EDA를 사서 쓰는 국내 팹리스에는 대체 기술의 등장으로 선택지를 넓힐 수 있다는 측면도 있다. 하지만 장기적으로는 중국의 설계 역량이 높아지면 국내 AI 반도체 업체와의 경쟁이 거세질 가능성은 있다.
◆ 적자기업에 매출 13배 가치…中 EDA 기술 확보 속도
치제커지의 지난해 매출은 3225만위안(65억원), 순손실은 1939만위안(39억원)이다. 올해 1~9월에도 591만위안(12억원)의 순손실을 기록했다.
이번 인수 가격인 2억1883만위안(440억원)을 지분 100% 기준으로 환산하면 약 4억3440만위안(872억원)으로 지난해 매출의 13.5배에 달한다. 화다주톈은 치제커지의 현재 수익성보다 설계 알고리즘과 개발인력, 기존 고객 기반에 높은 가치를 부여했다.
이번 인수에 앞서 화다주톈은 지난달 8일 칩 내부 회로의 위치와 연결선을 설계하는 배치·배선 업체 신싱지(芯行纪, X-Times Design Automation) 지분 6.9%를 약 1억4904만위안(300억원)에 매입하겠다고 밝혔다. 13일에는 반도체 설계 검증 업체에 1억5000만위안(301억원)의 현금을 추가 출자하기로 했다.
세 거래에 투입하는 예정 현금만 약 5억1800만위안(1041억원)에 달한다. 설계 검증부터 배치·배선, 최종 오류 수정까지 연결되는 소프트웨어 체계를 구축하려는 전략이다.
◆ 美 EDA 여전히 성장…中 기술 추격에도 시장 지배력 유지
글로벌 EDA 시장은 미국 시놉시스(Synopsys)·케이던스(Cadence)와 독일 지멘스(Siemens) 계열 EDA 사업 등이 주도한다. 설계·검증·배치·배선을 아우르는 제품군과 제조공정에 맞춘 검증 체계가 진입장벽이다.
이번 화다주톈의 연쇄 인수가 당장 미국 기업을 흔들진 않는다. 시놉시스와 케이던스가 각각 발표한 3분기 실적에 따르면 이들의 중국 매출은 전년 동기 대비 각각 약 3.3%, 4.1% 증가했다. 중국의 국산화 추진에도 기존 미국 업체들의 중국 사업은 성장세를 유지했다.
그럼에도 이번 화다주톈이 인수하려는 치제커지의 ECO 기술은 눈여겨볼 만하다. 반도체 설계에는 논리합성, 검증, 배치·배선 등 여러 소프트웨어가 복합적으로 사용되어 문제가 발생했을 때 기존 설계 환경을 한번에 교체하기 어렵다.
하지만 치제커지의 ECO 기술은 기존 소프트웨어에서 작성한 회로 데이터를 활용해 오류가 발생한 부분만 수정한다. 고객사 입장에서는 치제커지의 성능만 검증된다면 더 다양한 제품군을 취사선택할 수 있다.
◆ 韓 고객도 확보…국내 팹리스에는 비용 절감 기회 될까
현재로서는 삼성전자와 SK하이닉스 등 국내 주요 반도체 기업에 직접적인 영향을 미치지 않을 것이라는 평가가 주를 이룬다. 이번 거래가 메모리 생산능력이나 판매가격에 즉각적인 변화를 일으키지 않기 때문이다. 게다가 삼성전자 파운드리의 경우 자체 EDA 툴 검증 프로그램인 ‘SAFE QEDA’를 활용하고 있다.
하지만 반도체를 설계하는 국내 업체의 사정은 다르다. 현재 국내 반도체 설계업계는 높은 EDA 사용료에 부담을 느끼고 있다. 지난해 공정거래위원회(공정위)의 의결서에 따르면 국내 반도체 기업 123곳 중 32곳(26%)이 제품 개발 과정의 어려움으로 'EDA 확보 및 비용'을 꼽았다.
팹리스는 생산시설 없이 반도체를 설계하는 업체로, EDA를 구매하는 쪽이다. 이번 화다주톈의 연쇄인수로 중국산 제품이 등장하면 구매비용이나 가격 협상 부담을 줄일 수 있기 때문에 반드시 악재는 아니다.
국내에서도 EDA를 자체 개발하는 기업들이 있다. 바움(BAUM)은 설계 과정에서 전력 소비량을 분석·최적화하는 '파워바움(PowerBaum)'을 개발했다. 알세미(Alsemy)는 AI를 활용해 트랜지스터의 전기적 특성을 예측하고 회로 설계용 모델을 자동 생성하는 기술이 있다. 미국 주요 EDA 업체가 설계 전 과정을 아우르는 것과 달리 국내 업체들은 특정 기능에 전문성을 쌓아온 모습이다.
장기적으로는 중국의 EDA 기술이 국내 반도체 산업에 위협으로 작용할 수 있다. 중국 기업들이 설계 검증부터 배치·배선, 오류 수정까지 핵심 기술을 국산화하게 된다면 우리나라와 설계 소프트웨어 경쟁력에서 격차가 벌어질 수 있고, 경쟁도 치열해질 수 있다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
