
 Home


[딜사이트 장소영 기자] 토스뱅크가 새롭게 발급받은 신용등급에 스플릿(신용평가사 간 등급 불일치)이 발생했다. 한국신용평가는 토스뱅크의 사업 경쟁력과 성장 가능성에 주목해 AA+를 부여한 반면 나이스신용평가는 짧은 업력을 이유로 수익구조의 안정성을 추가로 검증할 필요가 있다고 판단했다.
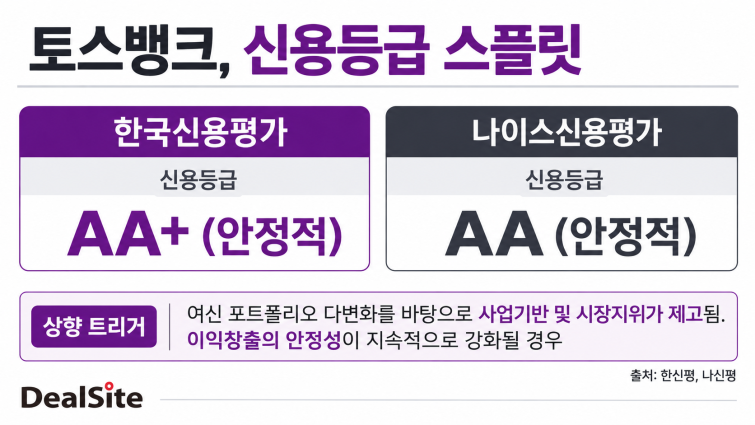
2일 투자은행(IB) 업계에 따르면 토스뱅크는 지난달 30일 나이스신용평가로부터 ‘AA(안정적)’, 한국신용평가로부터 ‘AA+(안정적)’ 신용등급을 신규 취득했다. 한신평의 평가가 1노치 높아 등급 스플릿이 발생했다. 스플릿이 발생하면 투자자들은 해당 기업의 신용 리스크 평가 시 더욱 신중히 처리하게 된다. 이는 곧 금리 상승과 자금 조달 비용 증가로 이어질 수 있다는 분석이다.
두 신평사는 토스뱅크의 자산건전성과 자본적정성에 관해서는 우수한 수준으로 평가했다. 회사의 올해 6월 말 고정이하여신비율은 0.9% 이하를 기록했다. 같은 기간 BIS자본비율은 16.6%로 5대 은행 평균인 17.6%를 밑돌았지만 이보다는 토스뱅크가 지방은행 중위권 수준의 외형을 확보한 점 등을 긍정적으로 평가했다. 실제 비슷한 규모의 지방은행(광주은행·경남은행·전북은행·부산은행·한국시티은행)은 AA+ 신용등급을 보유 중이다.
업력에 따른 수익구조 안정성에 대해서는 평가가 갈렸다. 토스뱅크는 지난 2021년 6월 은행업 인가를 받고 10월 영업을 개시했다. 한신평은 토스의 원앱(One App) 구조에 높은 평가를 줬다. 고객과의 접점을 확대하고 은행상품을 지속적으로 제시할 수 있다는 점에서 경쟁 인터넷전문은행과 비교했을 때 핵심 경쟁요인이라고 평가했다.
나신평은 업력이 짧아 수익 구조의 안정성이 충분히 검증되지 않은 점을 고려해서 보수적으로 평가했다. 나신평은 “2024년 흑자전환 이후 이익창출력이 개선되고 있으나 외형 성장이 안정적인 수익성 개선으로 이어지는지 검토가 필요하다”고 보고서를 통해 밝혔다.
나신평은 등급 상향 조정 조건으로 ‘여신 포트폴리오 다변화를 바탕으로한 사업기반과 시장지위가 제고’와 ‘이익창출의 안정성이 지속적으로 강화할 경우’를 제시했다. 토스뱅크의 총자산순이익률(ROA)은 올해 6월 말 기준 0.4%로 지난 2022년부터 계속해서 증가해 왔다. 같은 기간 5대은행의 평균 ROA는 0.6%, 경쟁사인 카카오뱅크의 ROA는 0.9%로 토스뱅크의 ROA를 상회한다.
앞선 사례에 비춰보면 토스뱅크의 등급 스플릿이 단기간에 해소될 가능성도 제기된다. 카카오뱅크 역시 첫 신용등급 취득 당시 신평사 간 등급 스플릿을 겪었지만 약 1년 만에 이를 해소한 사례가 있다. 2022년 신용등급 평가 당시 발생한 등급 차이는 한국기업평가가 기존 AA(긍정적)에서 AA+(안정적)로 등급을 상향하면서 해소됐다. 한기평은 시장지위와 수익성 개선세가 지속되고 우수한 재무건전성을 유지하는 점을 등급 상향 요인으로 제시했다. 2023년 3월 말 카카오뱅크의 ROA 1.0%로 전년 동기(0.7%) 대비 0.3%p 증가하면서 등급 상향 트리거를 터치했다.
이번 신용등급 취득으로 토스뱅크는 카카오뱅크와 함께 AA급 신용등급을 확보한 인터넷은행이 됐다. 카카오뱅크가 시장지위 측면에서 우위를 점하고 있지만 토스뱅크 역시 외형 확대를 이어가고 있다. 예수금 점유율은 카카오뱅크가 2.5%, 토스뱅크가 1.0% 수준이다. 총여신 규모도 카카오뱅크가 48조2160억원, 토스뱅크가 15조6000억원으로 차이가 있지만 사업기반을 넓혀가고 있다는 점에서 향후 시장지위 개선 여부가 신용도 향상의 관건이 될 전망이다.
토스뱅크 관계자는 “은행의 성장에 따라 신용등급을 취득하는 것은 자연스러운 과정이며 대외 신뢰도를 높이고 향후 다양한 금융거래 기반을 넓히기 위해 추진하게 됐다”고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
