
 Home

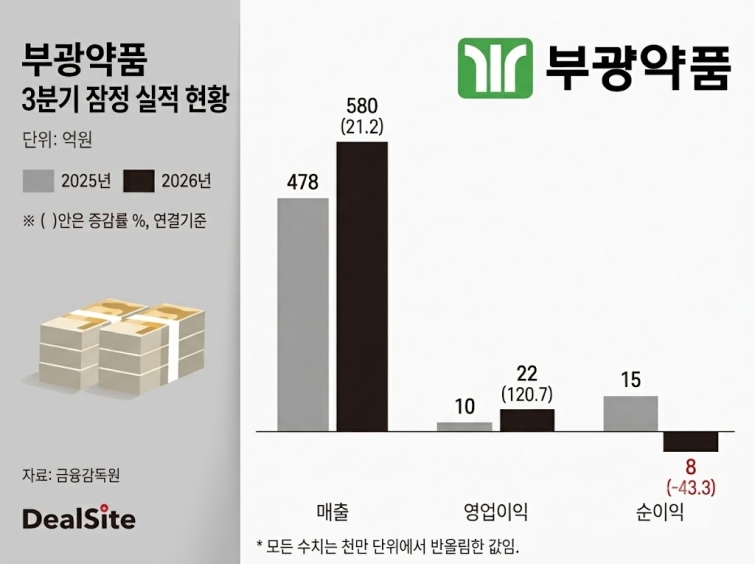
[딜사이트 김진호 기자] 부광약품의 올해 3분기 매출과 영업이익 등 실적 지표가 호조를 보였다. 주요 전문의약품(ETC)의 처방 확대와 자회사 실적 개선이 이뤄진 영향이다.
부광약품은 올해 3분기 연결 기준 매출 580억원, 영업이익 22억원을 기록했다고 23일 밝혔다. 전년 동기 대비 매출은 21.3%, 영업이익은 120% 증가한 수치다. 다만 이번 분기 당기순이익은 8억원으로 같은 기간(15억원) 대비 43.3% 감소한 것으로 나타났다.
부광약품에 따르면 3분기 ETC 전략 품목의 원외처방액은 전년 동기 대비 9% 증가했으며, 중추신경계(CNS) 전략 품목은 20% 성장했다. 중추신경계(CNS) 분야 전략 품목은 회사가 제시한 시장 성장률(9%)을 웃도는 성장세를 기록했다.
다만 올해 1~3분기까지 부걍약품의 누적 연결 매출액은 1627억원으로 전년 동기 대비 17.8% 증가한 반면 영업이익은 47억원으로 전년 동기 대비 22.2% 줄어든 것으로 나타났다.
부광약품은 올해 누적 수익 지표가 감소한 것에 대해 연구개발(R&D) 비용 증가를 원인으로 꼽았다. 올해 1~3분기 연결 기준 경상연구개발비는 169억원으로 전년 동기 대비 29.5% 증가했다. 매출 대비 경상연구개발비 비중도 지난해 같은 기간 9.5%에서 올해 10.4%로 높아졌다.
실제로 지난 6월 회사는 식품의약품안전처로부터 조현병 및 양극성 장애 치료제 ‘라투다(성분명 루라시돈)’ 주요 우울장애(MDD) 적응증 확대를 위한 국내 임상 3상을 승인 받은 이후 이를 위한 투자에 나서고 있는 것으로 파악된다.
부광약품 관계자는 "주요 전략 품목의 성장과 연구개발 투자 확대를 병행하며 기존 사업의 경쟁력을 강화할 예정"이라며 "앞으로 신약 개발을 통한 중장기 성장 기반을 마련해 나갈 계획"이라고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
