
 Home

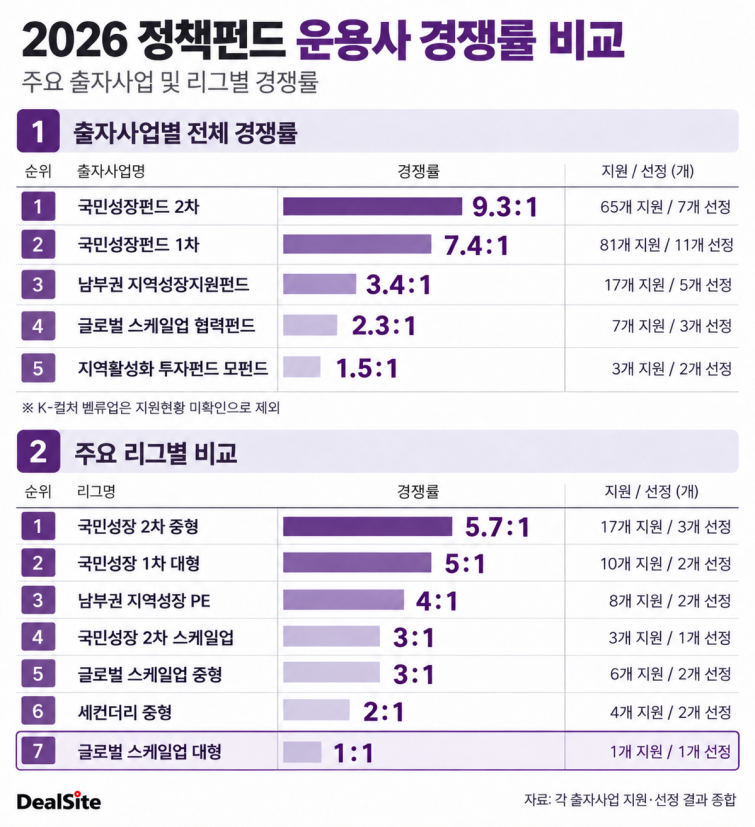
[딜사이트 김은서 기자] 산업은행·기업은행·수출입은행이 공동으로 추진하는 ‘글로벌 스케일업 협력펀드’ 대형 운용사 모집에 지원사가 한 곳에 그치면서 출자사업 설계를 둘러싼 비판이 나온다.
최소 펀드 결성액의 64.2%를 정책자금으로 채워주는 조건을 내걸고도 앞선 출자사업에 선정된 운용사의 참여를 제한해 경쟁 후보군을 스스로 좁혔다는 지적이다. 이번 사업에 선정되면 내년 국민성장펀드 참여에도 제약이 따르는 것으로 알려져 유력 운용사들의 지원을 유도하기 어려웠다는 평가다.
8일 투자은행(IB) 업계에 따르면 글로벌 스케일업 협력펀드 대형리그에는 KB인베스트먼트와 IMM크레딧앤솔루션(ICS)이 공동운용사(Co-GP)로 지원했다. 운용사 한 곳을 선정하는 공모에 컨소시엄 한 곳만 제안서를 낸 것이다. 중형리그에는 메디치인베스트먼트, 센트로이드인베스트먼트파트너스, 스마일게이트인베스트먼트, 이니어스프라이빗에쿼티, 쿼드자산운용, 파트너스인베스트먼트 등 6곳이 지원했다. 선정 예정 운용사는 2곳으로 경쟁률은 3대1이다.
이번 사업은 세 국책은행이 각각 1500억원씩 총 4500억원을 출자해 최소 7000억원 규모의 펀드를 조성하는 사업이다. 대형리그에는 1926억원을 배정해 최소 3000억원 규모의 펀드 한 개를 만든다. 최소 결성액을 기준으로 운용사가 별도로 확보해야 하는 자금은 1074억원이다. 정책자금이 펀드의 3분의 2 가까이를 담당한다는 점에서 펀드레이징에 상당한 이점이 있는 구조다.
그럼에도 지원이 한 곳에 그친 배경으로는 중복 참여 제한이 지목된다. 업계에 따르면 올해 기업은행이나 수출입은행, 산업은행의 앞선 출자사업에 선정된 운용사들은 이번 협력펀드 제안서 제출이 제한됐다. 이미 정책금융기관의 심사를 통과한 운용사 가운데 일부가 새 출자사업에서는 경쟁 기회조차 얻지 못한 셈이다.
앞선 사업의 출자 규모와 이번 협력펀드의 규모 차이도 문제로 거론된다. 기존에 상대적으로 적은 정책자금을 확보했다는 이유로 약 2000억원을 출자받을 수 있는 대형리그 지원까지 막는 것이 합리적이냐는 것이다. 운용사의 투자 실적과 추가 펀드 운용 여력을 평가하기보다 기존 선정 이력을 우선 적용하면서 경쟁 가능한 후보를 줄였다는 비판이다.
향후 출자사업 참여에 따른 기회비용도 지원을 주저하게 만든 요인으로 꼽힌다. 이번 협력펀드에 선정된 운용사는 내년 국민성장펀드 지원에도 제약을 받는 것으로 알려졌다. 국민성장펀드에서 경쟁할 역량과 펀드레이징 계획을 갖춘 운용사라면 이번 출자를 받을지, 내년 더 큰 정책출자 기회를 기다릴지 선택해야 하는 구조다. 가령 내년 펀드레이징에 나설 것으로 알려져있는 국내 대형 PEF 운용사 IMM프라이빗에쿼티의 경우 내년 국민성장펀드를 목표로 하고 있는 만큼 이번 출자사업에 관심을 가지지 않은 것으로 전해진다. 지원 자격이 있는 운용사조차 자발적으로 참여를 포기할 유인이 생긴 것이다.
올해 주요 운용사들이 이미 정책자금을 확보한 상황도 영향을 미쳤다. 국민성장펀드 1차 대형리그에서 선정된 에이티넘인베스트먼트와 스카이레이크에쿼티파트너스는 각각 8000억원과 약 1조원 규모의 펀드 결성을 추진하고 있다. 글로벌 스케일업 협력펀드는 앞선 정책출자사업이 진행된 뒤인 9월 말 제안서를 접수했다.
다만 업계에서는 모집 시점과 펀딩 수요만으로 단독 지원을 설명하기 어렵다는 지적이 나온다. 앞선 출자 일정으로 참여 가능한 운용사가 줄어들었다면 후속 사업에서는 지원 요건을 유연하게 설계할 필요가 있었다는 것이다. 기존 선정 GP의 진입을 막고 향후 출자사업 참여에도 부담을 주면서, 정작 대형 펀드를 운용할 후보 간 비교·평가 기회가 축소됐다는 평가다.
이는 출자자인 국책은행에도 불리한 결과다. 단독 지원만으로 신청 운용사의 역량을 낮게 평가할 수는 없지만, 복수 후보의 투자 성과와 운용 전략을 비교해 정책자금을 맡길 기회는 줄어든다. 운용사에는 역량을 검증받을 기회가 사라지고, 출자기관에는 선택지가 좁아지는 구조다.
시장에서는 대형리그만큼은 지원 요건을 완화해 재공고하는 방안을 검토해야 한다는 의견이 나온다. 기존 출자사업 선정 여부를 일률적으로 적용하기보다 미소진 투자자금, 핵심 인력의 운용 부담, 신규 펀드의 투자 전략 등을 따져 참여를 허용해야 한다는 주장이다. 약 2000억원의 정책자금을 배정하는 사업인 만큼 유효한 경쟁을 확보한 뒤 운용사를 선정하는 것이 출자기관과 시장 모두에 낫다는 지적이다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
