
 Home

[딜사이트 이광호 기자] 파인디앤씨가 130억원 규모 전환사채(CB)를 발행해 OLED용 글라스 식각 신사업에 투자한다. 사업 확장을 위한 투자 재원을 확보했지만 기존 메자닌이 남아 있는 상황에서 대규모 신규 CB까지 추가되면서 잠재적인 주식 희석 부담도 커졌다. 특히 신규 CB는 향후 주가 하락에 따라 전환가액이 낮아질 수 있어 기존 CB까지 합친 잠재 신주 규모가 현재 발행주식수의 절반을 넘어설 수 있어 오버행 부담도 한층 커졌다.
1일 금융감독원 전자공시시스템에 따르면 파인디앤씨는 최근 130억원 규모의 제13회차 사모 CB 발행을 결정했다. 지난달 29일 납입이 완료됐으며, 만기는 2029년 9월29일이다. 이번 CB의 전환가액은 주당 2990원으로, 전량 전환될 경우 보통주 434만7826주가 새로 발행된다. 전환청구 기간은 2027년 9월29일부터 2029년 8월29일까지다.
파인디앤씨는 이번 조달 자금 130억원 가운데 50억원을 OLED용 글라스 식각 사업의 신규 사업부지 매입 및 공장 건축에, 80억원을 베트남 현지법인 VINA DNC(가칭) 출자에 투입해 신사업 기반을 다질 예정이다.
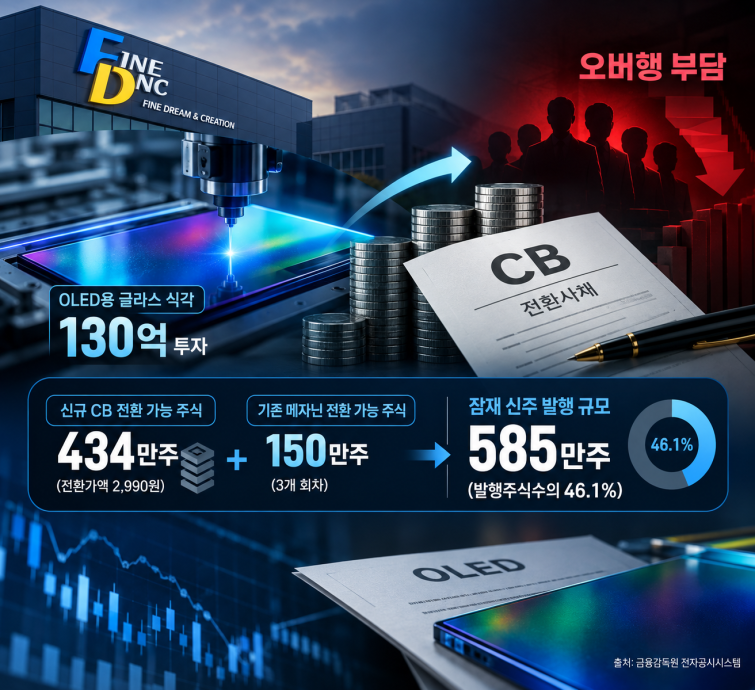
신사업에 130억원의 실탄을 확보한 대신 기존 주주가 감수해야 할 잠재적인 지분 희석 폭은 커졌다. 13회차 CB의 현재 전환가액 2990원을 기준으로 한 전환 가능 물량 434만7826주는 현재 발행주식수 1268만8620주의 34.27%에 해당한다. 전환 이후 전체 주식수에서 신규 전환주식이 차지하는 비중은 공시 기준 25.52%다.
기존 메자닌까지 합치면 잠재 물량은 더 늘어난다. 지난 9월 전환가액 조정 이후 미상환된 제7·11·12회차 CB의 전환 가능 주식수는 각각 10만7826주, 75만6756주, 63만6942주다. 세 회차를 합하면 150만1524주다.
13회차 CB의 전환 가능 주식 434만7826주와 기존 미상환 물량을 더하면 현재 전환가액을 기준으로 한 잠재 신주 발행 규모는 총 584만9350주로 늘어난다. 이는 공시 기준 현재 발행주식수 1268만8620주의 46.10%에 달한다. 전량 주식으로 바뀐 이후 총주식수를 기준으로 보면 기존 주주의 잠재 희석률은 31.55%다. 기존 3개 회차 CB 잔액 51억원의 두 배를 웃도는 130억원 규모 신규 CB가 얹히면서 오버행 부담이 한층 커진 셈이다.
여기에 13회차 CB에는 주가 하락에 따라 전환가액을 낮추는 리픽싱 조항도 붙어 있다. 최초 전환가액은 2990원이지만 최저 조정가액은 2500원이다. 전환가액이 하한까지 내려갈 경우 13회차 CB의 전환 가능 주식은 434만7826주에서 520만주로 늘어난다. 기존 7·11·12회차 물량까지 더하면 잠재 신주는 최대 670만1524주로 확대된다. 현재 발행주식수의 52.82%에 해당하는 규모다. 전량 전환 이후 총주식수를 기준으로 한 잠재 희석률도 34.56%까지 높아진다.
물론 이 물량이 한꺼번에 시장에 풀리는 구조는 아니다. 회차별 전환청구 기간이 다르고 투자자의 전환 여부에 따라 실제 신주 발행 규모도 달라진다. 특히 13회차 CB는 내년 9월 말부터 전환이 가능해 단기간 내 매물 압박으로 현실화되는 구조는 아니다. 현재로서는 즉각적인 매물 부담보다 향후 주가와 전환가액에 따라 커질 수 있는 잠재 희석 물량에 가깝다.
CB가 주식으로 전환되지 않을 경우에는 오버행 대신 상환 부담이 남는다. 이번 13회차 CB는 표면이자율 0%, 만기이자율 3% 조건으로, 발행 18개월 뒤인 2028년 3월29일부터 투자자의 조기상환청구권(풋옵션) 행사가 가능하다. 첫 조기상환율은 104.5852%다. 주식 전환이 이뤄지지 않을 경우 만기 또는 조기상환에 따른 현금 부담이 회사에 발생할 수 있다.
기존 CB에서는 이미 풋옵션에 따른 자금 유출도 발생했다. 파인디앤씨는 올해 제11회차 CB 일부에 대한 조기상환청구가 들어오면서 20억원의 원금과 이자를 지급해 해당 사채를 취득·말소했다. 신규 CB의 풋옵션 행사가 가능한 시점까지는 시간이 남았지만, 전환이 원활하게 이뤄지지 않을 경우 상환 재원을 확보해야 하는 구조다.
회사의 현금 창출력과 재무 여력도 향후 상환 부담을 가늠할 변수다. 파인디앤씨의 2026년 6월 말 연결 기준 현금및현금성자산은 14억원으로 지난해 말 31억원에서 약 17억원 감소했다. 유동자산은 202억원인 반면 유동부채는 494억원으로 유동비율은 약 41%에 그쳤다. 단기차입금도 272억원에 달했다.
실적과 현금흐름 개선도 아직 뚜렷하지 않다. 올 상반기 영업활동현금흐름은 4억원으로 전년 동기 마이너스(-) 5억원에서 흑자 전환했다. 현금흐름 개선에는 매입채무 증가 등 운전자본 변동 영향도 반영됐다. 당기순손실은 22억원으로 전년 동기 13억원보다 오히려 확대됐다. 2023년부터 영업적자가 이어지고 있어 수익성 개선이 시급한 상황이다.
이 때문에 130억원을 투입하는 OLED용 글라스 식각 신사업이 실제 매출과 현금창출로 이어질지가 더욱 중요해졌다. 파인디앤씨의 매출은 2차전지 부품 등을 비롯해 디스플레이용 부품, IT부품 등으로 구성된다. 올해 상반기 연결 기준 매출액은 247억원으로, 2차전지 부품 등 국내 매출이 89억원으로 가장 큰 비중을 차지했다. 디스플레이용 금속 프레임 등 디스플레이 부품 매출은 19억원, 2차전지 부품 등의 해외 매출은 11억원을 기록했다.
디스플레이용 금속 프레임 매출은 지난해 연간 90억원을 기록했지만 올해 상반기에는 19억원에 그쳤다. 연간과 반기 실적을 직접 비교하기는 어렵지만 현재 추세만 놓고 보면 관련 매출 회복이 필요한 상황이다.
디스플레이 부품 사업에서는 삼성디스플레이 등 디스플레이 제조업체와 모듈업체를 주요 고객으로 두고 있다. 이번 OLED용 글라스 식각 사업 투자는 기존 디스플레이 사업에서 제품군을 넓히고 새로운 성장동력을 확보하려는 행보로 읽힌다. 130억원의 신규 자금을 투입하는 만큼 신사업의 성과는 성장성뿐 아니라 향후 CB 상환 여력을 좌우할 현금창출력 측면에서도 중요해질 전망이다.
파인디앤씨 관계자는 오버행 우려와 향후 사업 계획에 대해 “자세한 내용은 밝히기 어렵지만 계획은 갖고 있다”고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
