
 Home

[딜사이트 김진욱 기자, 이수민 인턴기자] HBM를 쓰지 않는 AI반도체 업체 세레브라스 시스템즈(Cerebras Systems)가 100MW 규모의 공급계약을 따냈다. GPU와 HBM 중심의 AI인프라 시장에서 다른 구조의 반도체가 실제 데이터센터로 영역을 넓히고 있다.
28일(현지시간) 외신에 따르면 세레브라스는 AI클라우드 업체 짐렛랩스(Gimlet Labs)에 약 100MW의 전력을 사용할 수 있는 규모의 AI칩과 하드웨어를 공급한다. 올해 공개한 최신 AI시스템 CS-4가 투입되며 2027년부터 짐렛의 클라우드에서 제공될 예정이다.
세레브라스는 AMD 출신의 앤드루 펠드먼(Andrew Feldman)이 2015년 공동 설립한 미국 AI반도체 기업이다. 올해 들어 오픈AI와 아마존웹서비스 등으로 고객사를 넓히며 몸집을 빠르게 키우고 있다.
세레브라스에 따르면 지난 6월 말 기준 현재 가동 중이거나 2027년 말까지 계약된 데이터센터 용량은 600MW를 넘어섰다.
◆웨이퍼를 자르지 않는다…HBM과 다른 길
세레브라스가 다른 AI·반도체 업체와 가장 크게 차별화되는 지점은 칩을 만드는 방식이다. 일반적인 반도체는 원형 실리콘 웨이퍼에 여러 개의 칩을 만든 뒤 각각 잘라 사용한다.
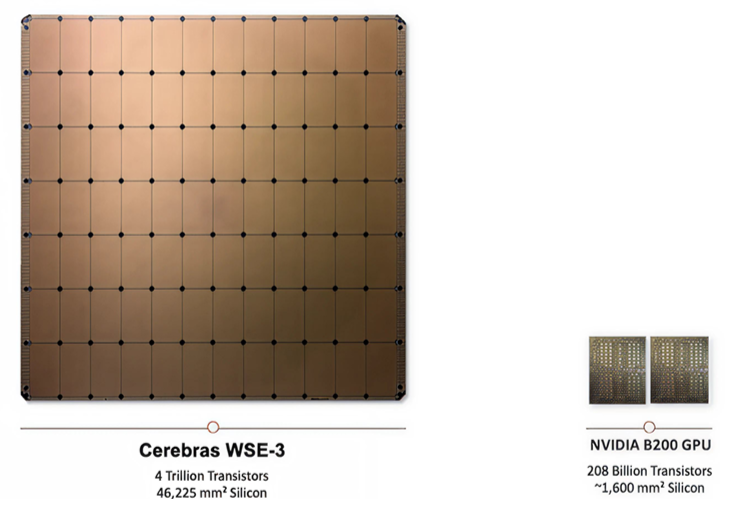
반면에 세레브라스는 웨이퍼 대부분을 하나의 거대한 칩으로 사용한다. 이 기술을 웨이퍼 스케일 엔진(Wafer Scale Engine, WSE)이라고 부른다.
3세대 제품인 WSE-3에는 4조개 트랜지스터와 90만개 AI연산 코어가 들어간다. 메모리도 44GB 규모의 정적램(SRAM)을 칩 안에 배치했다. 연산장치와 메모리 사이의 데이터 이동 병목을 줄이기 위한 것이다.
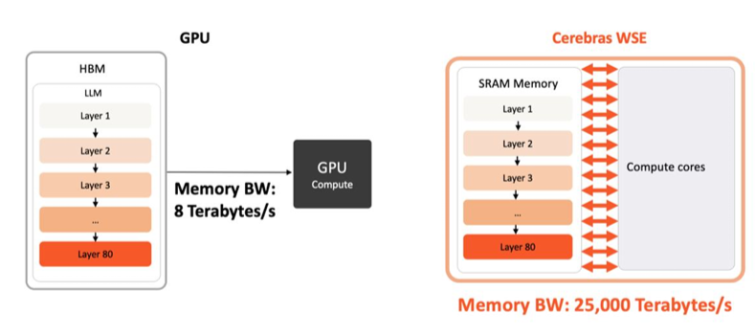
엔비디아의 GPU는 대규모 AI연산을 위해 GPU 주변에 HBM을 설치한다. AI는 토큰(Token) 단위로 답변을 생성하면서 데이터를 메모리와 연산장치 사이에서 반복적으로 이동시킨다. 이 과정에서 메모리 대역폭이 성능을 제한하는 병목으로 작용할 수 있다.
반면 세레브라스의 온칩(On-chip) SRAM은 연산 코어 가까이 SRAM을 배치해 데이터 이동 거리를 줄였다. 실제로 WSE-3에는 44GB의 온칩 SRAM과 초당 21페타바이트(PB)의 메모리 대역폭이 들어간다. 세레브라스는 이 구조를 통해서 HBM 없이도 빠른 AI추론이 가능하다고 설명한다.
세레브라스는 올해 2분기 실적 발표에서 자사 시스템이 HBM과 CoWoS(Chip on Wafer on Substrate) 패키징을 사용하지 않는다는 점을 경쟁력으로 내세웠다. AI추론 시장이 커지고 세레브라스와 같은 비(非)HBM 구조가 실제 데이터센터에서 확산될 경우 일부 AI추론 영역에서는 GPU·HBM 기반 가속기의 수요를 대체하거나 HBM 수요를 축소 시킬 수 있는 요인이 될 수 있다.
세레브라스는 현재 AMD와 함께 ‘분산형 추론 시스템(Disaggregated Inference Solution)’을 상용화하고 있다. 분산형 추론 시스템이란 GPU가 대량 연산을 맡고 WSE가 빠른 토큰 생성을 담담하는 것을 말한다.
◆투자금 몰렸다…4개월 만에 기업가치 세 배
미국 증권거래위원회(SEC)에 따르면 세레브라스는 지난해 9월 후기 투자 단계인 시리즈G에서 11억달러(1조4900억원)를 조달했다. 피델리티(Fidelity) 등 기관투자자들이 비상장 주식을 사들이면서 당시 기업가치는 81억달러(10조9000억)로 평가됐다.
올해 2월 시리즈H에서 다시 10억달러(1조3600억원)를 조달했다. 글로벌 반도체업체 AMD를 비롯해 기술주 전문 투자사 코튜(Coatue)와 알티미터(Altimeter) 등이 참여했다. 이때 인정받은 기업가치는 약 230억달러(31조2000억원)였다. 불과 4개월 만에 몸값이 세 배 가까이 뛰었다.
상장 과정에서는 기대가 더 커졌다. 세레브라스는 지난 5월 IPO에서 주당 185달러(25만1000원)에 3000만주를 발행했다. 초과배정까지 포함한 총 조달액은 63억8000만달러(8조6600억원)였다.
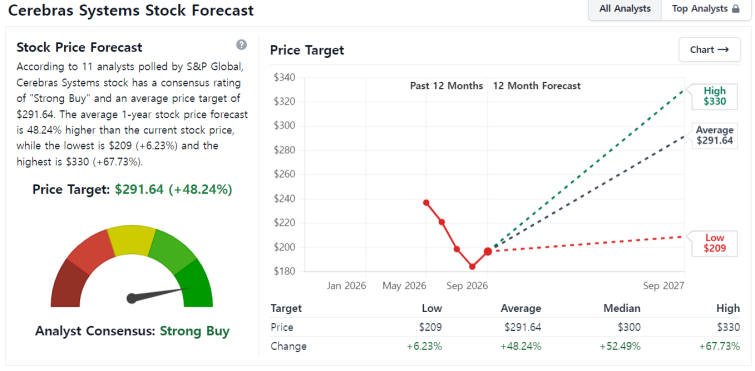
시장 기대는 여전히 높은 편이다. 지난 29일 인베스팅닷컴 집계에서 월가 애널리스트들의 12개월 평균 목표주가는 291.64달러(39만6000원)다. 세레브라스의 28일 종가는 196.74달러(26만7000원)로, 예상치가 현재 주가보다 약 48% 높다.
◆남은 숙제는 '돈을 버는 구조'
세레브라스가 지난 8월 발표한 2분기 매출은 1억8010만달러(2444억원)로 전년 동기 대비 74% 증가했다. 특히 클라우드·서비스 매출은 1억2600만달러(1710억원)로 281% 늘었다.
문제는 수익성이다. 2분기 일반회계기준(GAAP) 매출총이익률은 14.2%, 회사가 별도로 제시한 핵심 매출총이익률은 40.6%였다. 같은 분기 엔비디아의 매출총이익률은 75%, AMD는 54%였다.
고객 집중도도 높은 편이다. 세레브라스가 SEC에 제출한 자료에 따르면 지난해 전체 매출의 62%가 아랍에미리트(UAE)의 모하메드 빈 자이드 인공지능대학(MBZUAI)에서 나왔다. AI기업 G42가 차지한 비중도 24%였다. 대형 고객 한두 곳의 투자계획이 바뀌면 실적이 달라질 수 있다.
AI 시장이 학습 중심에서 추론으로 넓어지면서 모든 연산을 GPU 하나로 처리하기보다 작업에 맞게 반도체를 나눠 쓰는 시장이 커지고 있다. 세레브라스가 주목받는 이유다. 이는 국내 반도체업계에 변수가 될 수 있다.
세레브라스처럼 HBM을 사용하지 않는 AI 가속기가 추론 시장에서 점유율을 확대하면 AI 인프라에서 GPU와 HBM이 차지하는 비중이 낮아질 수 있다. 삼성전자와 SK하이닉스 입장에서는 HBM 수요에 영향을 주는 새로운 변수가 등장한 것이다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
