
 Home

[딜사이트 구예림 기자] 신한은행의 배달 플랫폼 ‘땡겨요’가 누적 회원 1000만명을 돌파하며 외형을 빠르게 키웠지만 실제 플랫폼을 이용하는 월간 활성 이용자 수(MAU)는 지난해 말 고점 대비 30% 넘게 감소한 것으로 나타났다. 주문금액이 큰 폭으로 증가한 것과도 엇갈리는 흐름이다. 신한은행이 땡겨요를 단순 배달 플랫폼을 넘어 소상공인의 주문·매출 데이터를 활용한 포용금융 기반으로 키우고 있는 만큼 앞으로는 가입자 확대보다 실제 결제와 재주문으로 이어지는 활성 고객을 얼마나 확보하느냐가 과제로 떠오르고 있다.
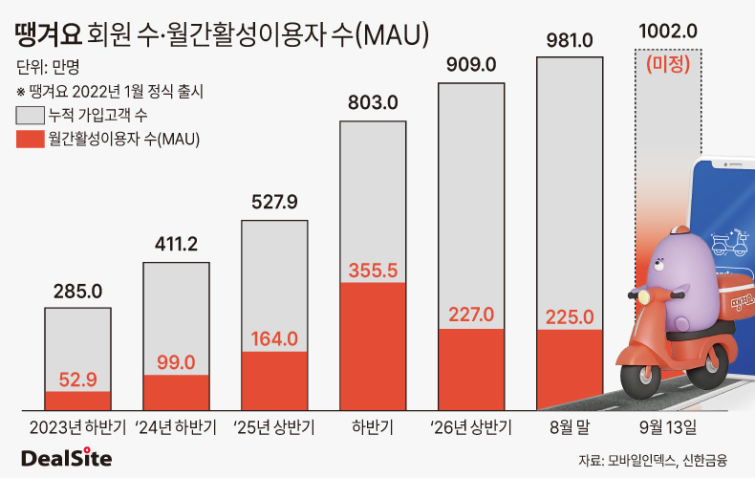
22일 금융권에 따르면 신한은행 땡겨요의 누적 회원 수는 이달 13일 기준 1002만명을 기록했다. 2022년 1월 정식 출시 이후 지난해 말 803만명, 올해 6월 말 910만명을 거쳐 약 3개월 만에 다시 90만명 이상 늘었다.
거래 규모도 빠르게 커졌다. 올해 상반기 누적 주문금액은 3706억원으로 전년 동기 1255억원 대비 195.3% 증가했다. 6월 말 이후 이달 13일까지 주문금액 1196억원이 추가되면서 올해 누적 주문금액은 4902억원으로 불어났다. 회원과 거래액만 놓고 보면 땡겨요의 외형 성장세는 뚜렷한 셈이다.
성장의 한 축은 가맹점과 소비자를 동시에 끌어들이는 확장 전략이었다. 땡겨요는 2% 수준의 낮은 중개수수료를 앞세워 가맹점을 확보하는 한편 모바일 앱 '신한 SOL뱅크'와 연계한 할인 쿠폰과 적립 혜택 등을 통해 소비자 유입을 확대했다. 지자체 협약과 농림축산식품부의 소비쿠폰과 같은 공공배달앱 지원 사업 등 정책 지원도 주문 확대에 힘을 보탰다. 신한은행 영업점에서도 고객에게 커피 쿠폰 등을 제공하며 땡겨요 가입을 권유하는 등 은행의 온·오프라인 채널을 회원 확대에 활용했다.
회원과 거래액이 늘어난 것과 달리 플랫폼의 실제 이용자 규모를 보여주는 MAU는 지난해 말 고점을 찍은 뒤 감소하고 있다. 모바일인덱스에 따르면 땡겨요 MAU는 지난해 12월 355만명으로 역대 최고치를 기록한 뒤 올해 1월 327만명, 2월 270만명선, 4월 228만명으로 줄었다. 지난 8월에는 약 225만명에 그쳤다. 지난해 12월과 비교하면 8개월 만에 약 36.6% 감소한 수준이다.
특히 눈에 띄는 것은 MAU 감소와 주문금액 증가가 동시에 나타나고 있다는 점이다. 올해 상반기 주문금액이 전년 동기보다 3배 가까이 증가한 만큼 MAU 감소만으로 땡겨요의 거래 활성도가 전반적으로 떨어졌다고 단정하기는 어렵다. 남아 있는 이용자의 주문 빈도나 객단가가 높아졌거나 지자체·정부 지원 사업 등이 거래액 확대에 영향을 미쳤을 가능성이 있기 때문이다.
반대로 누적 회원이 1000만명을 넘어서는 동안 MAU가 지난해 말보다 줄었다는 것은 신규 가입자 확대 속도를 실제 이용자 증가가 따라가지 못하고 있다는 의미로도 해석할 수 있다. 신한은행이 회원 확보에 상당한 마케팅 역량을 투입해온 만큼 앞으로는 프로모션 등을 통해 유입된 고객을 실제 결제와 반복 주문으로 연결하는 것이 중요해진 셈이다.
금융권 관계자는 “은행 입장에서는 영업점을 활용해 플랫폼 인지도를 높이고 회원 기반을 빠르게 넓힐 수 있다는 장점이 있다”면서도 “프로모션을 계기로 가입한 고객을 실제 반복 이용자로 만드는 것은 또 다른 문제”라고 말했다. 이어 “포용금융의 취지를 살리려면 일회성 가입자를 반복 결제 이용자로 전환하는 내실 있는 구조를 만들어야 한다”고 말했다.
이 같은 과제는 신한은행이 땡겨요를 활용해 추진하는 소상공인 포용금융 전략과도 맞닿아 있다. 영세 소상공인은 재무제표나 금융거래 이력이 충분하지 않아 기존 금융정보만으로 신용도를 평가하는 데 한계가 있다. 신한은행은 땡겨요에서 발생하는 주문·매출 등 비금융 데이터를 신용평가에 추가로 활용하는 대안신용평가 모델을 구축해 금융 접근성을 높이는 전략을 추진하고 있다.
실제 지난달 출시한 ‘땡겨요 우수 가맹점 대출’은 땡겨요에서 축적된 주문·매출 관련 정보 등을 신용평가에 반영해 우수 가맹점의 대출 가능성과 한도를 산정하는 상품이다. 신한은행에 따르면 평가에는 1100여개 항목이 활용된다.
대안신용평가의 기반을 넓히기 위해서는 단순히 회원 수를 늘리는 것보다 플랫폼 안에서 지속적인 주문과 결제가 발생하는 구조를 만드는 것이 중요하다. 가맹점별 거래가 꾸준히 발생해야 최근 매출 흐름과 영업 지속성 등을 보여주는 데이터 역시 안정적으로 축적할 수 있어서다. 다만 올해처럼 MAU 감소에도 주문금액이 증가하는 경우가 있는 만큼 MAU 하락 자체를 대안신용평가 데이터의 신뢰도 저하와 직접 연결하기는 어렵다.
결국 땡겨요가 확보한 1000만명의 회원 기반을 얼마나 많은 실제 결제 고객과 반복 이용자로 전환할 수 있느냐가 신한은행 포용금융 실험의 성패를 가를 요인으로 꼽힌다. 배달 플랫폼의 외형을 키우는 것을 넘어 지속적인 거래 데이터를 축적해야 신한은행이 추진하는 소상공인 포용금융과의 연결고리도 더욱 강화할 수 있기 때문이다.
신한은행 관계자는 “땡겨요는 꾸준히 성장해오고 있으며 지난해 지자체 협약 및 농림축산식품부 공공배달앱 지원 사업 당시 주문액이 증가한 이후 그 효과가 일정 부분 올해까지 이어지고 있다”며 “유휴 회원을 실제 결제 고객으로 전환시키기 위해 다양한 타깃 마케팅과 문자·앱 푸시 등 아웃바운드 마케팅, 외부 채널 디지털 광고 등을 진행하고 있다”고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
