
 Home

두산건설이 혹독한 구조조정에도 불구하고 또 다시 대규모 손실을 기록했다. 향후 국내 건설경기가 악화할 것으로 보고 주택과 토목의 부실 사업장을 대거 정리한 것이다. 긍정적인 점은 이번 손실 처리로 향후 어닝 쇼크가 발생할 가능성은 크게 줄었다는 것이다. 반면 수주잔고가 대부분 지방과 수도권 외곽지역에 치우쳐 있다는 점은 불안요소로 지목된다.
◆장기 미착공 사업장서 800억 손실
두산건설은 지난해 연결기준 매출액 1조5478억원, 영업손실 522억원을 기록했다. 당기순손실은 5518억원이다. 전년대비 매출액은 0.8% 늘어났지만 영업이익과 당기순이익 모두 적자전환했다.
영업손실을 기록한 것은 2015년(-1231억원) 이후 3년 만이다. 당기순손실은 2011년부터 지난해까지 8년째 이어지고 있다. 이 기간 동안 누적한 당기순손실 규모가 2조6912억원에 달한다.
2017년 당기순손실 규모를 1884억원까지 줄였던 두산건설의 적자 폭이 다시 늘어난 것은 부동산과 사회간접자본(SOC) 시장 침체를 앞두고 선제적으로 대손충당금을 설정했기 때문이다. 그동안 골칫거리였던 건축(3100억원)과 토목(1380억원)사업을 대거 손실 처리했다. 손실규모가 4480억원에 달한다.
건축사업에서 가장 큰 폭의 손실을 안겨준 사업장은 2700가구 규모의 일산 두산 위브더 제니스다. 2013년 4월 준공했지만 162㎡ 이상 평형에서 미분양이 대거 발생했다. 이들 평형은 매매보장 조건으로 임대 혹은 전세를 주고 있다. 미분양을 해소하지 못하면서 준공 6년 만에 할인분양을 계획하고 1600억원을 손실처리했다. 두산건설의 미수채권이 할인분양해서 받을 수 있는 금액보다 더 많으면 그 차액을 상각 처리하는 구조다.
준공을 완료한 오송 두산위브센티움(1515가구)과 신영지웰시티 1차(2164가구) 등은 그동안 받지 못한 공사비를 일부 대손상각 처리했다. 총 700억원 규모다. 신영 관계자는 “신영지웰시티에서 일부 미분양이 발생하면서 시공사인 두산건설에게 일부 공사비를 지급하지 못했고 이 과정에서 연체료가 발생했다”며 “두산건설이 두산위브지웰시티2차 공사를 맡은 만큼, 공사비 원금만 받고 연체료는 받지 않은 것으로 알고 있다”고 말했다.
천안 청당과 화성 반월, 용인 삼가 등 장기 미착공 사업장에서도 예상 손실 800억원을 미리 반영했다. 이들 사업장의 시행사에게 대여한 자금을 사업개시시점의 예상 손실액을 고려해 일부 채권을 상각처리한 것이다.
두산건설이 시행사에게 1000억원을 대여해줬는데 수년이 흐른 뒤 분양을 실시해 공사대금이 들어올 것으로 가정한 금액이 200억원이라면 그 차액인 800억원을 손실처리하게 된다. 건설업계 관계자는 “이들 사업장은 지난 3~4년간 주택 경기가 호조를 보인 시기에도 착공을 하지 못한 곳”이라며 “부동산 경기의 하락세가 뚜렷해 당분간 착공이 쉽지 않을 것”이라고 말했다.
◆지방 사업장에 수주 몰려…잠재 리스크
토목사업에서도 대규모 손실이 발생했다. 두산건설이 시공사로 참여한 뒤 운영에 참여했지만 실적 부진에 시달리는 곳이 대부분이다. 대표적인 곳이 신분당선과 경기철도(정자~광교) 사업이다. 각각 380억원과 280억원을 손실 처리했다.
신분당선의 경우 실제운임수입이 예상운임수입에 미달하면서 최소운임보장(MRG) 조건을 충족시키지 못했다. 개통일 이후 2017년까지 6년 연속 정부보조금을 못 받으면서 수익성이 크게 악화했다. 2017년에는 당기순손실만 558억원 발생했으며 자본잠식 상태다. 두산건설을 비롯해 주주로 참여한 건설사들이 신분당선에 대여금 형태로 자금지원을 하고 있다.
두산건설은 신분당선 최대주주로 29.03%를 보유하고 있다. 경기철도 지분은 7.2%를 보유해 2대 주주다. 이밖에 상주영천 고속도로 등 8곳에서 720억원의 손실이 발생했다.
나이스신용평가 관계자는 “사업은 종료했지만 문제가 잠재돼있던 사업장을 이번에 대거 손실 처리했다”며 “문제 사업장을 대거 정리한 만큼, 향후 활발한 영업활동을 통해 이익을 늘리는 것이 첫 번째 과제”라고 말했다.
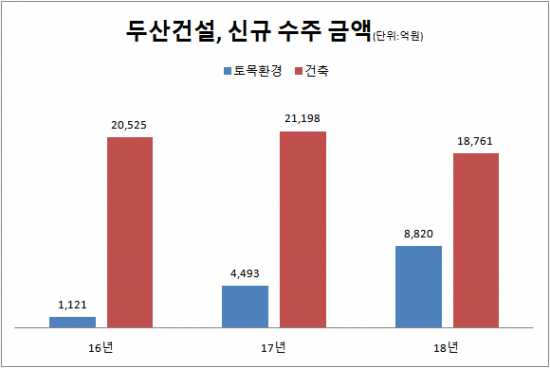
신규수주가 꾸준히 늘고 있다는 점은 호재다. 2016년 2조 2061억원에서 지난해 2조 7928억원으로 2년새 26.5% 증가했다. 수주잔고는 7조 7000억원으로 5년치 일감을 확보했다.
다만 수주의 질이 다소 떨어진다는 지적이 나온다. 수주잔고에 영남과 수도권 외곽에 위치한 정비사업(재건축·재개발)이 상당 비중을 차지하는 것으로 알려졌다. 부동산 경기 하락으로 미분양을 우려하는 지역들이다. 서울과 경기도 등 수도권에 비해 사업성과 수익성이 떨어진다.
두산건설의 건축(주택 포함) 사업 비중은 지난해 9월말 기준 75.83%에 달해 부동산 경기 흐름에 민감하게 반응하는 구조다. 수주잔고 중 착공 전환이 얼마나 이뤄지느냐에 따라 두산건설의 실적이 좌우될 것이란 전망이다.
나이스신평 관계자는 “수년간 회사의 재무건전성이 악화하면서 수주 경쟁력도 하락했다”며 “이 때문에 수주잔고가 수도권보다는 지방에 쏠려 있는 편”이라고 말했다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
