
 Home

[딜사이트 박안나 기자] 동원건설산업의 신용등급 전망이 '부정적'으로 평가됐다. 운전자금 부담 영향으로 부채비율이 치솟는 등 악화한 재무건전성이 한동안 유지될 것으로 전망된 탓이다.
나이스신용평가(나신평)는 20일 동원건설산업의 무보증회사채 등급전망(Outlook)을 '안정적( Stable'에서 '부정적(Negative)으로 변경했다.
나신평은 "운전자금 부담 확대로 당분간 과중한 재무부담 수준이 지속될 것으로 예상되는 점을 고려해 등급전망을 조정했다"고 전했다.
동원건설산업의 전신은 동원시스템즈다. 2013년 1월 동원시스템즈의 건설사업부문과 PM(Property Management)부문을 물적분할한 뒤 신설법인의 이름을 동원건설산업으로 정했다.
동원건설산업은 2021년 이후 공사원가 상승 등에 영향을 받아 운전자금 부담 및 이익체력 저하에 시달리고 있다.
일부 사업장에서 채권 등 공사대금 회수가 지연된 탓에 현금흐름이 저하됐고 이는 운전자금 부담으로 이어졌다. 동원건설산업은 2022년과 2023년에 각각 300억원, 450억원의 회사채를 발행해 운전자금 부담 해소에 나섰다. 올해 5월에는 360억원을 추가로 차입하기도 했다.
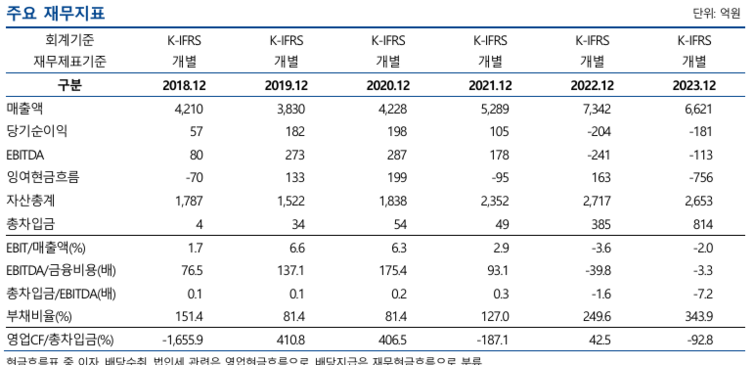
동원건설산업의 순이익은 2020년 정점을 찍은 뒤 내리막을 걷고 있다. 2020년 순이익 198억원을 올렸지만, 2021년에는 105억원으로 줄었다. 2022년과 2023년에는 각각 204억원, 181억원의 순손실을 기록했다.
2년 연속 이어진 순손실 탓에 동원건설산업의 자기자본 규모는 2021년말 기준 1036억원에서 2023년말 598억원으로 쪼그라들었다.
순손실에 따른 자기자본 감소 및 운전자금 마련을 위한 차입금 증가 탓에 동원건설간업의 부채비율은 2020년말 81.4%에서 지난해 말 343.9%로 높아졌다.
동원건설산업은 2021년 이후 국내 부동산 경기 침체 및 개발사업 수익성 저하에 따라 수주잔고 감소 추세를 보이고 있다. 지난해 동원건설산업의 건설사업부문 공사잔액은 4204억원이었는데, 최근 5개년 평균 잔액 8510억원 대비 절반수준에 그친다.
미래 이익기반이라고 할 수 있는 수주잔고가 감소하는 데다 과거대비 높은 공사원가 부담 등을 감안하면, 중단기간에 큰 폭의 영업실적 개선 가능성은 제한적으로 전망됐다. 이익체력 강화 등에 따른 재무건전성 개선도 쉽지 않을 것으로 분석된다.
나신평은 "신규 프로젝트 수주 여부 및 원가율 변동 추이, 공사대금 회수 여부 및 이에 따른 차입부담 감축 여부 등이 주요 모니터링 요인"이라며 "동원건설산업의 현금흐름 추이와 이에 따른 재무안정성 변동 등을 살필 계획"이라고 전했다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
