
 Home

[딜사이트 이솜이 기자] 하나캐피탈이 올해 3분기까지 순이익을 두 배 이상 늘렸지만, 실적 반등의 속사정은 기대에 못 미친다는 평가다. 핵심 수입원인 이자이익과 수수료이익은 감소한 반면, 순이익 증가를 이끈 것은 대손비용과 투자손실 축소였기 때문이다. 여기에 3분기 들어 연체채권까지 다시 늘면서 비용 감소에 기댄 실적 개선이 한계에 부딪힐 수 있다는 우려가 나온다.
3년 만에 연간 순이익 2000억원대 회복을 노리고 있지만, 본업 이익 창출력 회복과 부실자산 관리가 뒷받침되지 않는다면 반등세를 이어가기 쉽지 않다는 분석이 나온다.
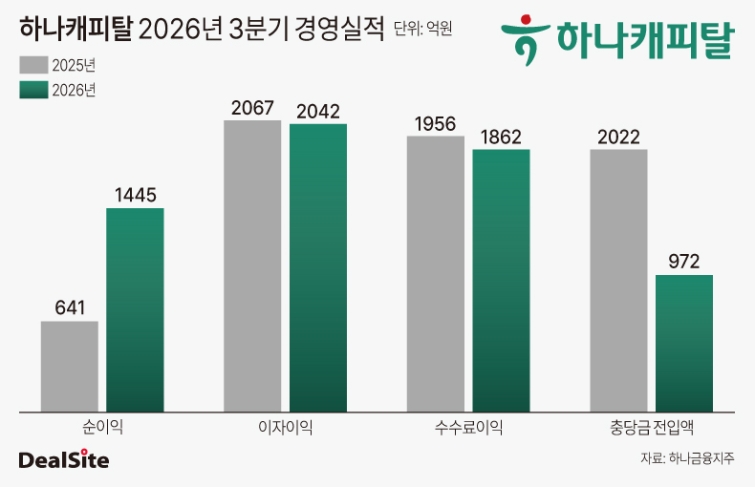
2일 하나금융지주에 따르면 올해 3분기 하나캐피탈의 누적 순이익은 1445억원으로 전년 동기(641억원) 대비 125.6% 급증했다. 분기별 순이익은 2026년 1분기 535억원, 2분기 509억원, 3분기 401억원을 기록했다.
하나캐피탈은 올해 3년 만에 연간 순이익 2000억원대 회복을 노리고 있다. 2023년 2094억원이었던 순이익은 2024년 1163억원, 2025년 531억원으로 2년 만에 약 75% 급감했다. 부동산 경기 침체에 따른 기업금융 부실과 해외 대체투자 평가손실 등이 수익성을 짓누른 결과다. 올해 2000억원을 넘기려면 4분기에 555억원을 웃도는 순이익을 거둬야 한다. 앞선 세 분기 중 최고 실적을 넘어야 하는 만큼 목표 달성을 낙관하기는 어렵다.
올해 실적 반등의 일등 공신은 대손비용 감소다. 하나캐피탈의 3분기 누적 충당금 전입액은 972억원으로 전년 동기(2022억원) 대비 51.9% 감소했다. 줄어든 충당금 전입액만 1050억원으로, 같은 기간 순이익 증가분(804억원)을 웃돈다. 세전 비용 감소분과 세후 순이익 증가분을 직접 비교한 것이지만, 본업의 성장보다 비용 부담 완화가 실적 개선에 크게 기여했다는 점을 보여준다.
지난해 부실자산을 집중 정리하고 대손충당금을 대거 적립한 데 따른 기저효과가 올해 수익성 개선으로 이어진 것으로 풀이된다. 부실 여신에 대한 손실을 앞서 인식하면서 올해 추가로 부담해야 할 대손비용이 줄어든 셈이다.
매매평가손실 축소도 수익성 개선에 기여했다. 같은 기간 매매평가손실은 193억원을 기록했는데, 이는 전년 동기(317억원) 대비 손실 규모가 124억원 줄어든 수치다. 그동안 수익성을 짓눌렀던 투자 관련 손실 부담도 일부 완화된 것이다.
문제는 비용 감소 효과를 걷어내면 본업의 이익 창출력이 뚜렷하게 개선됐다고 보기 어렵다는 점이다. 실제 올 3분기 누적 이자이익은 2042억원으로 전년 동기(2067억원) 대비 1.2% 감소했다. 수수료이익도 1862억원으로 1년 전(1956억원)보다 4.8% 줄었다. 두 항목의 합계는 3904억원으로 전년 동기(4023억원)보다 119억원 감소했다. 순이익이 125.6% 급증하는 동안 핵심 영업이익은 오히려 뒷걸음질 친 것이다.
이자이익은 대출·할부금융 등 금융자산 운용에서 발생하는 이자수익에서 조달비용 등을 차감한 금액이다. 수수료이익 역시 금융거래와 각종 서비스 제공 과정에서 발생하는 주요 수익 항목이다. 두 지표의 동반 감소는 하나캐피탈의 실적 반등이 영업활동을 통한 수익 확대보다 비용 감소에 크게 의존하고 있음을 보여준다.
하나캐피탈은 3분기 들어 조달비용이 증가하면서 이자이익 감소로 이어졌다는 입장이다. 예금을 받을 수 없는 캐피탈사는 주로 여전채 발행과 외부 차입으로 영업자금을 마련한다. 조달금리가 상승하면 이자비용이 늘어나는데, 기존 대출의 금리 조정이 늦어지거나 신규 취급금리에 비용 증가분을 충분히 반영하지 못하면 이자이익이 줄어들 수 있다.
금융투자협회 채권정보센터에 따르면 지난 9월 말 기준 3년물 여전채 민평금리는 하나캐피탈과 동일한 신용등급(AA-)이 4.739%로 1년 전(3.003%) 대비 1.736%포인트(p) 뛰었다. 시장 조달금리 상승이 수익성에 부담을 주는 환경인 셈이다. 이자이익과 수수료이익이 동시에 감소한 상황에서 비용 절감 효과가 약해질 경우 순이익 증가세도 둔화할 수밖에 없다.
더 큰 문제는 올해 실적 반등을 이끈 대손비용 감소 효과가 앞으로도 이어질지 불투명하다는 점이다. 3분기 들어 연체채권이 다시 늘면서 추가 충당금 적립 압박이 커질 가능성이 있기 때문이다. 비용 감소로 순이익을 끌어올렸지만, 건전성 악화가 이어지면 다시 비용 부담이 불어나는 구조다.
지난 3분기 말 원리금 상환이 1개월 이상 밀린 연체채권은 3250억원으로 직전 분기(2658억원) 대비 22.3% 늘어 석 달 만에 592억원 증가했다. 1년 전 같은 기간(3176억원)에 비해서도 2.3% 증가한 규모다. 같은 기간 연체율은 2.02%로 전분기(1.70%) 대비 0.32%p 상승했다. 연체채권 증가 속도가 전체 여신 규모의 변화를 웃돌면서 연체율도 함께 오른 것이다.
특히 연체율 상승이 일부 거액 여신에서 비롯됐다는 점은 주목할 대목이다. 소수 여신의 상환 차질만으로도 건전성 지표가 크게 흔들릴 수 있다는 의미이기 때문이다. 해당 여신의 부실이 장기화하면 추가 충당금 적립으로 이어져 올해 실적 개선을 뒷받침한 대손비용 감소 효과를 잠식할 수 있다.
고정이하여신(NPL) 지표는 연체율과 다소 다른 흐름을 보인다. 올 3분기 말 NPL 잔액은 2951억원으로 전년 동기(3215억원)를 밑돌았다. NPL비율도 1.82%로 전년 동기(1.95%) 대비 0.13%p 하락했다. 직전 분기 NPL비율(2.00%)과 비교해도 0.18%p 낮아졌다. 기존 부실자산 관리에서는 일정 부분 개선이 이뤄진 셈이다.
그러나 NPL비율 하락만으로 건전성 부담이 해소됐다고 보기는 어렵다. 2024년 3분기 말과 비교하면 NPL 잔액은 2437억원에서 2951억원으로 21.1% 늘었고, NPL비율도 1.45%에서 1.82%로 0.37%p 상승했다. 여기에 최근 연체채권 증가세까지 겹치면서 부실자산 관리의 중요성이 다시 커지고 있다.
연체채권이 곧바로 고정이하여신으로 분류되는 것은 아니지만, 상환 지연이 장기화하고 회수 가능성이 낮아지면 추가 충당금 적립이 불가피해질 수 있다. 충당금 전입액은 비용으로 반영돼 순이익을 감소시키는 만큼, 연체채권의 정상화 여부가 향후 실적을 좌우할 주요 변수로 떠오른 것이다.
하나캐피탈 관계자는 "일부 거액 여신으로 인해 3분기 연체율이 상승했으나 NPL 비율은 1년 전에 비해 낮게 유지되고 있다"며 "개인금융 부문은 담보성 여신을 주로 취급하고, 기업·투자금융 부문에서는 우량여신 중심의 선별적 취급과 철저한 리스크 관리를 병행해 건전성과 수익성을 함께 확보해 나갈 예정"이라고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
